お盆に話しておきたい「デジタル遺産」通帳やキャッシュカードなどがない親の資産、家族はどう見つける?《ペーパレス化の時代の相続》
ネット銀行や暗号資産などオンライン管理のお金を見落とさないために

New Africa/shutterstock.com


お盆で実家に帰省し、久しぶりに家族と顔を合わせる予定がある方も多いのではないでしょうか。せっかく集まる機会なので、この際に親の資産について、少しだけ話しておくことをおすすめします。
といっても、金額まで細かく確認する必要はありません。今は多くの金融サービスがペーパーレス化しており、通帳やキャッシュカード、郵送されてくる通知書だけでは存在に気づけないサービスや金融機関を利用している場合が増えています。いわば、答えがスマホの中にしかないという状態です。
本記事では、通帳や郵便物だけでは見つけにくい「デジタル遺産」の探し方と、財産が判明した後で気をつけたい、口座が止まる前に預金を動かすことのリスクを取り上げます。もしものときに家族が困らないよう、どこにどんな契約があるかを書き残しておくきっかけにしていただければと思います。
1. この記事の3つのポイント
 デジタル資産は通帳だけでは気づけないことがある
- 額より先にどんなサービスを使っているか確認したい
- 凍結前の引き出しには法的なリスクが伴う
2. お盆をきっかけに確認したい「デジタル遺産」
近年、ネット銀行の口座やスマホ決済サービスの残高、暗号資産、電子化された株式・証券口座など、紙の資料が残らない「デジタル遺産」を持つ人が増えています。こうした資産は、通帳やキャッシュカード、郵送される取引通知といった手がかりが残らないため、家族が存在に気づかないまま放置されてしまうことがあります。
だからこそ、お盆のように家族が集まる機会に、金額ではなく「どんなサービスを利用しているか」だけでも共有しておくと、いざというときの負担が大きく変わります。
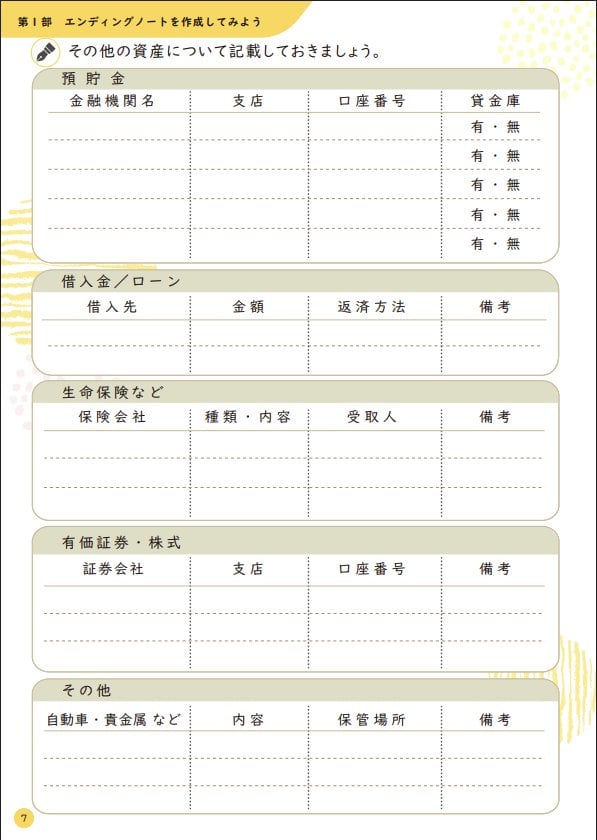
本人が生前に、こうしたノートや一覧表の形で資産の情報を残してくれているケースが、家族にとってはいちばん心配の少ない形です。ただ、急な事態で準備が整わないまま迎えてしまうことも珍しくありません。次の章では、そうした手がかりがない場合に、どこを調べればよいかを整理します。
3. 手がかりがない場合、どこを調べればよいか
身の回りに残る記録から、少しずつ利用先を絞り込んでいく方法があります。
3.1 身の回りに残る手がかりを確認する
手元に残っている郵便物には、金融機関からの取引案内やカード会社の請求書、キャンペーンの案内などが紛れていることがあります。パソコンやスマホに残るメールの履歴をたどると、ネット系の銀行や決済サービスからの案内が見つかる場合もあります。
スマホ本体にどんなアプリが入っているかを一覧で確認するのも一つの方法で、金融・決済系のアイコンが並んでいれば、そこから利用先を絞り込めます。さらに、確定申告書や源泉徴収票に記載された配当・利子の情報が、口座を突き止める手がかりになることもあります。
ただ、スマホにロックがかかっていたり、メールをすぐに削除してしまう習慣があったりすると、こうした手がかりの確認自体が難しくなる場合もあります。
3.2 心当たりのある金融機関には「照会」できる
取引先の目安がついている場合は、その窓口に直接連絡して確認してもらう「照会」という方法があります。窓口では、死亡を証明できる資料(除籍謄本など)と、問い合わせる本人が相続人であることを示す資料(戸籍謄本など)、あわせて本人確認のための資料の提示を求められるのが一般的です。
ここで注意したいのが、パスワードなどを使って本人になりすましてアカウントを操作することです。多くのサービスの利用規約に反する行為とされており、後々のトラブルにつながりかねません。あくまで各社が案内する正式な相続窓口を経由するようにしてください。窓口とのやり取りや資料集めに手が回らないときは、司法書士や弁護士に依頼する方法もあります。費用こそかかりますが、資産の内容が複雑な場合ほど、専門家に任せることで手続きがスムーズになることがあります。

元銀行員として相続のご相談を受けていた頃、「親が株を持っていたはずだが、ペーパーレス化のせいで銘柄も取引先の証券会社もわからない」というお話を、何度も伺ったことがあります。
心当たりのある金融機関がまったく見当たらない場合でも、確定申告書や源泉徴収票、スマートフォンに残るアプリの履歴などから手がかりが見つかることは少なくありません。一つずつ、焦らず確認していくことをおすすめします。
4. サービスごとに異なる、デジタル資産の調査先
取引の有無さえわからない場合でも、資産の種類ごとに調べる先は異なります。
ネット銀行であれば、利用していたと思われる銀行に前述の資料をそろえて連絡すれば、口座の有無を教えてもらえます。判明した後の相続手続きも、通常の銀行と同じ流れで進められます。
一方でスマホ決済サービスは、端末のロックが解除できないと利用先そのものの特定が難しくなりがちです。サービスによって残高を相続できるかどうかの対応が分かれるため、心当たりのある事業者にひとつずつ確認する必要があります。
暗号資産(仮想通貨)を保有していた場合も、思い当たる取引所に銀行と同様の資料を提出して確認を依頼する流れになります。
株式や証券口座については、取引先の証券会社に見当がつかないときは、証券保管振替機構(通称:ほふり)に開示請求(有料)をすることで、口座を開いていた証券会社や信託銀行を特定できます。特定できた先で、通常の相続手続きに進みます。

