75歳からの「後期高齢者医療制度」で月々の保険料や窓口の医療費負担はどう変わる?
polkadot_photo/shutterstock.com



銀行員時代、75歳前後のお客様から「後期高齢者になると、何がどう変わるのかしら?」とよく聞かれました。
制度の切り替えを知らないまま病院の窓口へ行き、「あれ、負担割合が変わっている」と気づく方も少なくなかったものです。
75歳は医療制度が大きく変わる節目です。知っているか知らないかで、老後の家計設計にも差が生まれます。
75歳(後期高齢者)になると、これまで加入していた国民健康保険や会社の健康保険から、全員が「後期高齢者医療制度」へ自動的に切り替わります。
「医療費の窓口負担はどうなるの?」「保険料はいくら払うことになるの?」そんな疑問をお持ちの方も多いのではないでしょうか。
この記事では、75歳から変わる3つのポイントと、2026・2027年度の最新保険料、そして2026年度から始まる「子ども・子育て支援金分」の上乗せについて、わかりやすく整理します。
1. 3つのポイントの見出し
 75歳から後期高齢者医療制度に切り替わり、保険証が新しくなる。窓口負担は原則1割(所得によって2割・3割)
- 2026・2027年度の全国平均保険料は月額約7989円(医療分のみ)
- 2026年度から「子ども・子育て支援金分」が月約194円上乗せされ、合計平均は月約8183円に
2. 75歳になると変わる「3つのこと」
まず、75歳の誕生日から変わる主なポイントを整理しておきましょう。
2.1 医療制度が切り替わり、新しい「書類」が届く
これまで加入していた国民健康保険や会社の健康保険(家族の扶養に入っていた方も含む)から、全員が「後期高齢者医療制度」へと切り替わります。
従来の「紙の健康保険証」は廃止されたため届きませんが、代わりに病院を受診するための新しい書類(「資格確認書」または「資格情報のお知らせ」)が、75歳の誕生月(1日生まれの方は前月)に申請不要で自宅へ自動的に届きます。
マイナンバーカードを保険証登録していない方でも、これまで通り病院にかかれる書類が必ず手元に届くので安心してください。
2.2 窓口負担が原則「1割」に
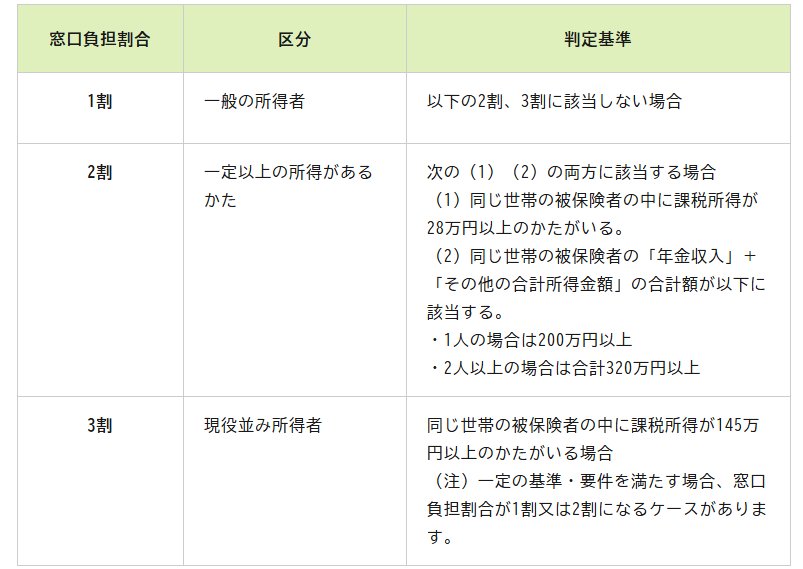
現役世代の3割負担に比べ、後期高齢者は原則1割負担となります。
ただし、一定以上の所得がある方は2割または3割になります。
後期高齢者医療資格確認書をお持ちの方は券面上で負担割合を確認できます。
マイナンバーカードを被保険者証として利用されている方は、マイナポータルから確認しましょう。
2.3 家族の扶養から外れ、個人で保険料を納める
これまでご家族の扶養に入っていた方も、75歳からは一人ひとりが個別に後期高齢者医療保険料を納めることになります。
新たに保険料の負担が発生するケースもあるため、事前に把握しておくことが大切です。
3. 私の医療費は「何割負担」?判定基準を確認する
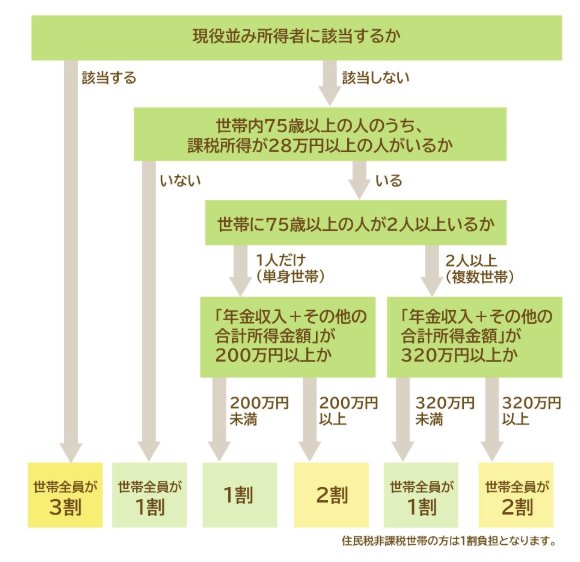
窓口負担割合は所得によって異なります。自分がどの区分に該当するかを、次の基準で確認してみてください。
3.1 1割負担(一般の所得者)
以下の2割・3割の基準に該当しない、大半の方が対象です。年金収入が少なめで、課税所得が28万円未満の方はこちらに該当します。
3.2 2割負担(一定以上の所得)
同じ世帯の被保険者のうち、課税所得が28万円以上であり、かつ「年金収入+その他の合計所得金額」が次の金額以上の場合です。
- 単身世帯:200万円以上
- 2人以上の世帯:合計320万円以上
3.3 3割負担(現役並み所得)
同じ世帯の被保険者の中に、課税所得145万円以上の方がいる場合に該当します。ただし、一定の基準を満たせば1割・2割になる特例も設けられています。
「課税所得」と「合計所得金額」は混同しやすいポイントです。
年金から公的年金等控除を差し引いたものが「雑所得」になります。(※他にも働く収入などがある場合は、それらの所得も合算します) そこからさらに各種控除(基礎控除や社会保険料控除など)を引いたものが「課税所得」になります。
自分がどの区分になるか判断に迷う場合は、お住まいの市区町村や後期高齢者医療広域連合の窓口に確認するのがいちばん確実です。
毎年6月頃に届く『住民税の決定通知書』の『課税標準額』という欄でも確認できますよ。
4. 2026・2027年度の後期高齢者医療保険料はいくら?
厚生労働省「後期高齢者医療制度の令和6・7年度の保険料率について」をもとに、全国平均の保険料額を確認しておきましょう。
4.1 保険料の計算のしくみ
後期高齢者医療保険料は、全員が一律で負担する「均等割」と、前年の所得に応じて計算される「所得割」の合計です。
- 被保険者均等割額(月額):4673円(年額:5万6083円)
- 所得割率:10.17%
- 全国平均保険料額(月額):7989円(年額:9万5875円)
実際の保険料はお住まいの都道府県やご自身の所得によって異なります。
また、低所得の方には均等割が最大7割軽減される負担軽減措置も設けられています。
4.2 2026年度からは「子ども・子育て支援金分」が上乗せされます
2026年度からは、上記の医療分に加えて、少子化対策の財源となる「子ども・子育て支援金分」が新たに上乗せされます。
- 子ども・子育て支援金分の全国平均上乗せ額(月額):約194円
- 医療分と合わせた合計平均保険料(月額):約8183円
月額にすると約194円の増加ですが、年間では約2300円ほどの負担増になります。「金額は少ないけれど、知らないまま引き落とされていた」とならないよう、事前に把握しておくことをおすすめします。
5. まとめ
75歳は医療保険の仕組みが大きく変わる節目です。窓口負担が原則1割になるという恩恵がある一方、これまで家族の扶養に入っていた方は新たに個人として保険料を納める必要が生じます。
2026年度からは子ども・子育て支援金分の上乗せも始まり、保険料の合計平均は月約8183円になります。
「いくら払うことになるのか」を事前に把握しておくことで、老後の資金計画がずっと立てやすくなります。
75歳の誕生月に届く新しい保険証には負担割合が明記されていますので、届いたら真っ先に確認してみてください。
制度の詳細やご自身の保険料の見込みについては、市区町村の窓口や後期高齢者医療広域連合へ問い合わせると、丁寧に教えてもらえます。
関連記事
後期高齢者の療養費、申請したら戻る?コルセットなどの治療用装具は、医師の証明書と領収書で払い戻し【時効は2年】
横浜市の案内によると、後期高齢者医療の療養費は、広域連合が支給を認めると自己負担分を除いた額が払い戻され、時効は支払日の翌日から2年。治療用装具は医師の証明書と領収書などが必要で、支給まで港区は約3か月、板橋区は4か月程度です。
【傷病手当金は4日目から支給】会社を7日休んだ場合「月収20万・30万・40万円」で受取額を比較試算
協会けんぽによると、会社員などが仕事以外の病気やけがで休み、お給料が出ないときは、連続する3日間の待期のあと4日目から傷病手当金を受け取れます。1日あたりの金額は標準報酬月額の平均の3分の2が目安で、30万円の人が7日続けて休むと約2万6668円の試算です。インフルエンザの流行シーズンを前に、傷病手当金のしくみと金額の目安を、FPの視点で分かりやすく整理します。
国民健康保険料、自営業の人が青色申告を書面で続けると年「約5万800円」増える試算。2027年分から控除は最高10万円に
2027年分の所得税から、青色申告特別控除が見直されます。複式簿記で記帳していても、書面で申告すると控除は55万円から最高10万円になり、e-Taxで申告すれば65万円です。控除前の事業所得400万円・35歳単身の自営業の人を例に、横浜市の2026年度の料率で国民健康保険料を試算すると、書面のままなら年約5万800円の負担増でした。控除の見直しが保険料にどう響くのかを確認します。
参考資料
和田 直子
