【後期高齢者医療制度】75歳からの医療費、窓口負担が「3割」になる「年金収入」はいくら?現役並み所得と判定される収入のボーダーラインを解説
年金収入のみの世帯で「現役並み所得者」になる人はどのくらい?
Doidam 10/shutterstock.com


75歳以上の方や一定の障害があると認められた65歳以上の方は、後期高齢者医療制度に加入します。後期高齢者医療制度の被保険者が医療機関の窓口や調剤薬局などで支払う医療費の負担額割合は、所得により1割・2割・3割のいずれかになります。
では、現役世代と同様に3割負担になるのは、年金年収がいくらからなのでしょうか。判定基準となる年収の目安や、年金年収のみで3割負担になる方はどのくらいいるのかを確認していきましょう。
1. 後期高齢者医療制度とは
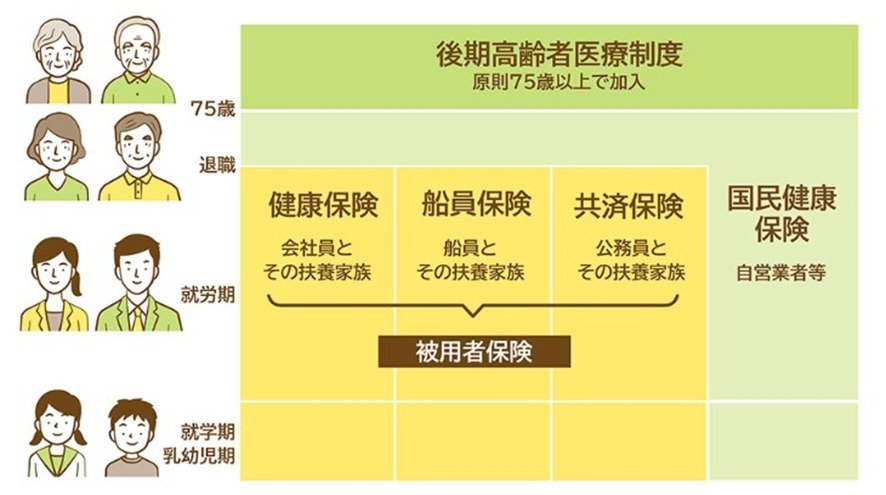
後期高齢者医療制度とは、75歳以上の方や、一定の障害があると認められた65歳以上の方が加入対象の医療保険制度です。
日本では国民皆保険制度が採用されており、国内に住むすべての人が被用者保険・国民健康保険・後期高齢者医療制度のいずれかの公的医療保険制度に加入することが義務付けられています。
3つの公的医療保険制度の加入者は、それぞれ以下のように決められています。
- 被用者保険:会社員や公務員などの被用者やその扶養家族が対象。協会けんぽや組合健保、共済組合、船員保険などがある。
- 国民健康保険:自営業や個人事業主や無職の方などが対象。運営元は市区町村。
- 後期高齢者医療制度:75歳以上または65歳以上74歳までで一定の障害を持っていると認められた方が対象。
75歳になると、これまで加入してきた医療保険制度から自動的に後期高齢者医療制度へ移行する仕組みです。被保険者が医療機関や薬局の窓口などで医療費を支払う際には、所得水準によって自己負担割合は1割・2割・3割のいずれかになります。
老後は公的年金が主な収入となるケースが多く、現役時代よりも十分な金額が確保できないことがあり、医療費の支払い負担が大きくなる可能性があります。医療費の自己負担割合が3割の場合、生活費に大きな影響が生じることもあるでしょう。
では、年金収入がいくらになると3割負担になるのか、目安となる金額を次章で確認していきましょう。
2. 3割負担になる「年金収入」はいくら?ボーダーラインをチェック
後期高齢者医療制度の加入者は、所得に応じて医療機関の窓口で支払う自己負担割合が1割・2割・3割のいずれかになるかが決まります。
以前は原則として1割負担で、現役並み所得がある場合は3割負担になる仕組みでした。しかし、2022年10月1日以降は医療費の窓口負担の見直しが行われ、所得によって2割負担になるケースが新設されました。
1割・2割・3割負担の具体的な所得要件は以下の通りです。
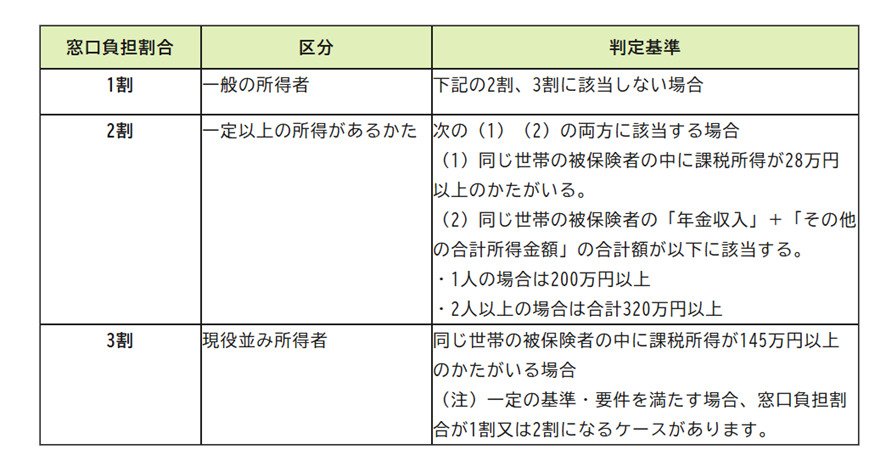
【1割負担】
次の2割・3割負担に該当しない、一般所得者が該当します。
【2割負担】「一定以上の所得がある方」として、以下の両方に該当する方が対象です。
- 同一世帯の被保険者の中に課税所得が28万円以上の方がいる
- 同一世帯の被保険者の年金収入とその他所得の合計額が以下に該当する
・1人の場合:200万円以上
・2人以上の場合:合計320万円以上
【3割負担】
同じ世帯の被保険者の中に課税所得が145万円以上の方がいる場合
※一定の基準・要件を満たす場合、窓口負担割合が1割または2割になる場合あり
このように、「一般所得者」や「一定以上の所得がある方」よりもさらに所得が高い「現役並み所得者」は3割負担となります。
2.1 3割対象は単身世帯「年収383万円以上」、二人以上世帯「520万円以上」
後期高齢者医療制度で医療費の自己負担割合が3割になるのは、同じ世帯の後期高齢者医療制度の加入者の中に、課税所得が145万円以上ある「現役並み所得者」がいる場合です。
課税所得145万円は年収ベースで見ると、単身者の場合は約383万円以上、複数人世帯の場合は約520万円以上が目安です。つまり、年金収入のみの場合、単身世帯は年間383万円以上を、二人以上世帯は年間520万円以上を受給していると、原則として3割負担になります。
ただし、現役並み所得者であっても、収入額が一定の基準に満たない場合は、申請により窓口負担割合が「1割」または「2割」になるケースがあります。
では実際に、医療費の自己負担割合が3割に該当する方はどのくらいいるのでしょうか。次章で解説します。
3. 年金収入のみの世帯で3割負担になるのはどのくらい?
75歳以上で収入が年金のみの場合、3割負担になる可能性がある方はごく一部に限られます。
年収が約383万円は月額にすると約31万9000円です。これだけの金額を受給できる方はどのくらいいるのか、厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」で確認してみましょう。
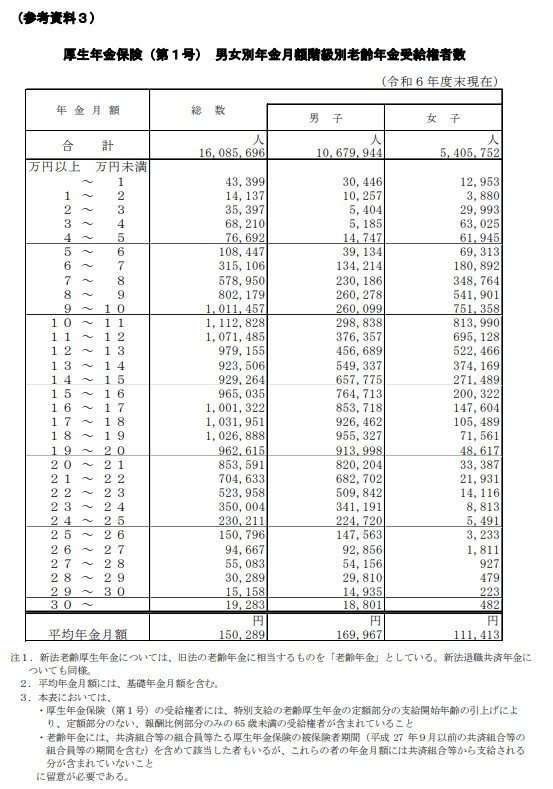
- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上:1万9283人
※:上記厚生年金受給額には国民年金分も含まれる
30万円以上を受給しているのは、厚生年金受給権者1608万5696人のうち1万9283人となっており、わずか0.12%という状況です。さらに、国民年金のみを受給している方をプラスすると、その割合はさらに少なくなると考えられます。
ただし、年金以外の所得がある場合は、年金収入が383万円に達しなくても自己負担割合が3割になる可能性があることに注意しましょう。
4. おわりに
後期高齢者医療制度の被保険者が医療機関の窓口で支払う自己負担割合は、所得に応じて1割・2割・3割のいずれかになります。年金収入のみの場合、単身世帯は年間383万円以上、二人以上世帯は年間520万円以上受給していると、原則として3割負担になります。
高齢になると医療機関にかかる頻度も多くなる傾向があり、年金収入のみの場合は医療費の支払い負担が家計に大きな影響を与えることが考えられます。
老後の医療費に備えられるよう、現役時代のうちから医療費も含めた老後資金を計画的に準備していくことが大切です。
関連記事
【70歳以上の高額療養費】70歳の誕生月の翌月から外来は1人「2万2000円」、入院を含めた世帯は6万1500円。71歳と70歳の夫婦なら3万4500円戻る
70歳から74歳の人の高額療養費は、外来だけの個人ごとの上限と、入院を含めた世帯ごとの上限の2段階で計算します。2026年8月診療分からは、一般の区分で外来が1人あたり月2万2000円、外来と入院を合わせた世帯が月6万1500円です。高齢受給者証の有効期間は70歳の誕生月の翌月1日からです。区分ごとの上限と、71歳の夫と70歳の妻が同じ月に通院と入院をした国民健康保険の世帯の計算例を確認します。
後期高齢者医療保険料、東京都で年金200万円の人なら12月15日の天引きは単身で「約1万6500円」。年金80万円の妻がいる人なら約1万3400円
12月15日に振り込まれる年金からは、後期高齢者医療保険料の2か月分が天引きされます。東京都の2026年度の料率で試算すると、年金収入200万円の単身の方は年9万1200円、12月15日は約1万6500円が目安です。妻の年金が80万円の夫婦なら、夫は年7万4800円と単身より安くなります。均等割の軽減を世帯で判定するしくみと、8月より天引きが多くなる理由も解説します。
【傷病手当金は4日目から支給】会社を7日休んだ場合「月収20万・30万・40万円」で受取額を比較試算
協会けんぽによると、会社員などが仕事以外の病気やけがで休み、お給料が出ないときは、連続する3日間の待期のあと4日目から傷病手当金を受け取れます。1日あたりの金額は標準報酬月額の平均の3分の2が目安で、30万円の人が7日続けて休むと約2万6668円の試算です。インフルエンザの流行シーズンを前に、傷病手当金のしくみと金額の目安を、FPの視点で分かりやすく整理します。
参考資料
木内 菜穂子