5月に入り、物価上昇や生活費の負担を背景に、年金収入だけでの生活に不安を感じている方も増えています。特に年金額が比較的少ない方や、住民税非課税世帯に該当するシニアにとっては、「年金に上乗せされる給付」の存在は重要です。
そのひとつが「年金生活者支援給付金」です。老齢・障害・遺族の各年金を受給中で、前年所得が一定以下の方を対象に支給されます。2026年4月から、物価変動率に基づき給付額が改定されました。
自動的に振り込まれると思われがちですが、初回は自分で請求手続きが必要です。給付額の計算方法から申請手順・支給日まで、受け取り損ねないポイントをまとめて解説します。
1. 2026年4月分からの「年金生活者支援給付金」給付額はいくら?
2026年4月から、年金生活者支援給付金の給付額が改定されました。
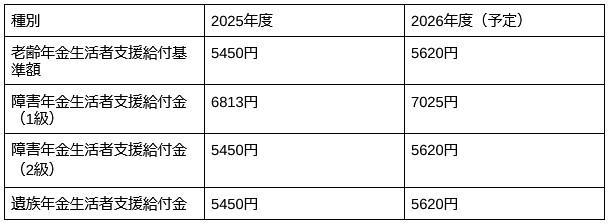
老齢・障害・遺族の種別ごとに基準額が異なり、保険料の納付状況や免除期間によっても金額が変わります。受け取る条件と給付額の目安を、以下の表で確認しましょう。
障害年金生活者支援給付金は、障害基礎年金2級の場合に月額5620円、1級の場合はその1.25倍にあたる月額7025円が支給されます。
遺族年金生活者支援給付金は月額5620円が基準です。ただし、ただし、2人以上の子が遺族基礎年金を受給している場合は、5620円を子の人数で割った金額がそれぞれに支給されます。
2026年度の基準額は、令和7年の物価変動率3.2%に基づき、前年度から3.2%引き上げられました。ただし、老齢年金生活者支援給付金の実際の支給額は保険料納付済期間や免除期間に応じて算出されるため、一律に3.2%増額されるとは限りません。
支給日は年金の支払日と同じで、原則として偶数月の15日です。15日が土日祝日にあたる場合は、直前の平日に支払われます。
2. いつもらえる?支給日と手続きの流れを確認
年金生活者支援給付金の請求手続きは、原則として日本年金機構から送付される「年金生活者支援給付金請求書(はがき型)」に必要事項を記入して返送する方法で行います。新たに老齢基礎年金を請求する際は、年金請求と同時に案内が届くケースが一般的です。←(参考資料に記載ありません)
添付書類についてですが、基本的に課税証明書などの添付は必要ありません。市町村から提供される所得情報などをもとに、支給要件を満たしているかを判定する仕組みになっているためです。
ただし、所得情報が確認できないなどの理由で、書類の提出が求められる場合もあります。また、一度請求書を提出して支給が決まれば、支給要件を満たす限り、翌年以降の手続きは原則不要です。
ただし、所得の増加などにより支給要件を満たさなくなった場合は給付金が支給されず、その際には「年金生活者支援給付金不該当通知書」が送付されます。
3. 給付額が改定される仕組み
給付額は毎年度、物価の変動に応じて改定(物価スライド改定)されます。改定があった場合には、「年金生活者支援給付金支給金額改定通知書」が送付されます。
また、給付金が支給されないケースにも注意が必要です。日本年金機構から封筒が届いた方であっても、以下に該当する場合、給付金は支給されません。
- 日本国内に住所がないとき
- 年金が全額支給停止になっているとき
- 刑事施設などに拘禁されているとき
4. 給付タイミングを逃さないために|対象条件と手続きを早めに確認
年金生活者支援給付金は、所得が一定以下の方にとって家計を支える重要な制度であり、2026年度は増額が行われています。6月15日の支給分から反映されるため、対象となる可能性がある方は早めの確認が重要です。
一方で、申請が必要なケースや、条件によっては受給できない場合もあるため、「自分は対象外」と思い込まずに制度内容を確認することが大切です。
5月は家計や老後資金を見直すタイミングとしても適しています。受け取れるはずの給付を逃さないためにも、対象条件や手続きの有無を一度チェックしてみてください。
参考資料
柴田 充輝
著者
1級ファイナンシャル・プランニング技能士(FP1級)
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1000記事以上の執筆実績あり。保有資格は1級ファイナンシャル・プランニング技能士(FP1級)、社会保険労務士、行政書士、宅地建物取引主任士など。合同会社柴田人事労務オフィス代表社員。
監修者
株式会社モニクルリサーチ メディア編集本部
元・厚生労働省担当記者(社会保障専門紙)
中央大学法学部を卒業後、東証プライム上場IT企業での法人営業を経て、厚生労働省記者クラブに所属する行政・自治体向けの社会保障専門紙記者として活動。
現在は「公的社会保障制度(年金・医療・介護)」の仕組みと、「私的資産形成(NISA・iDeCo)」の税制優遇制度を横断的に分析し、生活者のための家計防衛術を提供する編集者として活動している。
各省庁が公表する難解な一次情報(e-Gov法令検索の条文データや、総務省統計局の家計調査など)を読み解き、現役世代からシニア層までを対象に、事実に基づいた実用的な解説記事を継続的に執筆している。
このほか、専門家と実務家が発信する金融経済ニュースサイト『LIMO&ファイナンス』でも情報を発信している。
【経歴・専門性】
前職の専門紙記者時代には、厚生労働省本省および各地方自治体(保険者)を直接取材対象とし、現場の最前線で以下の重要政策の決定プロセスと一次情報に触れてきた。
これらの政策取材を通じ、「制度の複雑化が引き起こす、生活者のサイレントな不利益(申請漏れや制度の不知による経済的損失)」の構造を実務レベルで把握。役所の論理で構築された難解な制度設計を、IT企業時代に培ったデータ分析手法と掛け合わせることで、客観的指標(平均値ではなく中央値を用いた実態把握など)に基づく解説記事を執筆している。
【具体的な実績・保有資格・メディア掲載歴】
公的機関の一次データに依拠した客観的な記事執筆により、Yahoo!ニュース「経済ランキング」において多数の1位を獲得。具体的な執筆・担当領域における実績は以下の通りである。
- 公的年金・給付金領域:日本年金機構の公表資料に基づく「在職老齢年金による支給停止基準」や「年金生活者支援給付金の受給要件」の解説。また、国税庁のガイドラインに沿った定額減税や各種給付金の対象者判定フローの実務的整理。
- 医療・介護保険領域:高額療養費制度などの自己負担限度額の算出方法や、公的保障のセーフティネット範囲の図解解説。
- 資産運用領域:金融庁のNISA特設サイトや、iDeCo公式サイト(国民年金基金連合会)のデータに基づく税制優遇メリットの数値化。特定の金融商品の購入推奨は行わず、公的年金の不足分を補うための長期積立投資の制度整理に特化。
- 貯蓄・家計管理領域:家計調査などの官公庁統計データに基づいた、年代別・世帯年収別の貯蓄実態の論理的解説、およびインフレ時代におけるリスク管理手法の情報提供。
- 保有資格・実務知見:東京商工会議所 ビジネスマネジャー検定試験®合格。上場企業での実務経験と当資格で培った「組織マネジメント」や「コンプライアンス・リスク管理」の視点を個人の家計防衛に転用し、ビジネスパーソンが納得できる論理的な解説の裏付けとしている。
【読者へ提供する価値と発信理念】
「役所の論理ではなく、生活者の視点で制度を翻訳する」ことを発信の基本理念としている。
複雑怪奇な社会保障制度においては、制度を知らないこと自体が直接的な経済的損失に直結する。この情報非対称性を是正し、「知っていれば救われたはずの人が損をする現状をゼロにする」ことが現在の活動における最大のミッションである。
そのため、記事執筆にあたっては個人の主観や推測、投資推奨は避ける。
そのうえで、読者の生活や資産に影響を与える領域であることを自覚し、読者が「国に頼りすぎず、国を賢く利用する」ための正確で安全な判断材料を提供し、生活者とその家族を守るための実用的な知見を届け続けている。
(2026年7月13日更新)