
今月4月は2025年度(2月・3月分)最後の年金支給日があります。日本の公的年金制度は、国民年金と厚生年金の2つから構成されているため、下の体系図のような「2階建て」構造と呼ばれています。

「年金だけで老後の生活は本当に成り立つの?」と不安に感じる方もいるのではないでしょうか。実際の生活費や収支の状況は、意外と知られていません。今回は、総務省の家計調査や厚生労働省のデータをもとに、65歳以上の無職世帯(夫婦・単身)の生活費や収支バランス、さらに年金の仕組みや受給額の実態についてわかりやすく解説します。
1. 【いまどきシニアの生活費】65歳以上の無職世帯「単身と夫婦」家計収支はどう変わる?
2026年2月6日に総務省より公表された「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」から、65歳以上無職の夫婦世帯と単身世帯のひと月の家計収支を見てみましょう。
1.1 ケース1:65歳以上の無職夫婦世帯の家計収支
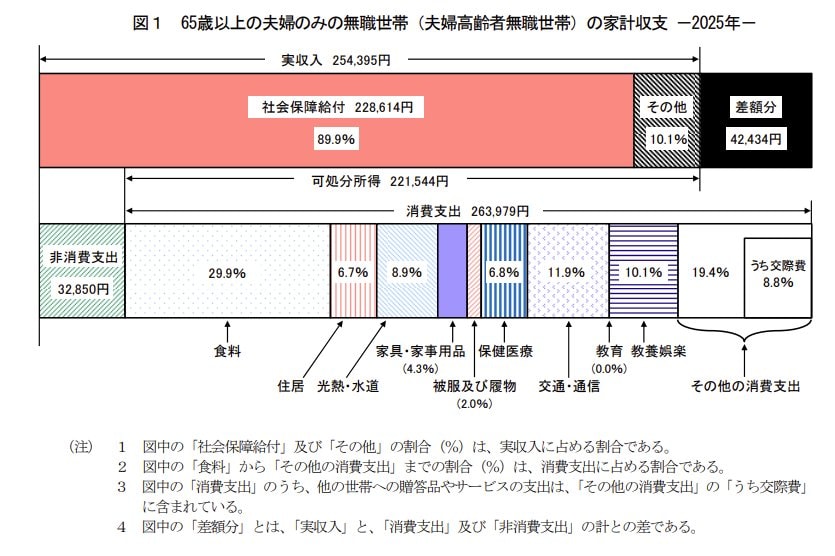
夫婦世帯の月間平均収入は約25万4395円で、その大半を占めるのが年金などの社会保障給付(約22万8614円)です。一方、支出は約29万6829円にのぼり、このうち生活費にあたる消費支出は約26万3979円となっています。
内訳を見ると、食費が約7万9000円と最も高く、次いで交通・通信費や教養娯楽費などが続きます。結果として、毎月約4万2000円の赤字となっています。
1.2 ケース2:65歳以上の無職単身世帯の家計収支

単身世帯の場合、月の平均収入は約13万1456円で、支出は約16万1435円です。生活費は約14万8445円で、食費が最も大きな割合を占めています。
こちらも収入を上回る支出となり、毎月約3万円の赤字が発生しています。
2. 【いまどきシニアの年金】4割以上の世帯「収入のすべて」を年金に依存
では、年金だけで生活するシニアはどれくらいでしょうか。
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯(※)の収入のうち約63.5%は公的年金が占めています。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
2.1 総所得に占める公的年金・恩給の割合から見る世帯構成
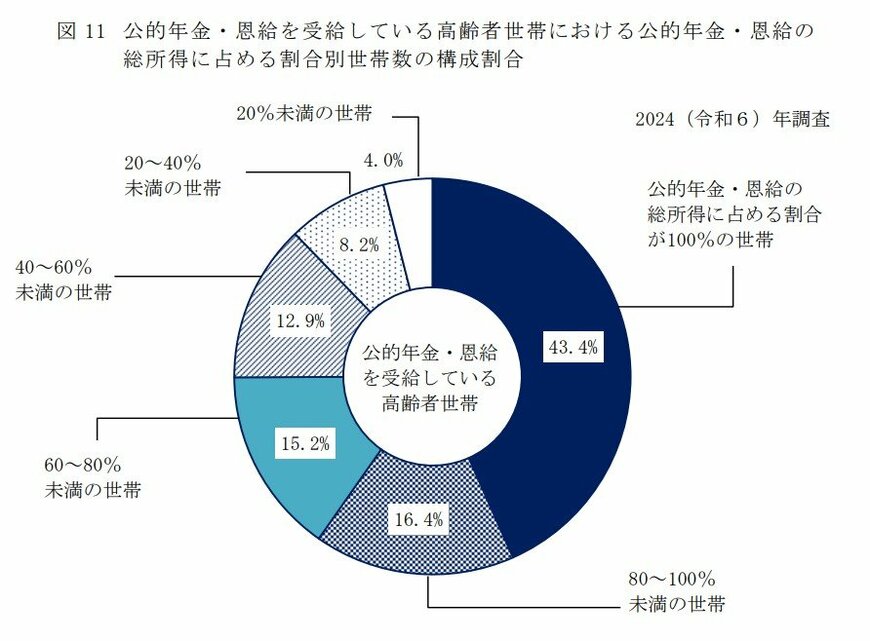
- 公的年金・恩給の総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.0%
年金を受給している世帯に限ると、収入のすべてを年金に依存している世帯は43.4%にのぼります。つまり、多くの高齢者が年金中心、あるいは年金のみで生活している現状が見えてきます。
3. 【いまどきシニアの年金】厚生年金と国民年金「みんなのもらえる金額はいくら?」
老後の生活を支える大切な収入源となる公的年金ですが、受給額は年金加入状況により決まるため個々で異なります。
どれくらいの個人差があるのかを見てみましょう。
3.1 厚生年金の受給額はどれくらい個人差があるのか

〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
厚生年金の受給額分布(1万円ごと)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均年金月額は男女全体で15万289円です。
男女別では、男性16万9967円、女性11万1413円と、6万円ほどの差があります。個人差については、上のグラフの受給額分布が示すとおり、「月額1万円未満から30万円以上」となっています。
3.2 国民年金の受給額に見られる個人差
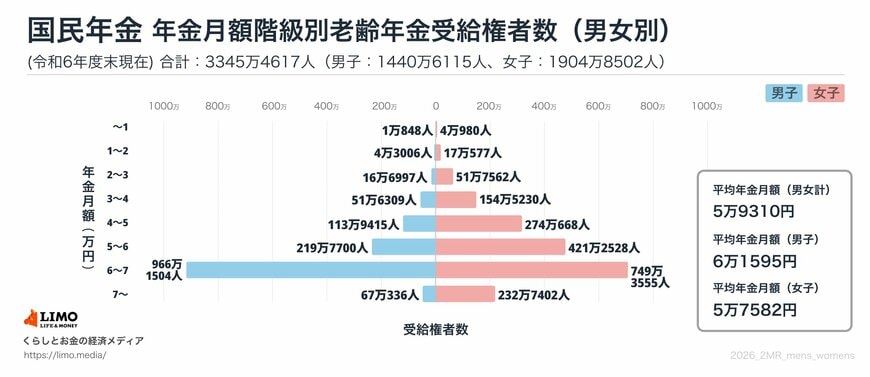
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
国民年金の受給額分布(1万円ごと)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は男女全体と女性が5万円台、男性については6万円台です。
ボリュームゾーンは「6万円以上~7万円未満」となっています。個人差については、上のグラフの受給額分布が示すとおり、「月額1万円未満~7万円以上」となっています。
4. まとめにかえて
今回は、65歳以上の無職世帯における生活費や年金の実態について解説しました。夫婦世帯・単身世帯ともに、平均的には毎月赤字となっていることがわかります。
また、年金収入に大きく依存する世帯が多い一方で、受給額には大きな個人差がある点も重要です。こうした現状を踏まえると、老後資金の準備や支出の見直しがますます重要になってきます。今のうちから家計を見直したり、将来の収入源を考えたりすることが、安心した老後生活につながるでしょう。