新NISA「オールカントリー×S&P500」の重ね買いは無意味?プロが教える“本当に意味のある”分散術
似たもの同士を買ってない?投資信託とETFの使い分けから守りの「脇役」銘柄の選び方まで


新NISA口座を開設し、「オルカン」の愛称で知られる「オールカントリー(全世界株式)」や「S&P500」で積立を始めた方も多いのではないでしょうか。しかし、「みんなが買っているから安心」だと思考停止してしまうのは、少し危険です。長期的な資産形成のためには、商品の構造や分散の仕組みを正しく理解することが不可欠です。
本記事では、ファンドアナリストの篠田尚子さんが金融経済YouTubeチャンネル「ミライド」で解説した内容をもとに、投資信託とETFの比較、銘柄選定のポイント、効果的な分散戦略について解説します。
1. そもそも何が違う? ETFと投資信託の仕組み
1.1 ETFは株式のようにリアルタイムで取引可能
ETF(上場投資信託)と一般的な投資信託。どちらも「ファンド」と呼ばれる金融商品です。篠田さんは、両者の最大の違いは、「取引ルールや価格決定の仕組みにある」と解説します。
投資信託は非上場の商品で、取引価格(基準価額)が決まるのは、1日に1回のみ。この基準価額で購入や売却を行います。
これに対し、ETFは株式市場に上場しているため、株式と同様に市場が開いている間はリアルタイムで価格が変動し、売買が可能です。株式と同様に自分で購入したい価格を指定する「指値(さしね)注文」ができる点も、ETFの大きな特徴です。

1.2 なぜ投資信託より安い? ETFのコスト構造
一般的に、ETFは投資信託よりも信託報酬が安い傾向にあります。篠田さんはその理由について「投資信託とETFでは信託報酬の構造が異なるため、ETFは投資信託よりコストが安い傾向にある」と解説します。
一般的な投資信託の場合、私たち投資家が負担する信託報酬は、「販売会社(証券会社や銀行)」「運用会社」「受託会社(信託銀行)」の3社で分け合います。一方、ETFは市場で直接売買する仕組みのため、保有期間中に「販売会社」へ支払う報酬が発生しません。「販売コスト」がカットされていることが、ETFのコストが安くなる最大の理由です。

2. ETFの分類と使い分けのポイント
2.1 国内ETFと海外ETFの違いとは
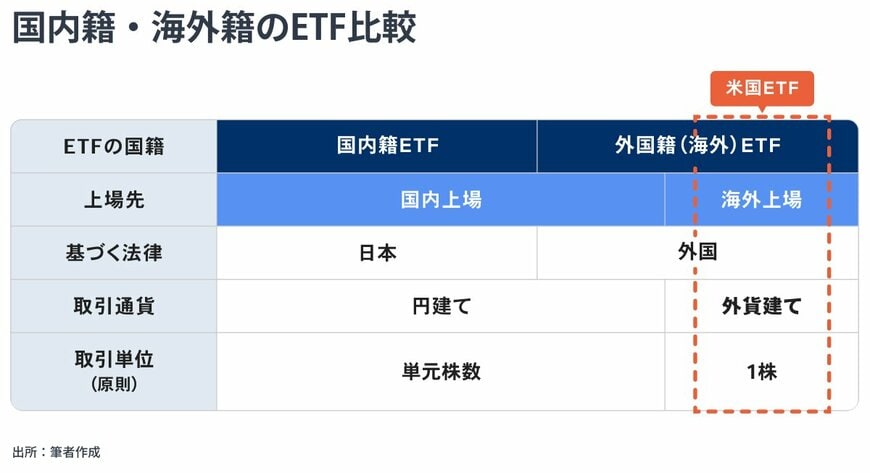
ETFは、大きく分けて主に日本の法律に基づく「国内ETF」と、海外の法律に基づく「海外(外国籍)ETF」の2種類があります。
・国内ETF(円建て):日本の証券取引所(東証など)に上場しており、日本円で取引ができる。日本株と同じ感覚で売買できる。
・海外ETF(主に外貨建て):米国などの海外取引所に上場。米ドル建てが中心で、人気の「S&P500」や「NASDAQ100」などがこれにあたりますが、取引は基本的に米ドルで行う必要がある。
ただし、一部の海外ETFには日本の証券取引所に上場し、円建てで取引されているものも存在します。
2.2 一括・積立・少額。投資スタイルで選ぶ使い分け
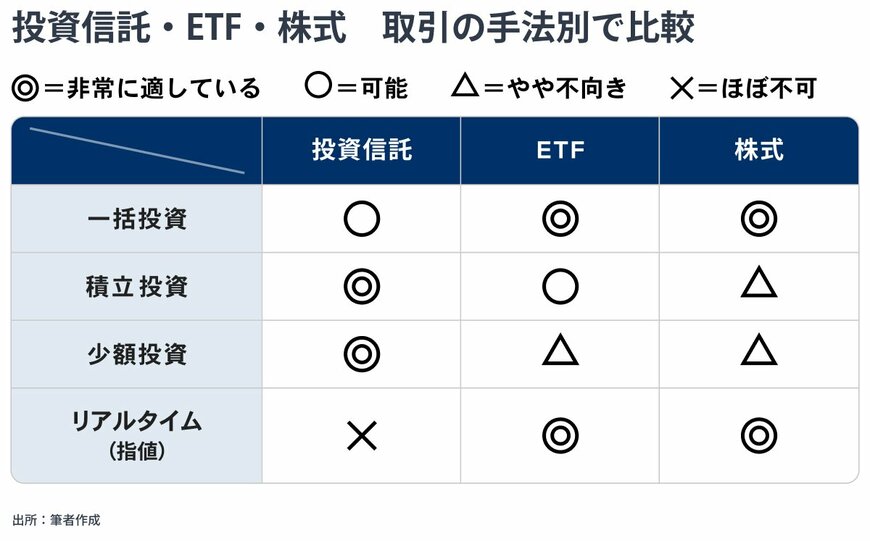
それでは、結局のところ、ETFと投資信託のどちらを選べばいいのでしょうか。篠田さんの答えはシンプルで、「ご自身の投資スタイルに合わせて使い分けるのが正解」とアドバイスします。
投資の方法は、大きく分けて「まとまった資金での一括投資」と「コツコツ続ける積立・少額投資」があります。
「市場価格を見ながらリアルタイム性を重視したい」、「大口取引をしたい」といった場合にはETFが適しています。一方、定期的に少額で積み立てたい場合は、ネット証券等で最小100円から購入できる投資信託が適しています。
▼「ETF」が向いている人
・ある程度まとまった資金で一括投資をしたい
・市場価格をみながら、自分が狙ったタイミングで売買したい(リアルタイムを重視)
▼「投資信託」が向いている人
・給与などから毎月コツコツ積立投資をしたい
・少額から始めたい(ネット証券なら100円から可能)
3. 適切な分散投資と組み合わせ原則
3.1 分散投資の基本は「時間」と「資産」
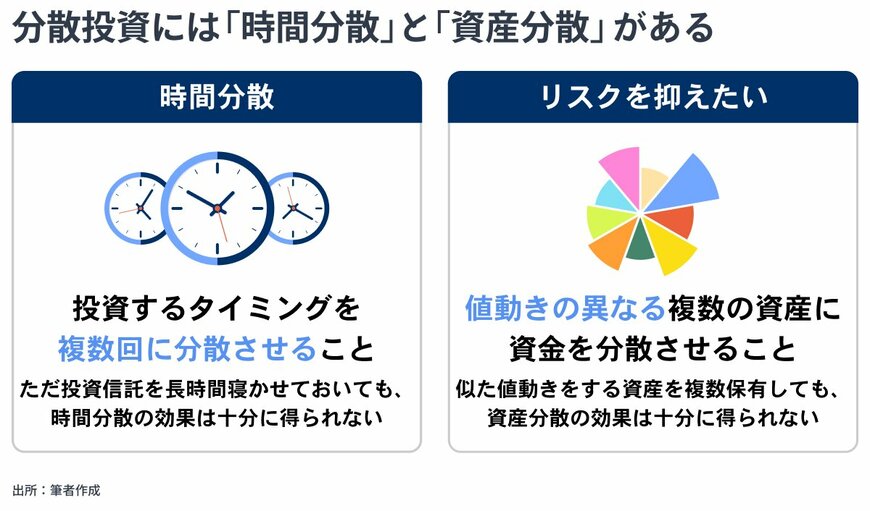
投資のリスクを減らすための「分散」には、大きく分けて「時間分散」と「資産分散」の2つがあります。
1.時間分散:購入のタイミングを複数回に分けること。積立投資を行うことで実現する。
2.資産分散:値動きの異なる資産を複数組み合わせること。
新NISAの「つみたて投資枠」を使っていれば、1の時間分散は自動的にクリアできています。さらに、篠田さんは「この2つの分散を両立させることが、長期投資において重要になる」と説明します。
3.2 賢い分散と危険な分散
積立投資を行うことで「時間分散」はクリアできても、多くの人が陥りがちなのが「資産分散」の失敗です。
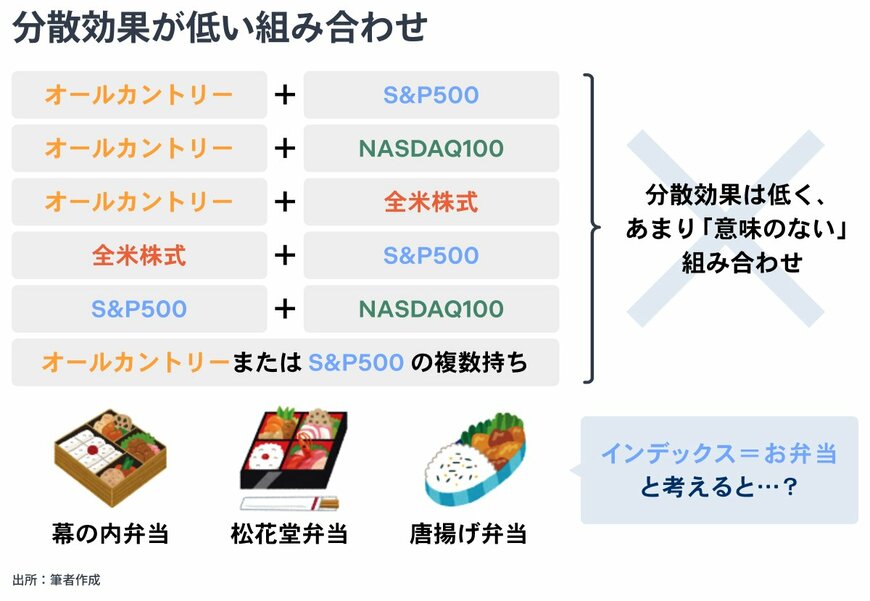
もっとも典型的な分散の失敗の典型例は、「オールカントリー(全世界株式)」と「S&P500」を両方買うように、価格変動の傾向が似ている商品を複数持つことです。実は、「オルカン」等の全世界株ファンドの中身の約6割は米国株が占めているため、この二つは値動きがほとんど同じです。これではリスクを分散する意味がほとんどありません。
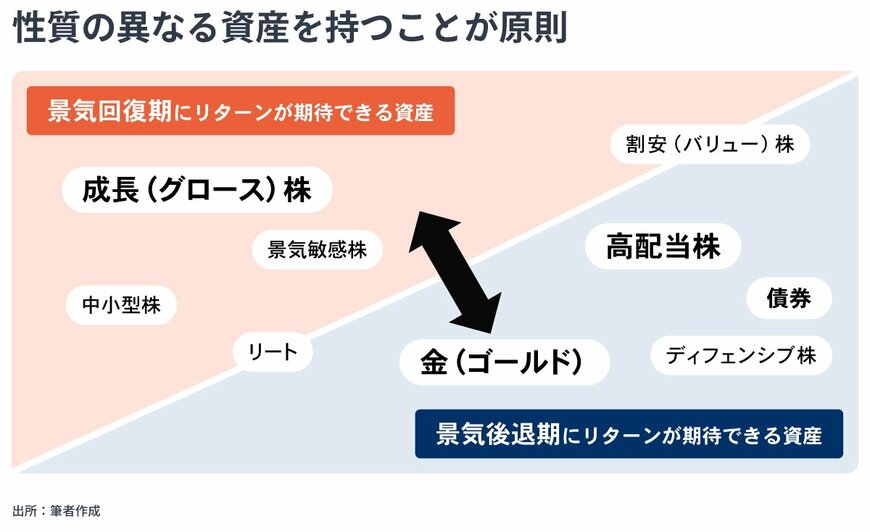
「賢い分散」とは、値動きの傾向が異なる資産を組み合わせることです。例えば、「S&P500」のような「成長株(グロース株)=攻め」に対し、景気低迷期にも値下がりしにくい「金(ゴールド)」や「高配当株」といった「守りの資産」を組み合わせることが重要です。
3.3 ポートフォリオ設計の原則
ポートフォリオを組む際、篠田さんは「ドラマのキャスティング」のように役割を意識すべきだと解説します。
・主役(1つでOK):景気回復期、好況期にリターンを稼ぐ。
例)「オールカントリー」「S&P500」などのグロース株。
・脇役(複数組み合わせてOK):景気後退期・低迷期に下値抵抗力を持ち資産を守る緩衝材になる。ポートフォリオ全体の安定を図る役割として組み入れることが原則。
例)「金(ゴールド)」「高配当株」「債券」など。
「重要なのは、それぞれの資産がポートフォリオ内で果たす役割を理解すること」と篠田さんは説明しています。
4. ポイントまとめ
・ETFは販売会社報酬を含まないためコストが低く、リアルタイム取引や指値注文が可能。
・市場を見ながらの一括投資なら「ETF」、少額からの積立なら「投資信託」と投資スタイルによって使い分ける。
・分散投資は、「オールカントリー」とS&P500のような「重複」を避け、「値動きが異なる資産」を組み合わせることが重要。
動画はこちらからご覧下さい

ミライド