【後期高齢者医療保険】高齢者の医療費「3割負担」拡大へ?現在の基準で「3割負担」になる年収基準はいくらか
後期高齢者医療保険制度について簡単におさらい!窓口負担割合判定の流れ
Hyejin Kang/shutterstock.com


厚生労働省では11月13日の社会保障審議会部会にて、高齢者の医療費負担を現役世代と同じ3割負担に拡大するか議論が行われました。現在、後期高齢者の窓口負担は基本的に1割、一定金額以上の収入があれば2・3割となっています。
現役世代の保険料負担が問題視されるなかで、どこまで高齢者に負担を求めるべきなのか検討されているようです。
この記事では、現在の基準で3割負担になる方を詳しく解説していきます。
後期高齢者医療保険の概要についても触れていくため、改めておさらいをしたい方などもぜひ参考にしてみてください。
1. 後期高齢者医療保険について簡単におさらい
後期高齢者医療保険は、75歳以上の高齢者が加入する公的医療保険制度のことです。急速に高齢化が進むなかで、高齢者の医療費を安定的に確保することを目的に2008年に創設されました。
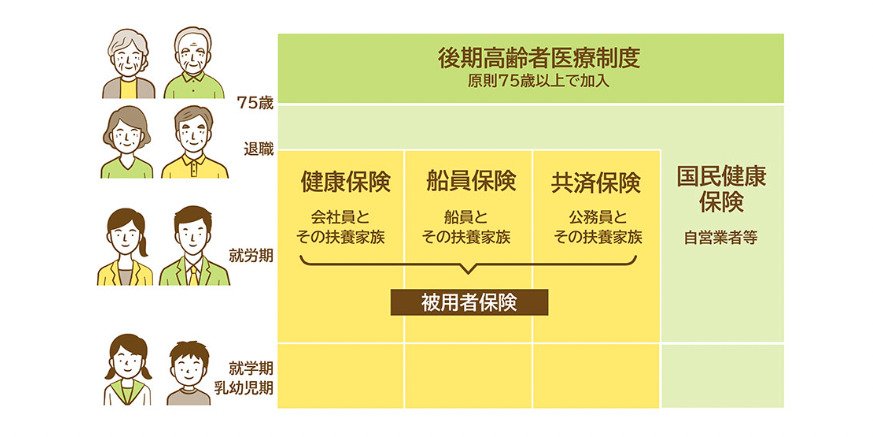
原則として75歳以上の方は自動的に加入するほか、一定の条件に該当する場合は65〜74歳までの方も加入することが可能です。具体的には、後期高齢者医療広域連合から一定の障害状態にあると認定されることで75歳未満でも加入することができます。
次章では、後期高齢者医療保険の窓口負担割合判定の流れについて紹介していきます。
2. 後期高齢者医療保険の窓口負担割合判定の流れ
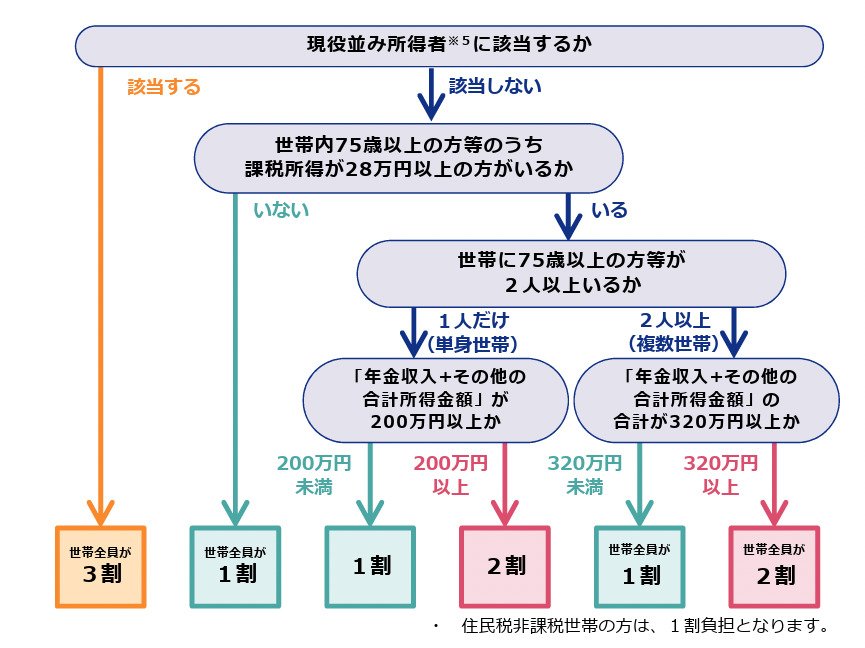
後期高齢者医療保険制度の窓口負担割合は、1・2・3割に分類されています。前述したように基本的には1割負担となりますが、一定金額以上の所得を得ている場合は2・3割負担となるケースがあります。
例えば、2人以上世帯であれば年金収入とその他の合計所得金額が320万円未満で1割負担となります。しかし、合計所得金額が320万円以上になると窓口負担は2割と設定されます。
合計所得金額については単身世帯と2人以上世帯で異なるため、ご自身の世帯状況を踏まえて確認してみてください。
2.1 現在の基準で3割負担に該当する年収基準はいくら?
では現在の基準で、3割負担に該当する年収は具体的にいくらになるのでしょうか。厚生労働省の資料によると、現役並み所得と判断される基準について以下のように記載されています。
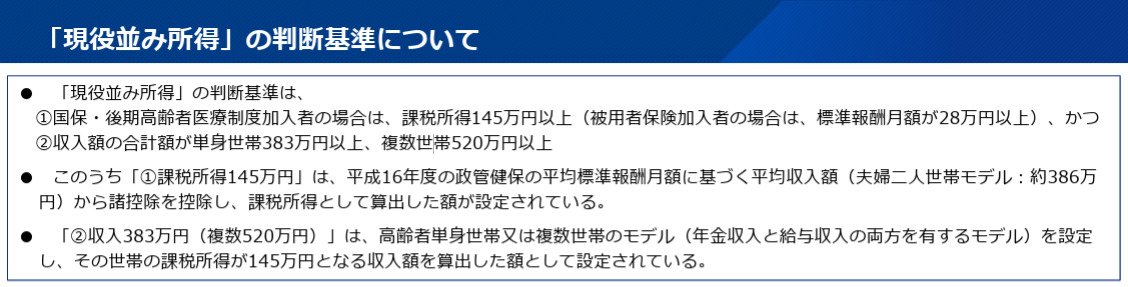
- 単身世帯:383万円以上
- 複数世帯:520万円以上
もう1つの判断基準として課税所得が145万円以上と定められている点もおさえておきましょう。なお、現役並み所得の基準については2006年以降で一度も手を付けられていないため、判断基準の見直しが継続して検討されています。
次章では、一人当たり医療費と自己負担額の比較について確認していきましょう。
3. 一人当たり医療費と自己負担額の比較
以下は2024年度の一人当たり医療費と自己負担額を並べたグラフです。
厚生労働省「世代内、世代間の公平の更なる確保による全世代型社会保障の構築の推進」によると、年齢が上がるにつれて医療費も高くなっていることがわかります。
一方で自己負担金額については60代後半をピークにして、それ以降の自己負担金額は低く抑えられています。
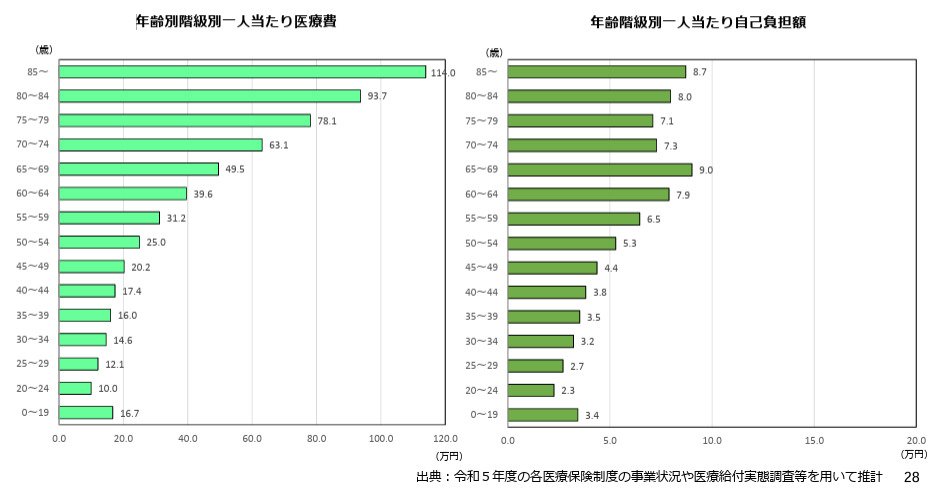
よって上記のデータからは高齢になるにつれて医療費は高くなるが、一定の年齢を超えると自己負担金額を抑えられるため、一人当たり医療費と自己負担額の逆転が生じていると考えられるでしょう。
逆転が生じている原因としては、高齢者に対する窓口負担割合の軽減措置などが影響していると予想されます。そのため、今後も制度の継続的な是正を議論・実施していくことが求められます。
4. おわりに
後期高齢者の医療費負担は、制度開始から時間が経過した現在でも見直しの議論が行われている重要なテーマのひとつです。
現行の制度では多くの後期高齢者が1割負担で医療を受けられる一方で、一定以上の所得がある場合に2・3割負担が適用されている状況です。
2025年9月末には後期高齢者の窓口負担を軽減する措置が終了されましたが、長年手を付けられていない「現役並み所得」についても、社会保障全体の持続可能性を考えるうえで見直しの議論が必要であると言えるでしょう。
関連記事
国民健康保険料「年収500万円のひとり暮らし会社員」が会社都合で辞めたら、届け出で年約49万円が16万円台になることも
倒産や解雇、雇い止めなどで仕事を辞めて国民健康保険に入る人は、届け出をすると前年の給与所得を100分の30として保険料が計算されます。対象は雇用保険の特定受給資格者と特定理由離職者で、離職理由コードで確かめます。期間は翌年度の末までです。新宿区の2026年度の料率で試算すると、年収500万円だった単身の45歳は年約49万2000円が約16万8000円になりました。
高額療養費はマイナ保険証で済むと思いきや、「2万9000円」戻る試算も!入院した月に別の病院へも通った人は確認を
高額療養費の払い戻しは、申請できる期間が決まっています。協会けんぽでは、時効は診療月の翌月1日から2年です。マイナ保険証で入院して窓口の支払いが上限までに抑えられても、同じ月に別の病院の外来にかかると、合算してあとから払い戻しを受けられることがあります。70歳未満で区分ウの会社員が、入院と外来で医療費110万円かかった月の試算では、申請すると2万9000円が戻ります。
高額療養費、2024年11月診療分は11月30日が申請期限。2年前の分は引き上げ前の上限で、区分ウ・医療費50万円なら6万7570円戻る
高額療養費を受け取る権利は、健康保険法第193条により2年で時効になり、診療月の翌月1日から数えます。2024年11月診療分なら申請期限は2026年11月30日です。さかのぼって申請する分は2026年8月に引き上げられる前の上限額で計算し、区分ウで医療費50万円の月なら6万7570円が戻ります。払い戻しまでの期間と、自治体や健康保険組合の手続きの違いも確認します。
参考資料
湯田 浩平