貯金が「1000万円」を超えました。銀行口座を分けた方が良いって本当?
1000万円以上の貯蓄がある人の割合も確認!
polkadot_photo/shutterstock.com


不安定な世の動きに備えて、たくさん貯金をしている人もいるかもしれません。
ただし、貯金が1000万円を超えると銀行口座を分けた方が安全です。本記事では、貯金が1000万円を超えると銀行口座を分けた方が良い理由を解説します。
実際に貯蓄が1000万円以上ある世帯の割合も紹介するので、ぜひ参考にしてみてください。
1. 貯蓄が1000万円ある人はどれくらいいるのか
まずは、貯蓄が実際に1000万円を超える人がどのくらいいるのかを確認しましょう。
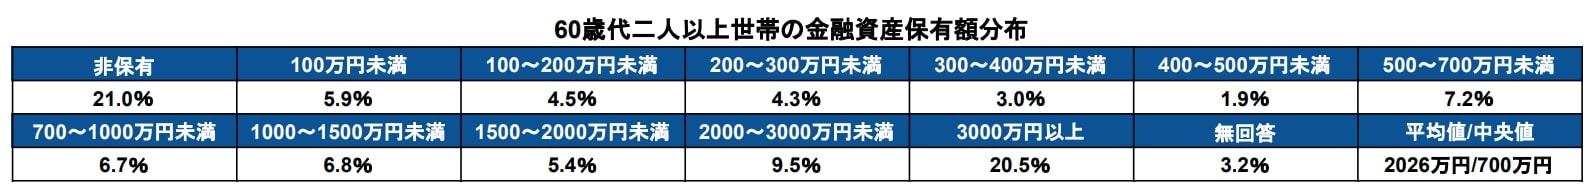
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」によると、60歳代二人以上世帯の金融資産保有額は以下の通りです。なお、金融資産には預貯金のほかに株式や投資信託、債券、個人年金保険などを含みます。
※日常的な出し入れ・引落しに備えている普通預金残高は含まない。
1.1 60歳代二人以上世帯の金融資産保有額
- 非保有 :21.0%
- 100万円未満 :5.9%
- 100~200万円未満 :4.5%
- 200~300万円未満 :4.3%
- 300~400万円未満 :3.0%
- 400~500万円未満 :1.9%
- 500~700万円未満 :7.2%
- 700~1000万円未満 :6.7%
- 1000~1500万円未満 :6.8%
- 1500~2000万円未満 :5.4%
- 2000~3000万円未満 :9.5%
- 3000万円以上 :20.5%
- 無回答 :3.2%
平均値 :2026万円
中央値 :700万円
1000万円以上の貯蓄がある60歳代世帯の割合は、42.2%です。半分近くの世帯は、貯蓄が1000万円以上あることがわかります。
2. 貯金が1000万円を超えると銀行口座を分けた方が良いのか
貯金が1000万円を超える場合、1000万円を超える部分からは別の金融機関の口座に移すことがおすすめです。
これは、万が一貯金をしている金融機関が破綻した際にお金を引き出せなくなるリスクを回避するためです。
日本には「預金保険機構」という機関があり、金融機関が破綻してお金を返せなくなった場合でも、1金融機関ごとに合算して、 預金者1人当たり元本1000万円までと破綻日までの利息等が保護されます。対象となるのは、普通預金や定期預金などの一般預金で外貨預金などは保護の対象外です。
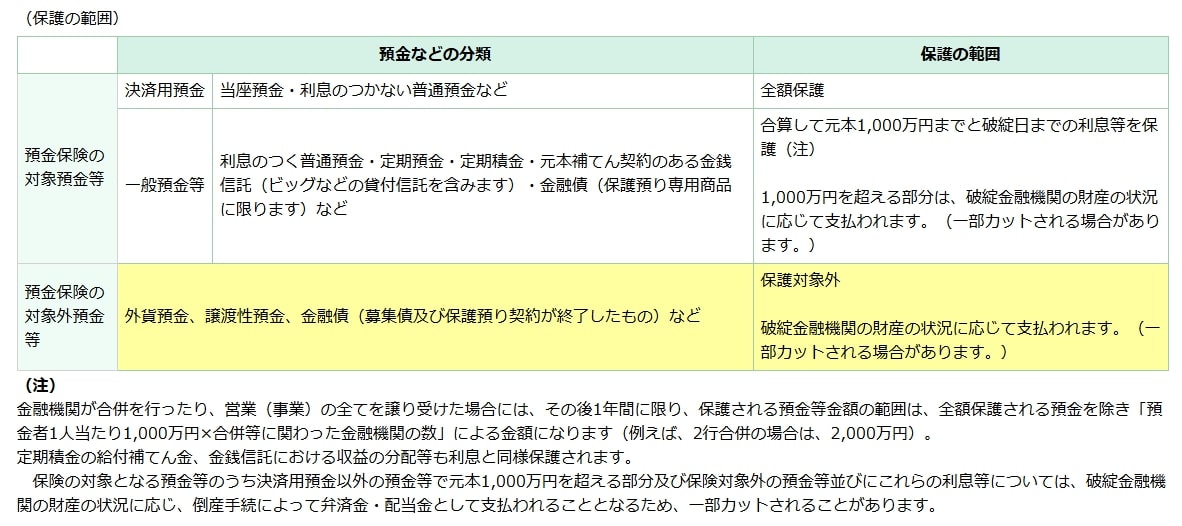
そのため、1000万円とその利息までは一つの金融機関に預けていても安心ですが、それを超える部分に関しては他の金融機関に預けた方がいいでしょう。
預金が1000万円を超える場合は、他の金融機関に口座を開設して、預金の分散を検討してみてください。
3. 貯金だけでなく投資を始めよう
貯金に余裕がある場合は、投資を始めるのもおすすめです。
投資でお金を増やすことで、インフレに対応できたり、効率よく老後資金を用意できたりします。特に、2024年から始まった新NISAを活用して投資をすれば、非課税で資産形成が可能です。
たとえば、新NISAを活用して年率3%の運用で月3万円の積立投資を続けた場合、20年3か月で1000万円を貯められます。また、年率5%で運用すれば、17年6か月で1000万円を築くことが可能です。貯金だけだと、27年8か月かかるため、その差は歴然です。

3.1 月3万円の積立投資で1000万円を増やすために必要な期間
- 運用利回り 期間
- 年率1% 24年7か月
- 年率2% 22年2か月
- 年率3% 20年3か月
- 年率4% 18年9か月
- 年率5% 17年6か月
- 年率6% 16年5か月
- 年率7% 15年6か月
貯金だけでなく投資でお金を増やすことも検討してみるとよいでしょう。
4. お金の計画をたてよう
お金は、計画的に備える必要があります。老後にどれくらいのお金が必要なのかによって、今から取るべき対策も異なります。
ぜひ、受け取る年金や老後の生活費、ライフイベントごとに必要なお金などをシミュレーションして、今からお金に関する計画を立ててみてはいかがでしょうか。
関連記事
【配偶者控除】12月の年末調整は給与収入136万円以下が対象。社会保険の扶養は「年収130万円未満」をこれから1年間の見込みで判定
所得税の配偶者控除は、配偶者の1月から12月の合計所得金額62万円以下で判定し、給与だけなら給与収入136万円以下が目安です。健康保険の被扶養者は、被扶養者に該当する時点以降の見込みの年間収入130万円未満が基準で、60歳以上や障害者は180万円未満です。給与収入133万円の配偶者は、健康保険の扶養から外れても、本人の合計所得金額900万円以下なら配偶者控除38万円を受けられます。
【生活の中のマネー知識】「20万円まで免税」を超えた海外の買い物、課税されるのは超えた額でなく残った品物
海外で買った物の免税範囲は、酒・たばこ・香水を除くその他の品目で海外市価の合計20万円までです。超えたときは20万円以内に収まる品物が免税になり、残りの品物に課税されます。簡易税率15%が当たる品なら課税価格は小売価格の0.6倍。衣類4点・合計28万円の例で、課税される品と税額の目安を試算しました。
【米ドル定期1年・年3.4%】100万円を1ドル159.40円で預けた損益分岐点は「155.49円」。満期に140円・150円・165円ならいくら?
FRBは10月のFOMCで政策金利を3.75〜4.00%に据え置き。ソニー銀行の米ドル定期1年は年3.400%です。100万円を1ドル159.40円で預けた場合の損益と、満期のドル円レート別の早見表、損益分岐点、為替手数料による違いを試算します。
参考資料
苛原 寛