【後期高齢者医療制度】一覧表つき!後期高齢者医療制度の保険料目安額をチェック
2024年12月からは保険証がマイナンバーカードと一体化に

yoshi0511/shutterstock.com


目次[開く][閉じる]
- 1. 今後は「マイナ保険証」を利用することに
- 1.1 必ず確認したい「医療費の自己負担割合」
- 2. 2024年12月2日より、マイナンバーカードと健康保険証が一体化
- 2.1 一体化のメリット1:より良い医療が可能になる
- 2.2 一体化のメリット2:健康管理に役立てられる
- 2.3 一体化のメリット3:医療費控除の申告が簡単になる
- 2.4 一体化のメリット4:高額な医療費の立て替えが不要になる
- 3. 「後期高齢保険料」はいくら?保険料率と全国平均をチェック
- 3.1 【2024年度】後期高齢者医療制度の「保険料率と全国平均」
- 3.2 【2025年度】後期高齢者医療制度の「保険料率と全国平均」
- 4. 【都道府県別】後期高齢保険料の保険料例
- 4.1 【2024年度】後期高齢保険料の保険料を比較(年金収入195万円の場合)
- 4.2 【2025年度】後期高齢保険料の保険料を比較(年金収入195万円の場合)
- 5. 社会保障費が増大していくことが想定される
- 6. 【参考】会社員・公務員などが対象「厚生年金」の平均受給額一覧表
- 7. フリーランス・主婦などが対象「国民年金」の平均受給額一覧表
- 参考資料
後期高齢者医療制度は、75歳以上の方や一部の65歳以上の方を対象とした医療保険制度です。
2024年12月にマイナンバーカードと保険証が一体化となりましたが、どのようなメリットがあるのでしょうか。
今回は後期高齢者医療制度の負担割合の概要や、マイナンバーカードとの一体化について解説します。
記事後半では後期高齢者医療制度の保険料例を都道府県別で紹介しますので、参考にしてみてください。
1. 今後は「マイナ保険証」を利用することに
後期高齢者医療制度の保険証は、7月末に有効期限が切れ、8月1日に新しい保険証が交付されます。
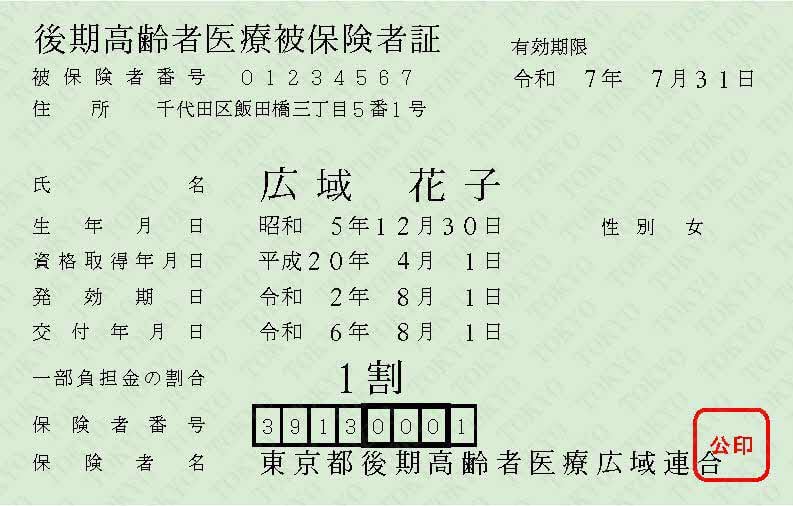
しかし、2024年に発行された保険証の有効期限は「令和7年(2025年)7月31日」となっています。これは、2024年12月2日からの「マイナンバーカード」と健康保険証の一体化をふまえた措置です。
今後はマイナンバーカードと健康保険証が一体化されて「マイナ保険証」として利用することになります。
1.1 必ず確認したい「医療費の自己負担割合」
保険証が届いた際に確認すべき重要なポイントは「医療費の自己負担割合」です。
自己負担割合は、住民税課税所得などに基づいて毎年8月1日に見直されます。
もし所得に変動があった場合、自己負担割合が変更されている可能性があるため、注意が必要です。
なお、2022年10月1日からは、新たに「2割負担」が導入されました。
- 3割負担:現役並み所得者(同じ世帯の被保険者の中に住民税課税所得が145万円以上の方がいる場合)
- 2割負担:一定以上所得のある方
- 1割負担:一般所得者等(同じ世帯の被保険者全員の住民税課税所得がいずれも28万円未満の場合など)
※基準となる所得は世帯の状況によって異なるため、詳しくはお住まいの自治体の窓口で確認してください。
医療費の自己負担割合が1割から2割、または3割に増えると、医療費がそれぞれ2倍または3倍になることを意味します。
生前整理で空き家を売ると、一時的に所得が増えることがあります。
税金の上昇を認識していても、医療費や介護サービスの自己負担に影響することを知らない方が意外と多いため、保険証が届いたら、必ず自己負担割合を確認しておきましょう。
2. 2024年12月2日より、マイナンバーカードと健康保険証が一体化
2024年12月2日から、マイナンバーカードと健康保険証が一体化し、「マイナ保険証」として利用されるようになりました。これにより、医療機関を受診する際には、マイナンバーカードを提示して手続きすることが基本となります。
※マイナ保険証を持っていない人や、マイナンバーカードへの健康保険証の紐づけをしていない人には、「資格確認書」が無償で交付されます。
政府は、マイナ保険証の利点として以下の4点を挙げています。
2.1 一体化のメリット1:より良い医療が可能になる
これまでの健康診断の情報や薬剤情報を新しい医療機関でも共有できるため、より適切な医療を受けやすくなります。
2.2 一体化のメリット2:健康管理に役立てられる
マイナポータルを通じて、これまでの特定健診情報や薬剤情報にアクセスできるようになります。
紙の健診結果をどこかに置き忘れている方にとっては、これが振り返りやすくなる助けとなるでしょう。
2.3 一体化のメリット3:医療費控除の申告が簡単になる
マイナポータルを利用することで、確定申告の医療費控除手続きが可能になります。
医療費通知情報が自動で入力されるため、これまでの申告よりも手続きが簡便になるでしょう。
2.4 一体化のメリット4:高額な医療費の立て替えが不要になる
高額療養費制度では、自己負担額に上限が設定されていますが、最初に全額を立て替える必要があります。
この負担を軽減するために「限度額適用認定証」を事前に取得することも可能ですが、急な入院では手続きが間に合わない場合があります。マイナ保険証を利用すると、限度額を超える支払いが免除されるため非常に便利です。
次章では、後期高齢者医療制度における保険料の目安について見ていきましょう。
3. 「後期高齢保険料」はいくら?保険料率と全国平均をチェック
後期高齢者医療制度における被保険者一人当たりの平均保険料額は、全国平均で以下のとおりです。
3.1 【2024年度】後期高齢者医療制度の「保険料率と全国平均」
- 被保険者均等割額の年額:5万389円
- 被保険者均等割額の月額:4199円
- 所得割率:10.21%
- 平均保険料額の年額:8万4988円
- 平均保険料額の月額:7082円
3.2 【2025年度】後期高齢者医療制度の「保険料率と全国平均」
- 被保険者均等割額の年額:5万389円
- 被保険者均等割額の月額:4199円
- 所得割率:10.21%
- 平均保険料額の年額:8万6306円
- 平均保険料額の月額:7192円
上記はあくまで全国平均の数字で、実際の保険料は、以下の2種類の保険料に基づいて個別に算出されます。
- 均等割額:被保険者が均等に負担する保険料
- 所得割額:被保険者の前年の所得に応じて負担する保険料
次章では「年金収入195万円」のモデルケースを例に、全国の保険料を比較してみましょう。
4. 【都道府県別】後期高齢保険料の保険料例
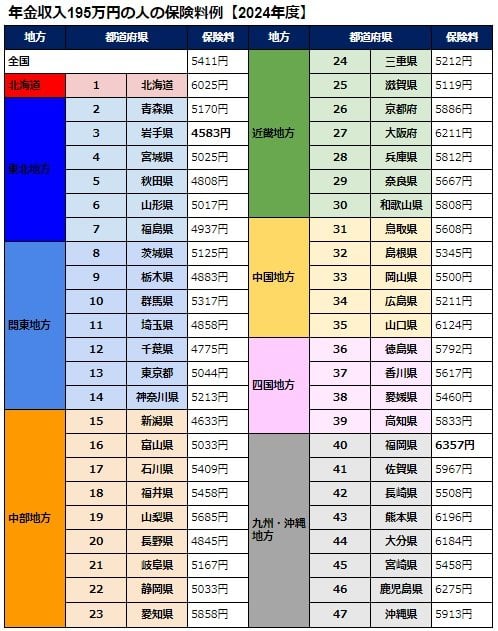
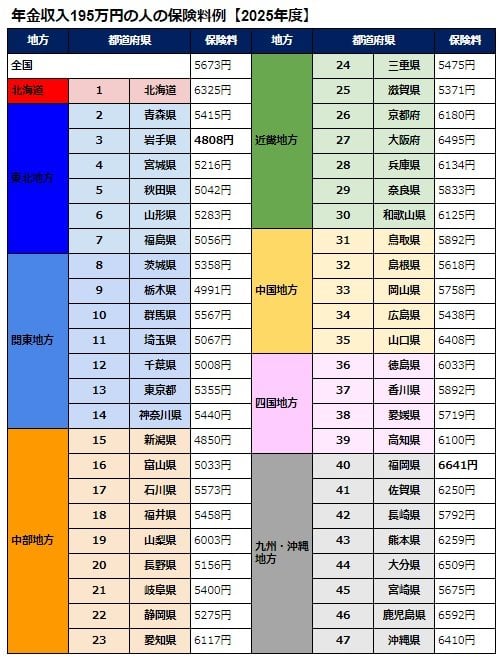
ここからは年金収入195万円をモデルケースとして、全国の保険料を比較しています。
4.1 【2024年度】後期高齢保険料の保険料を比較(年金収入195万円の場合)
- 全国:5411円
- 北海道:6025円
- 青森県:5170円
- 岩手県:4583円
- 宮城県:5025円
- 秋田県:4808円
- 山形県:5017円
- 福島県:4937円
- 茨城県:5125円
- 栃木県:4883円
- 群馬県:5317円
- 埼玉県:4858円
- 千葉県:4775円
- 東京都:5044円
- 神奈川県:5213円
- 新潟県:4633円
- 富山県:5033円
- 石川県:5409円
- 福井県:5458円
- 山梨県:5685円
- 長野県:4845円
- 岐阜県:5167円
- 静岡県:5033円
- 愛知県:5858円
- 三重県:5212円
- 滋賀県:5119円
- 京都府:5886円
- 大阪府:6211円
- 兵庫県:5812円
- 奈良県:5667円
- 和歌山県:5808円
- 鳥取県:5608円
- 島根県:5345円
- 岡山県:5500円
- 広島県:5211円
- 山口県:6124円
- 徳島県:5792円
- 香川県:5617円
- 愛媛県:5460円
- 高知県:5833円
- 福岡県:6357円
- 佐賀県:5967円
- 長崎県:5508円
- 熊本県:6196円
- 大分県:6184円
- 宮崎県:5458円
- 鹿児島県:6275円
- 沖縄県:5913円
最も高い保険料は福岡県の6357円で、最も低いのは岩手県の4583円でした。
同じ年収でも、都道府県によって月額で約1700円の差が見られます。
また、2025年度にはさらに保険料が引き上げられることが決まっています。
4.2 【2025年度】後期高齢保険料の保険料を比較(年金収入195万円の場合)
代替テキスト・上部キャプション:年金収入195万円の人の2025年度の保険料例
- 全国:5673円
- 北海道:6325円
- 青森県:5415円
- 岩手県:4808円
- 宮城県:5216円
- 秋田県:5042円
- 山形県:5283円
- 福島県:5056円
- 茨城県:5358円
- 栃木県:4991円
- 群馬県:5567円
- 埼玉県:5067円
- 千葉県:5008円
- 東京都:5355円
- 神奈川県:5440円
- 新潟県:4850円
- 富山県:5033円
- 石川県:5573円
- 福井県:5458円
- 山梨県:6003円
- 長野県:5156円
- 岐阜県:5400円
- 静岡県:5275円
- 愛知県:6117円
- 三重県:5475円
- 滋賀県:5371円
- 京都府:6180円
- 大阪府:6495円
- 兵庫県:6134円
- 奈良県:5833円
- 和歌山県:6125円
- 鳥取県:5892円
- 島根県:5618円
- 岡山県:5758円
- 広島県:5438円
- 山口県:6408円
- 徳島県:6033円
- 香川県:5892円
- 愛媛県:5719円
- 高知県:6100円
- 福岡県:6641円
- 佐賀県:6250円
- 長崎県:5792円
- 熊本県:6259円
- 大分県:6509円
- 宮崎県:5675円
- 鹿児島県:6592円
- 沖縄県:6410円
最も高い保険料は福岡県で6641円、最も低いのは岩手県で4808円となる見込みです。
これにより、月額の差は約1800円に広がります。
基本的に、後期高齢者医療保険料は年金から天引きされるため、保険料が上がると年金の手取り額が減少することになります。
5. 社会保障費が増大していくことが想定される
今回はマイナンバーカードと健康保険証の一体化や後期高齢の保険料例について解説してきました。
今後ますます少子高齢化は進行し、社会保障費が増大していくことが想定されます。これに伴い、現役世代には老後の資金面での不安が増していくかもしれません。
こうした状況で重要なのは、「将来に向けた備え」を考え、行動を起こすことです。例えば、貯蓄は重要ですが、低金利の銀行預金だけでは老後資金を十分に賄うのは難しいと感じる人も多いでしょう。
そこで、資産運用が選択肢の一つになります。NISAやiDeCoといった制度は、税制面での優遇を受けながら資産を増やせる仕組みであり、特に初心者にも取り組みやすい方法です。ただし、これらの運用にはリスクも伴うため、自分のリスク許容度や目的に合った選択をすることが大切です。
資産運用の一歩を踏み出すには、まず情報を集め、自分に合った方法を見つけることから始めるのが良いでしょう。少しずつでも今から準備を進めることで、将来の不安を軽減できるかもしれません。
※後期高齢者医療制度は都道府県ごとの運営のため、お住まいの地域によっては毎年の更新など、取り扱いが異なることがあります。今回は東京都の事例で紹介します
※資格取得のタイミング等によっては、必ずしも記事内の有効期限となるわけではありません。くわしくはお住まいの自治体ホームページや窓口等でご確認ください
6. 【参考】会社員・公務員などが対象「厚生年金」の平均受給額一覧表
ここからは、厚生年金と国民年金の1万円刻みの受給権者数を一覧表でご紹介します。
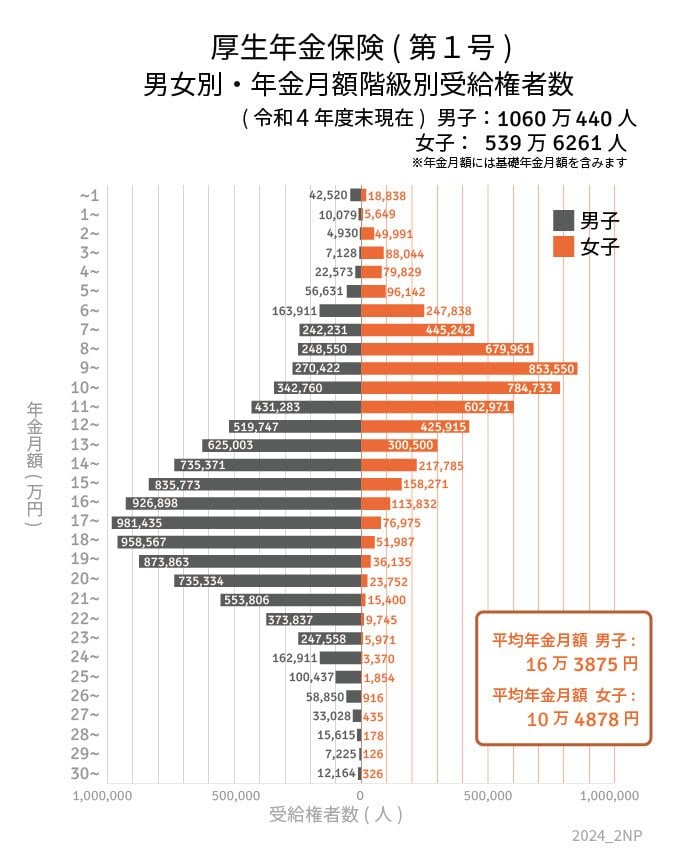
<全体平均>
- 男女全体平均月額:14万3973円
- 男性平均月額:16万3875円
- 女性平均月額:10万4878円
7. フリーランス・主婦などが対象「国民年金」の平均受給額一覧表
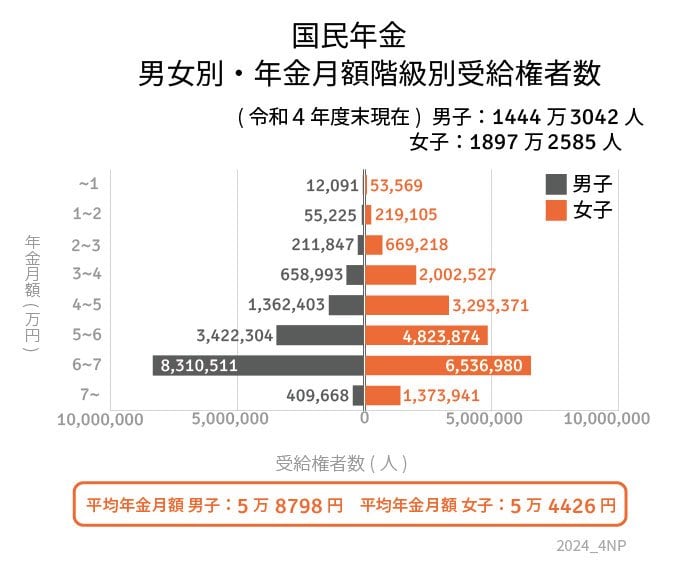
<全体平均>
- 男女全体平均月額:5万6316円
- 男性平均月額:5万8798円
- 女性平均月額:5万4426円
参考資料
中本 智恵