ねんきん定期便の見込額にガッカリ。ダメ元で確認しておきたい4点とは
厚生年金基金の落とし穴
fizkes/shutterstock.com


毎年の誕生月には「ねんきん定期便」が送られてきます。
最近では「老後2000万円問題」や年金の減額など、将来が不安になるニュースを耳にする機会も多く、老後のマネープランを立てようと考えている方も多いのではないでしょうか。
老後のお金を考えるのに「ねんきん定期便」は役立ちますが、高い確率で「ガッカリ」することも多いのがその見込額。
もし年金の額が予想以上に少なかった場合、ダメ元で確認したいポイントがあります。ひとつずつ見ていきましょう。
【注目記事】厚生年金を受給する男性が「年金振込通知書」の内容に衝撃を受けたワケ
1. ねんきん定期便は毎年の誕生月に送られてくる
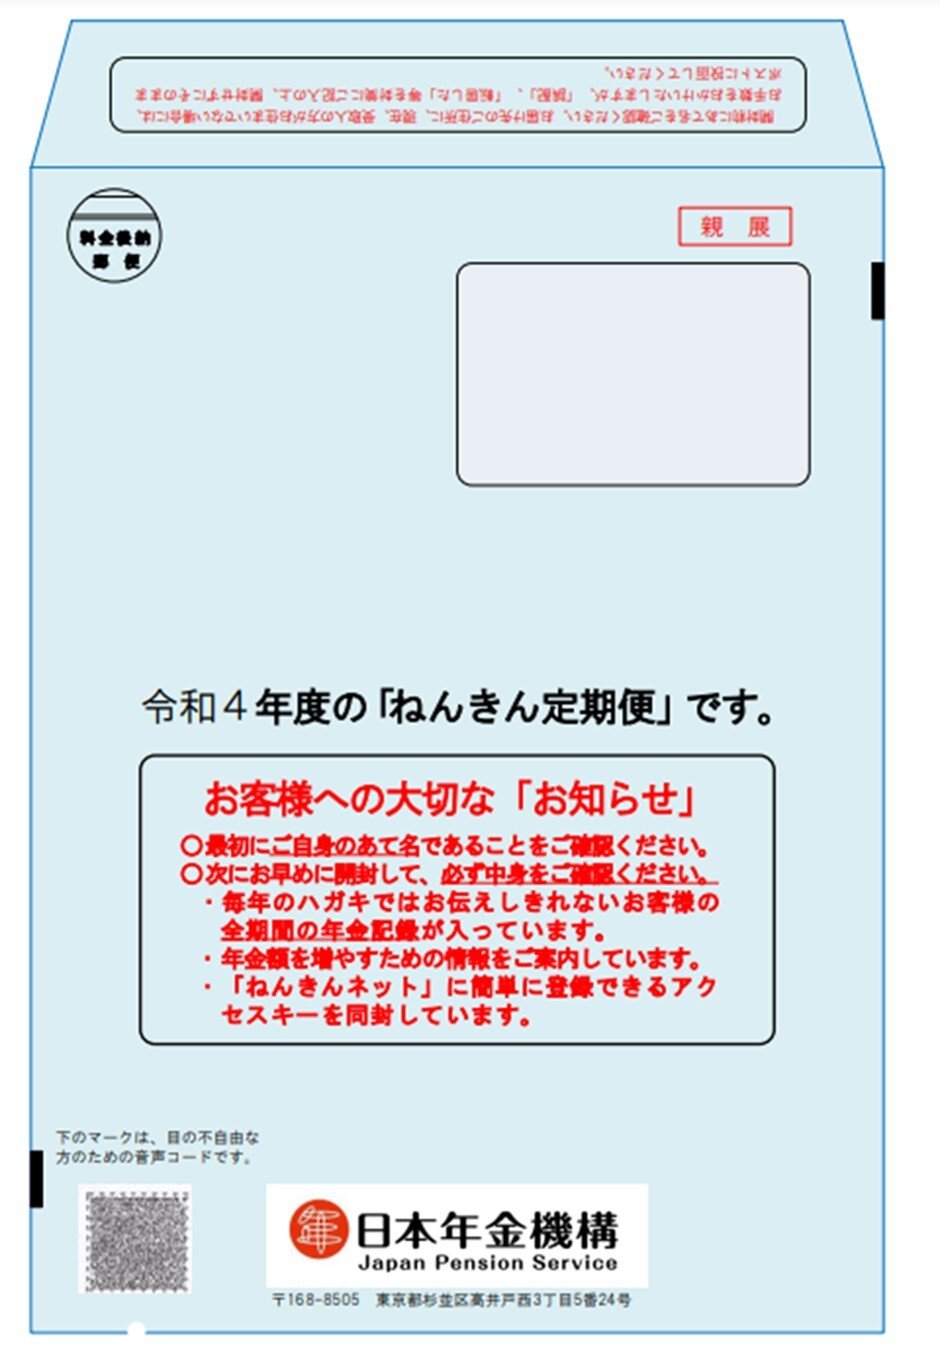
ねんきん定期便は、年に1度誕生月に送られてきます。通常はハガキ形式ですが、35歳・45歳・59歳の「節目の年」には封書で送られてきます。
1/3
出所:日本年金機構「「ねんきん定期便」の送付用封筒等の様式(令和4年度送付分)」
ハガキでも封書でも、これまでの保険料納付額や年金見込額が確認できます。まずは将来の見込額をしっかり確認しましょう。
見込額が少なかったとき、必ず確認したいポイントをまとめていきます。
2. 確認ポイント1. 50歳未満の方は「現時点」での納付実績に基づいた金額だけ
ねんきん定期便の金額が予想以上に少ないと感じたとしても、50歳未満の場合は仕方がない側面があります。
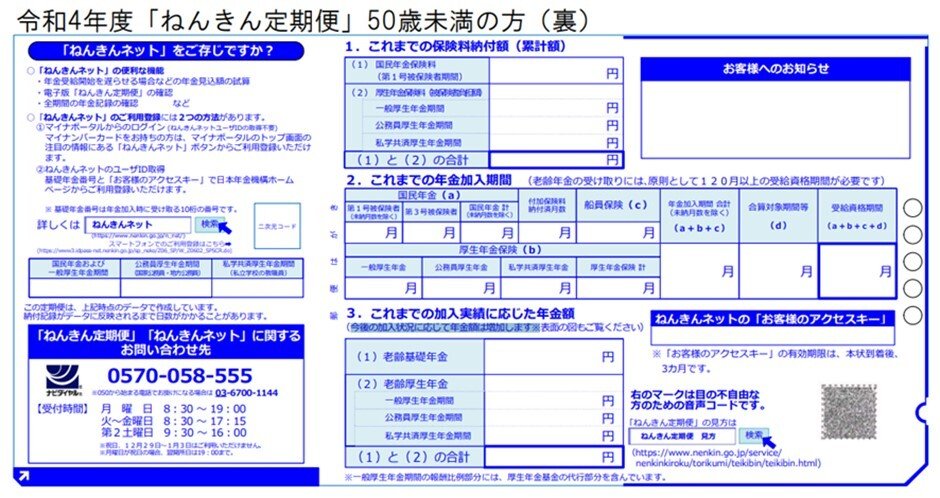
というのも、50歳未満の方に送られるねんきん定期便には、「これまでの加入実績に応じた年金額」が記載されているからです。
ねんきん定期便にもしっかりと「今後の加入状況に応じて年金額は増加します」との注意書きがあります。
2/3
出所:日本年金機構「「ねんきん定期便」の様式(サンプル)と見方ガイド(令和4年度送付分)」
つまり、今後納付する予定の保険料は考慮されていないということなので、見込額が少なくなるのは必然ともいえます。
より正確にシミュレーションしたい場合は、「ねんきんネット」を活用してみるといいでしょう。
3. 確認ポイント2. 年金記録に漏れや誤りがあるかも
過去の年金記録が漏れている、あるいは誤っている場合には、見込額がずれている可能性もあります。
パターンとして比較的多いのは、「3号不整合記録問題」です。会社員等の夫に扶養される妻は、国民年金の第3号被保険者となります。しかし、妻が仕事をしたり夫が退職したりすることで第1号被保険者になったにも関わらず、手続きができていないことがあります。
3/3
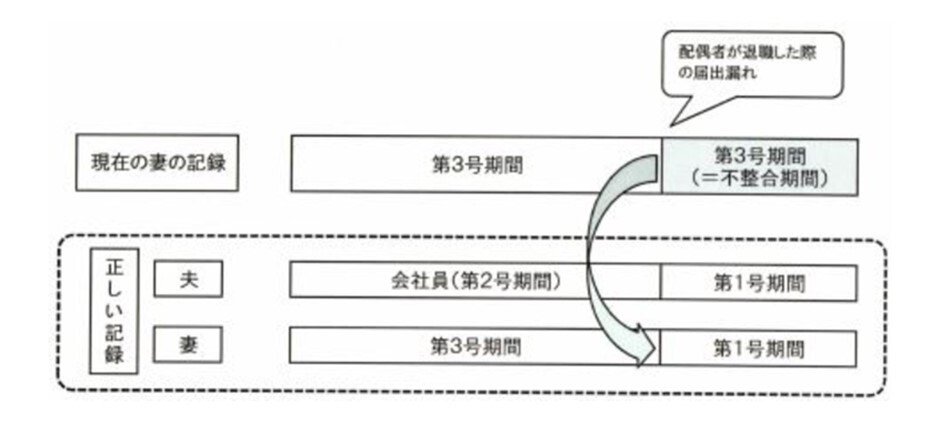
出所:日本年金機構「3号不整合記録問題とは何ですか。」
あるいは結婚や養子縁組で姓が変わる際、年金手帳が複数発行されているケースも過去にはあります。勤務先の手続きが誤っていたり、漏れていたりするケースもあるため、見込額の大小に関わらず、記載内容は必ず確認するようにしましょう。
4. 確認ポイント3. 厚生年金基金や確定拠出年金などに加入していないか
いわゆる私的年金と呼ばれるものは、ねんきん定期便に記載されていません。
例えば「厚生年金基金」は厚生年金に名前が似ていますが、企業や業界団体等が厚生労働大臣の認可を受けて設立する法人です。国が行う老齢厚生年金の一部(報酬比例部分)の支給を代行し、これにプラスアルファ部分を上乗せして年金給付を行います。
2021年度のねんきん定期便からは、厚生年金基金の代行部分が記載されるようになりました。しかし、それ以外については記載がありません。企業年金連合会への照会が確実だといえます。
その他、確定給付企業年金、確定拠出年金、中小企業退職金共済/特定退職金共済、年金払い退職給付なども記載されていないので、別途加入している年金があれば個別に確認するといいでしょう。
5. 確認ポイント4. 加給年金や振替加算の対象でないか
年金受給者の配偶者や子どもが一定の条件を満たす場合、加給年金がもらえる可能性があります。
年金の「家族手当」のようなもので、例えば配偶者が条件を満たせば1年あたり22万3800円(生年月日に応じて加算あり)が年金に加算されます。
また、加給年金額の対象者になっている配偶者が65歳になると、加給年金額が打ち切られる代わりに、一定の基準により本人の老齢基礎年金の額に加算がされます。これを振替加算といいます。
こうした加給年金や振替加算もねんきん定期便には記載されないため、確認が必要です。
6. 年金が少ないならダメ元で確認を
ねんきん定期便は、老後のマネープランを立てるのにとても有効な書類です。
もし年金が少なく感じた場合、ダメ元で上記の内容を調べてみましょう。
それでも少ない場合は、貯蓄や資産運用、保険等で備える必要があります。まずはねんきん定期便の内容を確認してみましょう。
関連記事
厚生年金【平均年収600万円×40年の年金】夫婦で月25万836円。平均年収600万円でも年金だけでは65歳以上の無職の夫婦の生活費に月約4万円届かない
長年勤めた会社員の夫婦が現役時代に平均年収600万円だったとしたら、老後の年金でどこまで暮らせるのでしょうか。加入40年という前提で夫婦の年金額を令和8年度の式で出し、高齢の夫婦世帯の毎月の支出と比べました。その差が50代の手元の貯蓄で何年もつかを平均と中央値の両方で確かめ、差を積立でまかなう場合の月々の金額も、いくつかの仮の利回りで逆算して一覧に並べています。
75〜79歳の厚生年金額は平均15万1377円。「高齢者の定義」見直しが政府の会議で議題になったいま、年金・医療・介護は何歳で変わるか
2026年11月5日の政府の全世代型社会保障構築会議で「高齢者の定義」が議題になりました。何歳を高齢者とするかはまだ決まっていません。いまの制度では、年金は60〜75歳で受け取り始める年齢を選べ、医療の窓口負担は70歳で原則2割、75歳で原則1割に変わります。会議の資料と年金の統計から、制度ごとの年齢の線と、75〜79歳の厚生年金の平均月額15万1377円などのお金の数字を確認します。
来年2月の確定申告を前に、年金受給者で「必要な人」と「不要な人」の違いを知る!源泉徴収票の支払金額「400万円」だとどうなるか
公的年金等の収入が年400万円以下で、それ以外の所得が年20万円以下なら、所得税の確定申告は原則として必要ありません。来年2月から3月の申告を前に、天引きの仕組み、申告が必要な人と不要な人の見分け方、源泉徴収票の「支払金額」の見方、平均の受給額を確認します。医療費控除などで税金が戻る還付申告や、市区町村ごとに異なる住民税の申告、控除証明書をよそおう不審なメールにも触れます。
参考資料
- 日本年金機構「「ねんきん定期便」の様式(サンプル)と見方ガイド(令和4年度送付分)」
- 日本年金機構「3号不整合記録問題とは何ですか。」
- 日本年金機構「加給年金額と振替加算」
- 日本年金機構「厚生年金基金加入期間がある方の年金」
太田 彩子