


厚生労働省「令和3年簡易生命表の概況」によれば、日本人の平均寿命は男性81.74歳、女性87.57歳。
1/5

出典:厚生労働省「令和3年簡易生命表の概況」(2022年7月29日公表)
同じ年や男性の方が年上で結婚する夫婦も多く、また昨今ではおひとりさまを選ぶ女性もいます。
同調査によれば、一般的に年金受給開始となる65歳時点の女性の平均余命は24.73年。
2/5

出典:厚生労働省「令和3年簡易生命表の概況」(2022年7月29日公表)
つまり平均で約25年間年金を受け取っていくわけですが、ご自身の年金受給予定額はみなさんご存知でしょうか。
夫婦であれば年金だけで生活できても、ひとり分の年金では生活できないという女性は多いものです。遺族年金もありますが、夫が国民年金のみの場合は遺族年金を貰えない場合もあります。
今回は国民年金より手厚いと言われる厚生年金を、女性ひとりで月15万円もらえる人はどれくらいいるのか確認しましょう。
【注目記事】厚生年金「男性ひとりで月15万円以上」の割合!今からできる受給予定額を知る方法2選
1. 厚生年金と国民年金は何が違うのか
国民年金と厚生年金の違いをまずは確認しましょう。
3/5
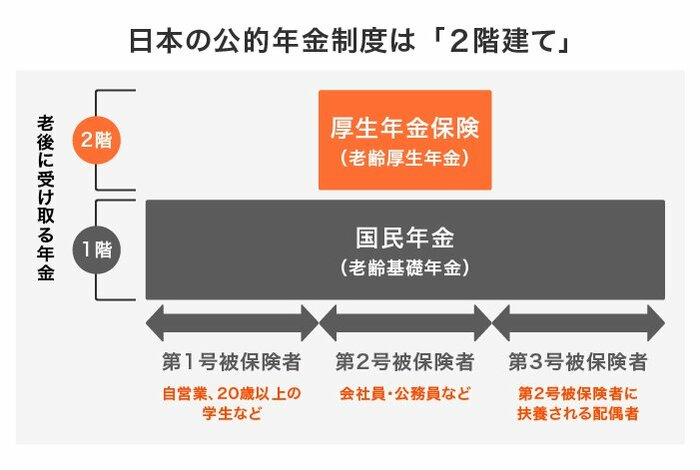
出典:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
国民年金は自営業やフリーランス、専業主婦、また厚生年金に加入していないパートの方が加入します。
一律の保険料を支払うため、加入月数で将来の受給額が左右されます。
一方、厚生年金は会社員や公務員、またパートの方でも特定適用事業所につとめ、一定条件を満たせば加入できます。
収入に応じた保険料を支払うため、加入月数に加えて収入が重要となります。
2. 厚生年金「ひと月15万円以上」貰える人はどれくらい?
厚生年金の年金月額階級別の老齢年金受給者数は1610万133人です。
ひと月の平均額は以下の通り。
2.1 厚生年金の平均月額
14万4366円
- 男性:16万4742円
- 女性:10万3808円
では、厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」を参考に1万円ごとの受給者数を見ていきましょう。
2.2 厚生年金の年金月額階級別の老齢年金受給者数の直近データ
4/5

出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
厚生年金のひと月の年金受給額が15万円を超える割合は、全体で約46%でした。
およそ半数の人が15万円以上貰えていますが、これには男女差があります。
次に男女別に確認していきましょう。
3. 「厚生年金を月平均15万円受給する男性」はどれくらい?
同調査より、男性の受給者数を1万円レンジで確認します。
3.1 【厚生年金】男性の年金月額階級別の老齢年金受給者数のデータ
- 1万円未満:7万2507人
- 1万円以上~2万円未満:1万2071人
- 2万円以上~3万円未満:5395人
- 3万円以上~4万円未満:1万170人
- 4万円以上~5万円未満:3万714人
- 5万円以上~6万円未満:6万7421人
- 6万円以上~7万円未満:16万3063人
- 7万円以上~8万円未満:24万4810人
- 8万円以上~9万円未満:24万2657人
- 9万円以上~10万円未満:27万3243人
- 10万円以上~11万円未満:35万350人
- 11万円以上~12万円未満:43万8383人
- 12万円以上~13万円未満:51万8659人
- 13万円以上~14万円未満:60万8992人
- 14万円以上~15万円未満:70万4371人
- 15万円以上~16万円未満:79万3583人
- 16万円以上~17万円未満:88万4219人
- 17万円以上~18万円未満:94万8543人
- 18万円以上~19万円未満:94万2288人
- 19万円以上~20万円未満:87万9047人
- 20万円以上~21万円未満:75万7129人
- 21万円以上~22万円未満:59万345人
- 22万円以上~23万円未満:41万4195人
- 23万円以上~24万円未満:28万2665人
- 24万円以上~25万円未満:19万63人
- 25万円以上~26万円未満:12万1426人
- 26万円以上~27万円未満:7万5194人
- 27万円以上~28万円未満:4万4547人
- 28万円以上~29万円未満:2万2741人
- 29万円以上~30万円未満:1万807人
- 30万円以上~:1万6346人
男性の厚生年金は月17~18万円がボリュームゾーンです。
ひとりで厚生年金を月15万円以上受給する男性は約65%。半分以上は貰えるようですね。
一方で、およそ3人に1人は月15万円貰えないことがわかります。
4. 「厚生年金を月平均15万円受給する女性」はどれくらい?
では、女性はどうでしょうか。
4.1 【厚生年金】女性の年金月額階級別の老齢年金受給者数のデータ
- 1万円未満:2万8004人
- 1万円以上~2万円未満:6884人
- 2万円以上~3万円未満:6万1267人
- 3万円以上~4万円未満:10万9541人
- 4万円以上~5万円未満:9万4941人
- 5万円以上~6万円未満:10万3206人
- 6万円以上~7万円未満:23万8112人
- 7万円以上~8万円未満:44万9205人
- 8万円以上~9万円未満:69万2135人
- 9万円以上~10万円未満:85万2017人
- 10万円以上~11万円未満:76万8808人
- 11万円以上~12万円未満:57万9740人
- 12万円以上~13万円未満:40万7435人
- 13万円以上~14万円未満:28万8035人
- 14万円以上~15万円未満:20万8976人
- 15万円以上~16万円未満:15万2367人
- 16万円以上~17万円未満:10万9888人
- 17万円以上~18万円未満:7万5929人
- 18万円以上~19万円未満:5万1905人
- 19万円以上~20万円未満:3万7458人
- 20万円以上~21万円未満:2万4850人
- 21万円以上~22万円未満:1万6796人
- 22万円以上~23万円未満:1万976人
- 23万円以上~24万円未満:6934人
- 24万円以上~25万円未満:3951人
- 25万円以上~26万円未満:2188人
- 26万円以上~27万円未満:1098人
- 27万円以上~28万円未満:516人
- 28万円以上~29万円未満:208人
- 29万円以上~30万円未満:144人
- 30万円以上~:375人
女性の厚生年金は月9万円から10万円がボリュームゾーンでした。
女性の場合、厚生年金をひとりで月15万円以上貰える人は約9%。約1割の人しか受給できません。
つまり9割以上の女性はひとりで月15万円以上貰えないのです。
5. 「国民年金のみ」ならひと月いくらになる?
厚生年金は国民年金に上乗せして受給します。
では、国民年金のみではいくらでしょうか。
5.1 国民年金の年金月額階級別の老齢年金受給者数のデータ
5/5
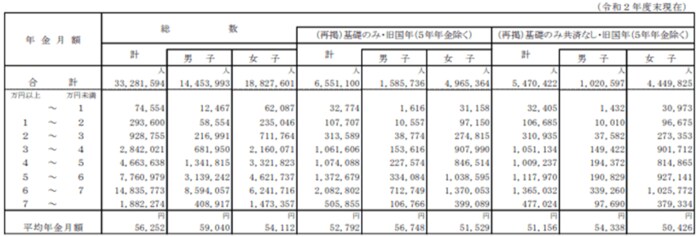
出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
- 1万円未満:7万4554人
- 1万円以上~2万円未満:29万3600人
- 2万円以上~3万円未満:92万8755人
- 3万円以上~4万円未満:284万2021人
- 4万円以上~5万円未満:466万3638人
- 5万円以上~6万円未満:776万979人
- 6万円以上~7万円未満:1483万5773人
- 7万円以上~:188万2274人
国民年金の平均は5万6252円で、ボリュームゾーンは月平均で6~7万円でした。
国民年金のみの方、また厚生年金でも特に加入月数が少ない方は、早いうちから老後準備をする必要があるでしょう。
6. 女性は厚生年金「月15万円未満」が約9割。老後約25年間の計画を
はじめに確認した通り、女性は65歳時点での平均余命が約25年間あります。
平均で25年間受け取る厚生年金。その間に病気をしたり、介護が必要になったり、また健康でいられても今回の物価高のように世界情勢が生活費に影響を与える可能性もあるでしょう。
公的年金に関しては「もらい続けられるか不安」という声もありますが、年金は財源の範囲でまかなえるよう、マクロ経済スライドが導入されています。
たしかに少子高齢化の今、将来の年金額が下がる可能性はありますが、終身で受給できるのは一つのメリットでしょう。
老後資金の柱だからこそ、まずは公的年金を多く受給することを考えたいところ。パートの方でも厚生年金への加入を検討したり、収入を増やす工夫をしたりすることは女性でも求められるでしょう。
また、今は60歳代で働く方が多いですが、女性も長く働く時代になると考えられます。長く働き続けられるキャリアプランも考えたいですね。
あわせてiDeCoや個人年金保険のような私的年金で備えたり、預貯金に合わせてNISA制度を利用して運用するなど、「お金に働いてもらう」ことも大切です。
今後、平均寿命は伸びる可能性もあります。さまざまな方法で老後に備えていきましょう。



参考資料
宮野 茉莉子


