20代が「1人目を子育てしよう」と思えるのは年収600万円!実際の子育て世帯の平均年収はいくらか
Evgeny Atamanenko/shutterstock.com


SMBCコンシューマーファイナンス株式会社が2021年12月3日~4日の間、20歳~29歳の男女1000名を対象に行った「20代の金銭感覚についての意識調査2022」によると、出産・子育て(1人)しようと思える世帯年収額は600万円でした(2022年1月13日公表)。
前回調査の700万円よりは下がっているものの、世帯年収で600万円は必要だと感じる若者が多いようです。
では、実際に子育て世帯の平均年収はいくらでしょうか。共働き世帯と専業主婦世帯にも分けて、いまの子育て世帯の年収に迫ります。
1. 出産・子育てしようと思える世帯年収は600万円
まずは同調査より、20代が出産・子育て(1人)しようと思える世帯年収を確認しましょう。
1/2
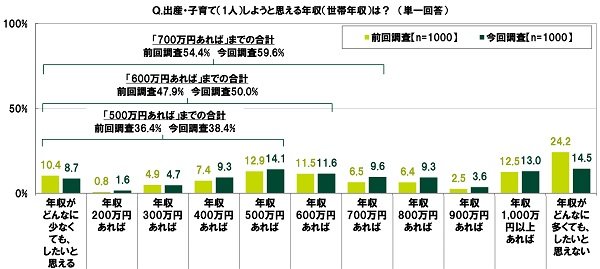
出典:SMBCコンシューマーファイナンス株式会「20代の金銭感覚についての意識調査2022」
- 「500万円あれば」までの合計:38.4%
- 「600万円あれば」までの合計:50.0%
- 「700万円あれば」までの合計:59.6%
20代の約半数が結婚しようと思えるのは世帯年収600万円でした。
また、「年収がどんなに多くても、したいと思えない」という人は14.5%。前回は24.2%とおよそ4人に1人を占めていましたが、今回は約10ポイント減少しています。
その要因は色々と考えられますが、前回調査はコロナ禍1年目ということも関係しているのかもしれません。
子育てには日々の生活費のほか、習い事費用や塾代、大学費用などお金のかかることが多いのでまとまった年収が必要だと感じる若者が多いのでしょう。
2. 実際の子育て世代の年収は600万円台
では、実際の子育て世帯の年収はいくらでしょうか。少し前の調査にはなります※が、厚生労働省の「2019年国民生活基礎調査の概況」より確認しましょう。
※編集部注:2020年の調査は新型コロナウイルスの影響で中止となっています。
2/2
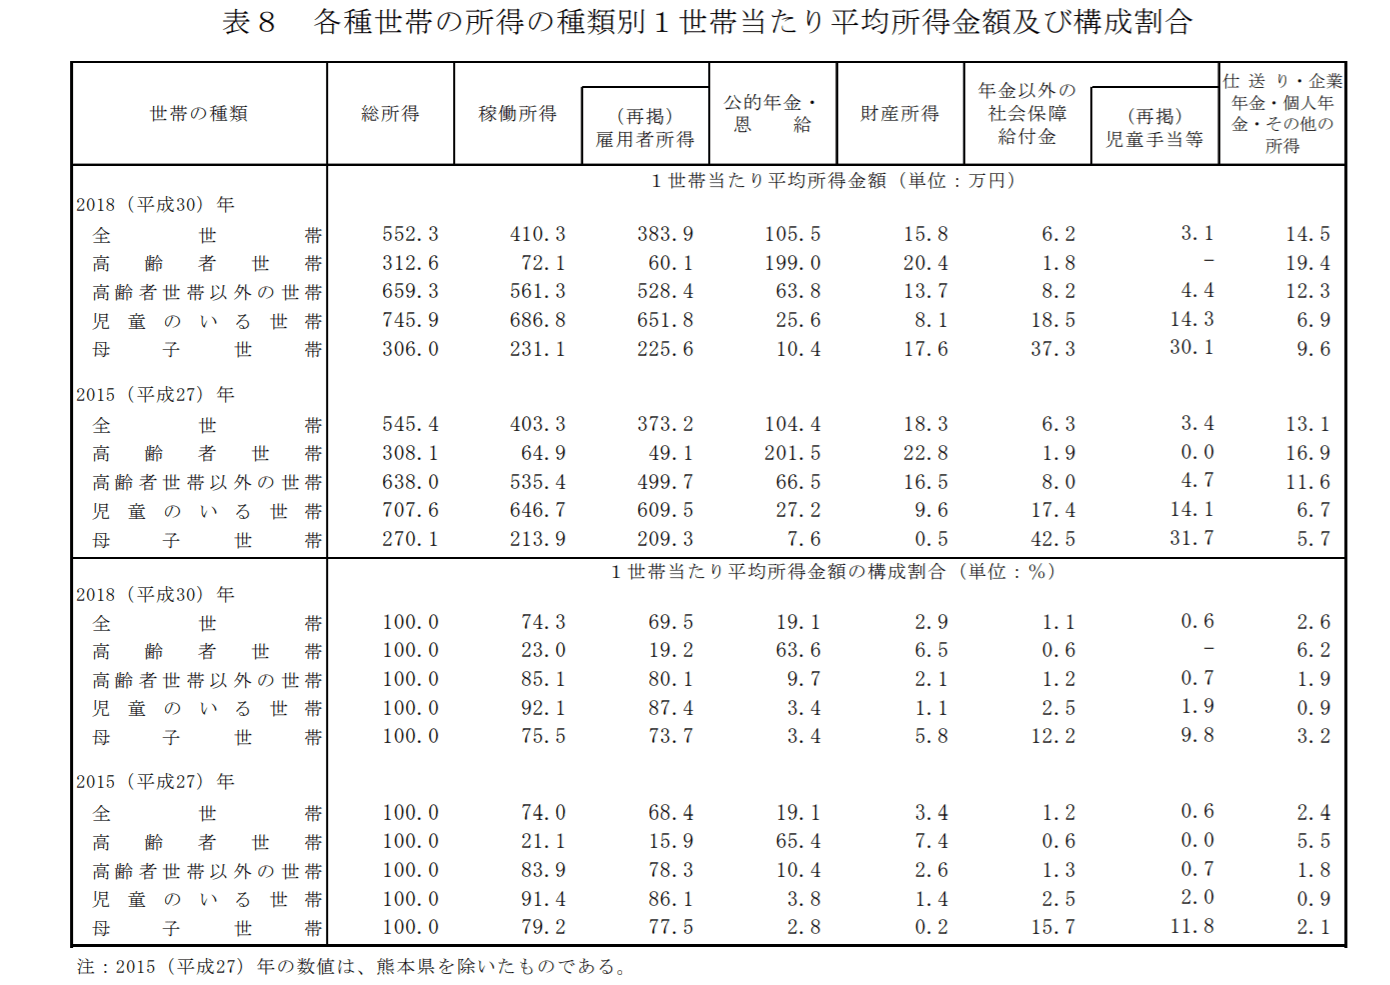
出典:厚生労働省「2019年国民生活基礎調査の概況」
上記を見ると、18歳未満の児童のいる世帯の総所得は745.9万円。そのうち雇用者所得(世帯員が勤め先から支払いを受けた給料・賃金・賞与の合計金額で税金や社会保険料を含む)は651.8万円です。働いて得られる平均年収は約650万円と言えるでしょう。
先ほどの20代が考える年収600万円と同程度ということが分かりましたね。
ただ、上記は乳幼児を育てている世代から中高生を育てる世代までさまざまな年齢の方がいます。夫婦の仕事事情も、ご家庭により異なるもの。特に乳幼児を育てているご家庭ではワンオペ育児のご家庭が多く、専業主婦や働くのをセーブしている女性も多いですよね。
参考までに、共働き世帯と専業主婦世帯に分けた平均年収も確認しましょう。
3. 共働き世帯・専業主婦世帯それぞれの年収は?
総務省統計局の「労働力調査(詳細集計)」によると、2020年は共働き世帯が1240万世帯、専業主婦世帯が571万世帯です。現代では共働き世帯が専業主婦世帯のおよそ2倍なのですね。
ここからは総務省統計局の「家計調査報告(貯蓄・負債編)-2020年(令和2年)平均結果-(二人以上の世帯)」より、平均額を見ていきます。
3.1 夫婦共働き世帯の家庭のすがたとお財布事情
- 世帯主の年齢:48.5歳
- 世帯人員:3.43人(18歳未満人員0.99人)
- 持ち家率:82.9%
- 年間収入:811万円
- 平均貯蓄額:1304万円
- 平均負債額:970万円(うち、住宅・土地のための負債902万円)
- 純貯蓄額:1304万円-970万円=334万円
上記を見ると、世帯主の年齢は48.5歳で家族3人、うち1人が18歳未満でこれから大学などへ進学予定のお子さんです。8割以上が持ち家に住んでいますね。
年収は811万円と、平均の約650万円を超えました。やはり共働き家庭では世帯年収も上がるでしょう。
平均貯蓄も1304万円と1000万円を超えますが、一方でほとんどが住宅ローンと考えられる負債が970万円残っています。貯蓄から負債を引いた純貯蓄でみると334万円ですね。
では、同調査より夫のみ有業世帯(≒専業主婦世帯)の家庭やお財布事情を確認しましょう。
3.2 専業主婦世帯の家庭のすがたとお財布事情
- 世帯主の年齢:49.5歳
- 世帯人員:3.22人(18歳未満人員1.05人)
- 持家率:77.1%
- 年間収入:677万円
- 平均貯蓄額:1488万円
- 平均負債額:898万円(うち、住宅・土地のための負債847万円)
- 純貯蓄額:1488万円-898万円=590万円
専業主婦世帯も年齢は49.5歳。世帯人数も共働き世帯と同じ3人で、うち1人が18歳未満の子どもです。持ち家率は7割以上。年収は677万円と、平均と同程度です。
一方で、貯蓄額は1500万円に迫ります。負債額は898万円で、純貯蓄額は590万円。共働き世帯に比べて年収は低いものの、貯蓄や純貯蓄額は高い結果になりました。
年収が多ければそれだけ貯蓄も多いとは、単純には言い切れないようですね。
4. 年収以外にも考えるべき点はある
子育て世帯の平均年収をみると、20代の考える世帯年収600万円も現実に即していると言えそうです。
ただ、共働き世帯と専業主婦世帯の貯蓄額や純貯蓄額額を比較してみても、年収が高ければ高いほど貯蓄があるとは単純には言えないでしょう。共働きゆえに食費や外食、レジャー費などの出費が増える場合もあります。
共働きか、専業主婦世帯となるかはご家庭の事情により違い、また子どもの年齢によっても左右されるところが大きいものです。お金のことはもちろんのこと、パートナーの考え方や希望、どんな家庭を築きたいかについても考えていきたいですね。
参考資料
宮野 茉莉子
関連記事
【ミドル世代の男性会社員】給与は「55〜59歳の44万5600円」がピーク!昇給しても手取りが増えない?FPが教える50代の給与明細の見方と防衛策
厚生労働省の令和7年賃金構造基本統計調査によると、男性の月の賃金は55〜59歳の44万5600円がピークで、60歳を過ぎると下がる傾向があります。役職別では、部長級が63万5800円、課長級が52万9200円でした。国税庁の統計でも、年間の平均給与は男性の55〜59歳が最も高くなっています。収入が増える時期に確かめたい、ミドル世代の賃金と手取りの考え方を、FPの視点でていねいに整理します。
【年収の壁】12月に働いた分の給料は今年の収入?月末締め翌月払いなら来年分、「136万円」の壁は支給日で数える
パートで働く人が年末に気にする年収の壁のうち、税金の線は1月から12月に支給された給料の合計で判定します。働いた月ではなく支給日で数えるため、月末締め翌月払いなら12月に働いた分は来年の収入です。2026年分の配偶者控除の136万円を例に、12月の給料日に受け取れる額の目安を試算します。あわせて、当月払いや冬のボーナスの扱い、健康保険の扶養との数え方の違いも確認します。
【平均年収】12月のボーナス前に地域差を確認。勤め先が東京国税局の管内なら「560万8000円」、全国平均を上回るのは東京国税局だけで沖縄国税事務所は381万1000円
国税庁の令和7年分民間給与実態統計調査の国税局別表によると、勤め先が東京国税局の管内にある給与所得者の平均年収は560万8000円で、全国平均の486万6000円を上回ったのは東京国税局だけでした。最も低い沖縄国税事務所は381万1000円で、差は179万7000円です。1年分の平均賞与や男女別の数字と、勤め先の所在地で集計した参考値である点もあわせて確認します。

著者