元保険営業マンは見た!「老後破産しそうな人」の保険選び

maxicam/shutterstock.com


保険には、将来起こりうる危険を経済的にカバーすることによって「不安を取り除く」という役割があります。
そこで保険に加入される方の中には、子育てや健康、老後生活に不安を感じるあまり、それら全てを保険でカバーしようとする方がいらっしゃいます。
ただそうなると、生命保険、医療保険、介護保険、学資保険など、多くの保険に加入した結果、高額な保険料の支払で貯蓄ができない方も出てきます。そしてキャッシュフローが枯渇し、「老後破産」してしまうという本末転倒の結果になってしまう可能性があるのです。
そこで今回は、
- 元保険営業マンである私が見た「老後破産」になりかねない保険の選び方
- 老後を見据えた保険の考え方
- お金のかかる「がん」と「介護」を保険でカバー
といった内容について、くわしくお伝えしてまいります。
1. 全てを保険でカバーしようとすると「老後破産」の可能性も?
遺族の生活費、医療費、介護費、教育費・・・、これら全てを保険でまかなおうとするのは現実的ではありません。
過度な保険料の支払いは、老後生活にまで影響を与えてしまうのです。
1.1 貯蓄性の高い保険は保険料が高い
いざという時は保険金が支払われ、何事もなければ将来解約して増えた解約返戻金を受取ることができる。そんな貯蓄性の高い保険は「一石二鳥」という点からも、保険と貯蓄の両方を叶えたい人にはぜひ検討していただきたい商品です。
ただ掛け捨て保険とは異なり、保険に貯蓄機能がついているということは、当然のことながらその分毎回の保険料が高額になります。
1.2 保険料の払いすぎでキャッシュフローが減少
もちろん家計に余裕がある分には貯蓄性の高い保険を活用するのはメリットの多い方法です。
しかしあまり余裕がないのに「お得だから」ということで高額な保険料を払い続けると、キャッシュフローが減少し、急な出費に対応できなかったり、貯蓄が出来なくなって将来の老後資金が不足したり…といった事態に陥る可能性があります。
1.3 低金利時代は「保険」と「貯蓄」を切り離すという手も
金利の高い時期であれば、一般的な預貯金よりも積立利率が高く、貯蓄性の高い保険商品は魅力的です。
しかし現在のような低金利が続く時代においては、大きな利回りというメリットはあまり享受できません。さらに「簡単に解約して現金化する」という流動性に欠ける分、デメリットが目立ってしまう可能性があります。
そこで低金利時代においては、「保険」と「貯蓄」は切り離し、保障は掛け捨て保険などでコストを抑え、浮いたお金は貯蓄に回して将来に備えるという手を検討するのも良い考え方です。
1.4 「保険で貯金」は考えずiDeCoやNISAを活用
また貯蓄に回したお金の一部をiDeCo(個人型確定拠出年金)やNISAといった「税制優遇措置」のある投資に振り分けるというのも、低金利時代においては有効です。
また保険商品であれば、運用の結果によって将来の死亡保険金や満期保険金など、受け取る額が変動する「変額保険」を一部取り入れるというのも良いかもしれません。
2. 元保険営業マンが伝授「老後を見据えた保険の考え方」
では老後のことまでを考えた場合、どのように保険を活用するべきなのでしょうか。
2.1 生命保険
生命保険の役割は、自分が死亡した後「大切な人にお金を残す」というものです。
多くの場合は配偶者やお子さんなどのことを考え加入するのですが、実はこの「残すべき金額」というのは年々変化していきます。
例えばお子さんが小学生の時は、小・中・高・大学分の教育費が必要ですが、高校生になれば高校・大学分の教育費で済みます。
お子さんが成長すれば、「受取る保険金」は減らしても問題ないのです。
1/1
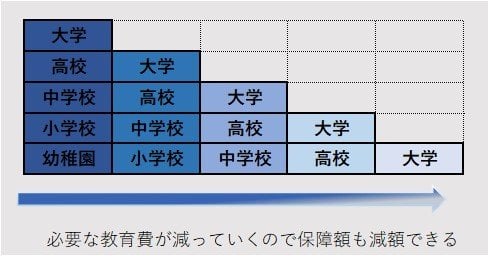
そこで一定期間保険金額の変わらない通常の生命保険ではなく、受取る保険金額が年々減っていく「収入保障保険」を検討します。
受取る保険金額が年々減少する分、通常の生命保険よりも保険料が安くなるため、浮いた分の保険料を貯蓄などに回すことができます。
2.2 学資保険
学資保険はお子さんの教育費を準備するためには効率の良い方法ですが、急な出費の時に解約で対応しにくい(途中で解約すると元本割れの可能性が高い)というデメリットもあります。
そこで本来学資保険に振り分ける予定だった半分の額を貯蓄やつみたてNISAなどの投資に回す、「学資保険+貯蓄(投資)」という2本立ての検討をおすすめします。
そうすれば貯蓄(投資)分は教育費だけではなく、将来の老後資金など、様々な用途に利用できるのです。
2.3 医療保険
実は病気にかかる可能性が高くなるのは高齢者になってからですし、高齢者になると医療費の自己負担割合は減るため、医療保険の必要性はそれ程高くありません。
ただ、治療期間が長期間になることが多く、多額の治療費がかかりがちな「がん」については、保険でカバーする必然性が高いといえます。
またがんになると仕事復帰までにある程度の期間を必要としたり、復帰できた場合でも、以前のように働くことができず、収入が減ったりすることも考えられます。
そのため「がん」については、がん保険の加入検討をおすすめします。
3. 子どもの独立後は「シニアモード」に保険をチェンジ
お子さんが学校を卒業し独立した後は、老後の生活を見据えて、保険を「シニアモード」にチェンジすることをおすすめします。
3.1 生命保険は保障額を減らす
お子さんが独立してしまえば、自分の死亡後どうしても残しておかなければならないお金は「配偶者の老後資金」と「自分の葬式代」くらいになります。
そのため保障額を一気に減らし、支払う保険料を安くすることが可能です。浮いた分は貯蓄や民間の介護保険に回すというのも一つの手です。
3.2 民間の介護保険を検討する
老後にお金がかかるの項目の筆頭が「介護」といえるでしょう。
公益財団法人生命保険文化センターの「生命保険に関する全国実態調査」(平成30年(2018年)度)によると、要介護認定を受け、公的介護保険を利用して介護サービスを受けた場合の「自己負担額」は月額7万8,000円となっています。
年間で100万円弱。この金額をずっと払い続けるのはかなりの負担になります。
そこで活用したいのが民間の介護保険です。
各保険会社によって基準は異なりますが、一定の要介護認定(または保険会社独自の基準)になると一時金、または年金の形式で保険金を受取ることができます。
寿命が続く限り保険金が支払われ続ける終身タイプの介護保険もあるため、検討することもおすすめします。
4. 経済的負担の大きい「がん」と「介護」を保険でカバー
将来のリスクに備える保険は大切な仕組みですが、手持ちのお金が不足したり、老後資金に困ったりするようでは本末転倒です。
経済的負担の大きい「がん」と「介護」を保障の中心とし、他の保障については必要に応じて減額の検討をおすすめします。
そうして浮いた保険料を貯蓄や長期間の投資に回すことにより、「老後破産」の可能性を減らすことができるのです。
参考資料
- 生命保険文化センター「生命保険に関する全国実態調査(平成30年度)」
著者