トヨタは次に何で稼ぐのか?元機関投資家が紐解くロボット戦略


3. 「インナーFA需要」という確実な足場
では、このロボティクス事業はどのようにして収益化されていくのでしょうか。新しい事業を立ち上げるとき、まず問われるのは誰が買うのかです。
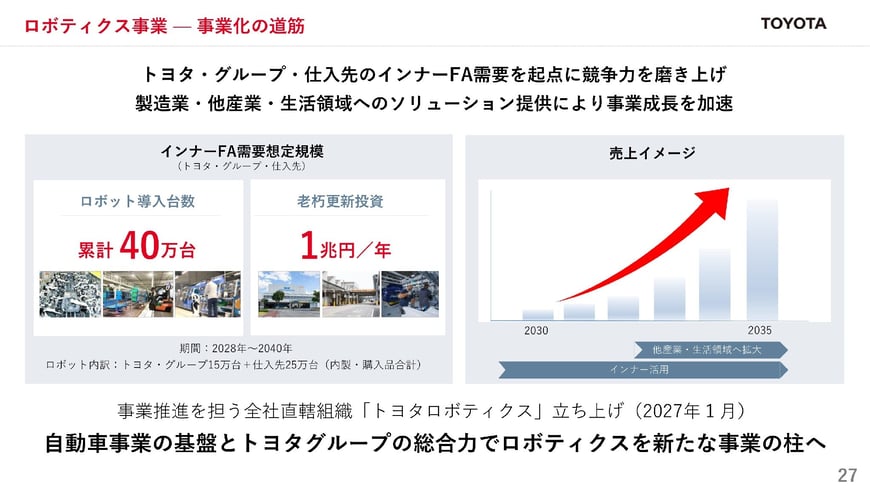
トヨタの道筋の特徴は、最初から外部の市場を開拓するのではなく、身内の需要を起点にしていることです。決算資料では、「トヨタ・グループ・仕入先のインナーFA需要を起点に競争力を磨き上げ」ると明記されています。インナーFA需要とは、トヨタ自身とグループ会社、仕入先の工場で必要になるロボットなどの自動化の需要のことです。
具体的には、2028年から2040年までの12年間で、トヨタ・グループと仕入先を合わせて累計40万台(内製・購入品合計)のロボット導入を見込んでいます。さらに、老朽更新投資(古くなった工場設備を新しくするための投資)は年間1兆円の規模とされています。
ロボティクス事業 ― 事業化の道筋2/2
出所:トヨタ自動車「2027年3月期 第2四半期 決算説明会資料」(2026年11月5日)
これだけの需要が、トヨタ・グループと仕入先の中にあります。泉田氏は、この需要の大きさ自体が、ロボットの品質を鍛える場になると見ています。
「既にそんなに需要があると。グループと仕入先合わせてロボットの需要が年間1兆投資するわけだから、そんな変なものが出てくるはずがない」
資料の売上イメージでは、まずグループと仕入先での活用(インナー活用)から始め、2030年ごろから売上が立ち上がり、2030年代前半から他産業・生活領域へ広げていく道筋が描かれています。売上の金額は示されていません。泉田氏は、ロボットを売るのは消費者向け(toC)ではなく企業向け(toB)の事業になると見ています。
4. 自動車の作り方から変える「フィジカルAI」の構想
さらに、トヨタは今ある工場にロボットを置くことだけを考えているわけではありません。
決算説明会の質疑応答では、アナリストからロボティクスについての質問が出ています。ロボティクスの初期投資の規模を問われた宮崎洋一CFO(最高財務責任者)は、1兆円規模の老朽更新は工場にロボットを導入するためのお金で、ロボットの開発費ではないと答えました。ロボットそのものの開発は、まずこれまでの開発費の中でやっていく考えです。
そのうえで、まだ分からないのが「頭脳」の部分で、映像データなどを集めてAIに学習させながら知見を蓄えているところだと説明しています。泉田氏は、ロボットとAIを組み合わせる「フィジカルAI」の構想がすでに入っていると見ています。
「単純にロボット作って外販しますよとか、そんな単純な話じゃない」
もう一つの質問は、老朽更新に合わせてロボット化を進めるには車体構造から変える必要があり、トヨタは量産メーカーの中で最も前のめりの戦略をとり始めたのではないか、というものでした。宮崎CFOは「ご指摘のとおり」と答え、ロボティクスのトップを志賀武文CPO(Chief Production Officer。生産を担う執行役員)に託し、未来の工場から考え、そこでつくることに適したクルマの構造まで考えていくと述べています。泉田氏は回答のこの部分を読み上げ、こうまとめています。
「自動化を本気で進めるのであれば、生産工程を減らす、組み付け点数を減らす、さらには部品そのものを減らすというところまでやらないとロボットがいくつあっても足りませんと。だからもう、ものづくり変えちゃうところをまず前提にしてロボット考えますと言ってますね」
会社は、デンソー、アイシン、ジェイテクトをはじめとするグループ各社と、どんな構造が一番よいかを考えていくとし、その議論はすでにトヨタグループの中で始めていると述べています。泉田氏は「これ自動車変わるぞ」と述べ、プラットフォームすら変わる可能性があると見ています。
5. 投資家にとっての意味:評価の物差しが変わる可能性
ここまで見てきたように、トヨタはグループと仕入先の需要を足場に、ロボティクスを新しい事業に育てようとしています。泉田氏は、この変化が株式市場でのトヨタの見られ方を変える可能性があると見ています。
泉田氏は、トヨタは持っている資産に対して株価が低くつきがちな「バリュー株」に近い位置づけだと説明します。PBR(株価純資産倍率)は会社の純資産に対する株価の水準、PER(株価収益率)は利益に対する株価の水準を表す指標です。台数が大きく伸びない自動車の事業だけでは成長への期待はつきにくい、と泉田氏は見ています。
しかし、ロボティクスという新しい成長領域が事業の柱として加われば、状況は変わります。
「今までアクセスしてない大きな領域、未開の地。そこがマーケットとして増えると、この事業は年間成長率これくらいで伸びてきますね、みたいな予想をアナリストはするじゃない。そうするとPERが変わるんですよ」
泉田氏は「今度はPBRの評価からPERの評価に変わってくる」と述べ、PERが10数倍ではなく20数倍でもよいのでは、という議論になりうると見ています。
6. まとめ:見るべきは「外部に売り始める時期と規模」
トヨタのロボティクス事業は、グループと仕入先という確実な需要を起点に、2030年以降に外部へ広げる道筋です。今後の観測点は、2027年1月の「トヨタロボティクス」の始動後に、外部向けの売上がいつ、どの規模で示されるかです。まだ分からないとされたAI(頭脳)の開発の進み方も見ておきたい点です。
ただし、資料の売上イメージに金額はなく、外部への展開は2030年以降の計画です。直近の業績を支えるのは引き続き自動車事業で、為替や資材価格の影響を受けます。ロボティクスの立ち上がりは時間をかけて確認していく必要があります。この記事は決算資料と動画での解説をもとにしたもので、投資の判断はご自身の責任で行ってください。
参考資料
- トヨタ自動車「2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年11月5日)
- トヨタ自動車「2027年3月期 第2四半期 決算説明会資料」(2026年11月5日)
- トヨタ自動車「2027年3月期 第2四半期決算説明会 質疑応答」(2026年11月5日)
- トヨタ自動車「組織改正、および役員・幹部職人事について」(2026年11月5日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: トヨタ自動車 IRライブラリ
※リンクは記事作成時点のものです。