個人向け国債の固定5年は11月30日まで年「2.17%」。主な地銀で5年定期が最も高い福岡銀行の1.300%より、100万円で5年3万4670円多い


目次[開く][閉じる]
- 1. 個人向け国債の固定5年は11月30日までの募集で年2.17%、地銀で最も高い5年定期の1.300%を上回る
- 2. 地方銀行の5年定期はメガバンクより高い?福岡銀行1.300%、京都銀行1.125%
- 3. 100万円・300万円を5年置くと利息はいくら?国債の固定5年なら300万円で25万9380円
- 4. 国債と定期預金の違いは?国債は1万円から、途中で換金できるのは発行から1年後
- 5. 5年定期を途中で解約すると?期日前解約利率で利息が大きく減ることも
- 6. 個人向け国債を買うには?11月募集分は11月30日まで、証券会社や銀行で購入
- 7. 5年なら個人向け国債の固定5年が年2.17%、地銀で最も高い5年定期より300万円で10万3990円多い
- 参考資料
3. 100万円・300万円を5年置くと利息はいくら?国債の固定5年なら300万円で25万9380円
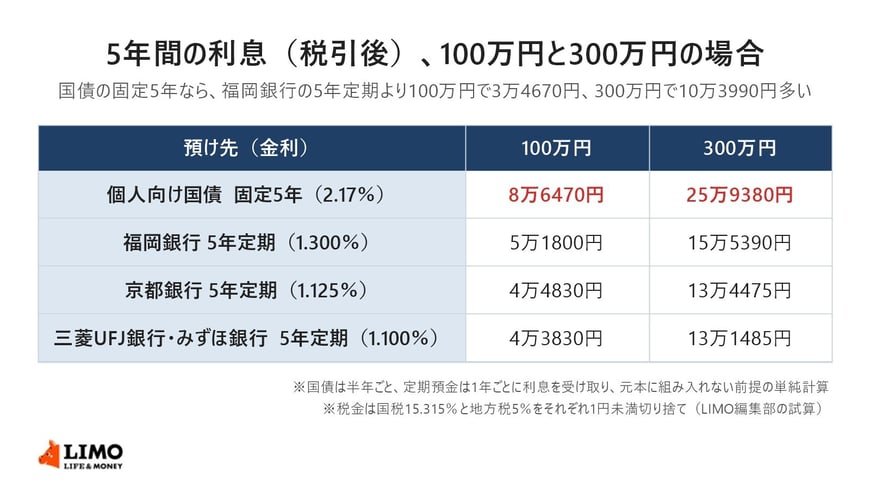
100万円と300万円を5年置いた場合の税引後の利息を計算しました。国債は半年ごと、定期預金は1年ごとに利息を受け取り、元本に組み入れない前提の単純計算です(LIMO編集部の試算)。
5年間の利息(税引後)、国債の固定5年なら福岡銀行の5年定期より300万円で10万3990円多い2/2
出所:財務省、各銀行の公式サイトの金利をもとにLIMO編集部作成
- 個人向け国債 固定5年(年2.17%):100万円で8万6470円、300万円で25万9380円
- 福岡銀行 5年定期(年1.300%):100万円で5万1800円、300万円で15万5390円
- 京都銀行 5年定期(年1.125%):100万円で4万4830円、300万円で13万4475円
- 三菱UFJ銀行・みずほ銀行 5年定期(年1.100%):100万円で4万3830円、300万円で13万1485円
国債の固定5年と福岡銀行の5年定期の差は、100万円で3万4670円、300万円で10万3990円です。メガバンクの5年定期と比べると、300万円で12万7895円の差になります。
期間を3年にした場合も、国債の固定3年は年1.94%で、福岡銀行の3年定期の年1.000%、三菱UFJ銀行の年0.900%を上回ります。3年でも5年でも、11月募集分の国債は定期預金より高い利率です。
個人向け国債の利子にも、預金の利息と同じく20.315%の税金がかかります。税引後で比べても、5年で受け取る額の差は大きく変わりません。京都銀行の5年定期と比べても、300万円で12万4905円の差があります。
4. 国債と定期預金の違いは?国債は1万円から、途中で換金できるのは発行から1年後
金利以外にも、個人向け国債と定期預金にはいくつか違いがあります。
- 個人向け国債:1万円単位で購入、利子は半年ごとに受け取る。発行から1年たてば中途換金できる
- 定期預金:預けた時の金利が満期まで続く。満期前に解約すると期日前解約利率になる
財務省によると、個人向け国債を中途換金すると、額面金額と経過利子相当額から、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。換金時に受け取れる額は、額面を下回らない仕組みです。
100万円分の固定5年なら、半年ごとの利子は税引前で1万850円です。直前2回分の2万1700円に0.79685を掛けた約1万7292円が差し引かれる計算で、これが中途換金するときのコストの目安になります。
ここからは、5年定期を途中で解約したときの利率と、国債を買うときの手順を見ていきます。

