冬のボーナスの預け先に?【個人向け国債】11月募集「固定5年で年2.17%」100万円預けると利子はいくら?


2. 11月募集の個人向け国債は、固定5年で年2.17%
では、今募集している個人向け国債の利率は、どのくらいなのでしょうか。
2.1 3つのタイプの利率
結論からお伝えすると、11月募集の個人向け国債の利率(年・税引前)は、固定5年が2.17%、固定3年が1.94%、変動10年が1.85%です。財務省の「現在募集中の個人向け国債・新窓販国債」によると、それぞれの税引後の利率は次のとおりです。
- 変動10年(第200回):1.85%(税引後1.4741725%)
- 固定5年(第188回):2.17%(税引後1.7291645%)
- 固定3年(第198回):1.94%(税引後1.5458890%)
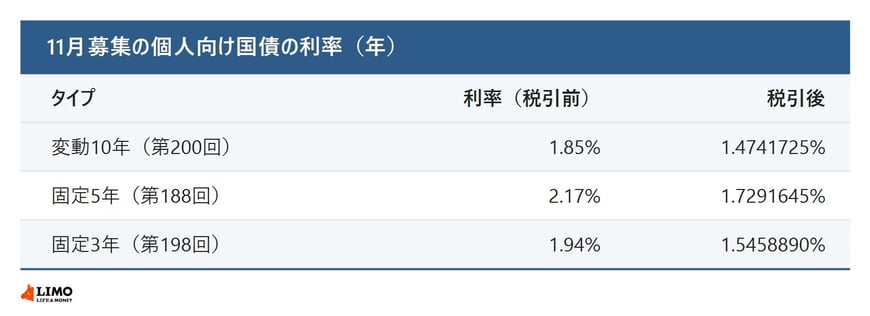
税引後の利率で計算すると、100万円分を買った場合の1年分の利子(税引後)の目安は、固定5年で約1万7291円、固定3年で約1万5458円です(LIMO編集部の計算)。変動10年は、半年ごとに適用する利率が変わるため、受け取る利子も変わります。募集期間は2026年11月9日から30日までで、発行日は12月15日です。利子は毎年6月15日と12月15日に支払われます。次回の募集は、12月7日から30日までの予定です。財務省によると、利率は、変動10年が基準金利×0.66、固定5年が基準金利−0.05%、固定3年が基準金利−0.03%で決まり、いずれも年0.05%の最低金利があります。個人向け国債は、銀行や証券会社などの取扱金融機関で買うことができます。
3. 【FPの視点】国債は「使う予定の時期」と合わせて選ぶ
冒頭でもふれたように、個人向け国債を買うときに、利率だけを見て、1年間は換金できないことなどを確かめていない方は少なくありません。国債は、満期まで持てば額面の金額が戻る一方、途中でお金が必要になったときのルールがあります。次の点を確かめておくと、家計に合った選び方がしやすくなります。
- 買うお金を、1年以内に使う予定がないか
- 満期(3年・5年・10年)と、使う予定の時期が合っているか
- 固定金利と変動金利のどちらが、自分の考え方に合うか
生活費の数カ月分などのすぐに使うお金は、国債ではなく、いつでも引き出せる預金に置いておくと安心です。利率は募集ごとに変わるので、買う前に、その月の利率を財務省のページなどで確かめましょう。国債の利率と預金の金利は、どちらも時期によって変わるため、比べるときは同じ時点の数字で見ることが大切です。

