S&P500の積立、始めて1年ちょっとで「最近上がらない...」いったんやめた方がいい?2025年10月から月3万円の実績と、続けた場合・止めた場合の比較


目次[開く][閉じる]
- 1. S&P500はここ半年、横ばい。2026年5月末から4万3000〜4万5000円台
- 2. 2025年10月から月3万円を積み立てていたら、いまいくら?
- 2.1 ここ半年に止めていたら損益率は+11.0%。ただし、それは結果を見てから分かること
- 3. 続けるか止めるかで、1年後はどう変わる?値動きの4つのケースで試算
- 3.1 一時的に下がって戻ると、続けた方が利益は約2万円多い
- 3.2 続けると元本が大きくなるぶん、利益も損失も大きくなる
- 4. やめるか迷ったら、「何のために始めたのか」をふり返る
- 4.1 「なんとなく始めて、上がっていたから続けてきた」人へ
- 4.2 10年以上先に使うお金なら、時間を分けて買い続ける意味がある
- 4.3 数年以内に使うお金なら、積立額を減らす・預金に分けるという選択も
- 5. 積立額を変える・止める前に確認したいこと
- 6. まとめ
- 参考資料
3. 続けるか止めるかで、1年後はどう変わる?値動きの4つのケースで試算
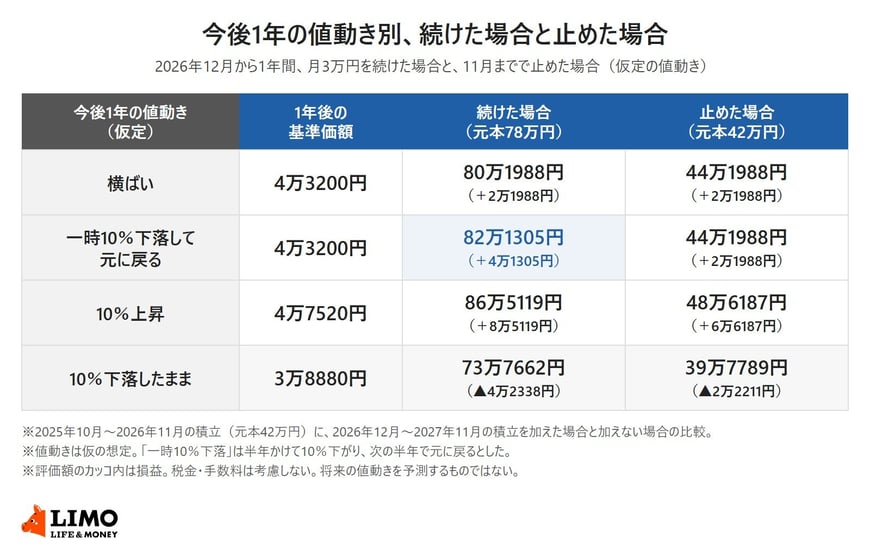
では、ここから先の1年で値動きがどうなるかによって、続けた場合と止めた場合の結果はどう変わるでしょうか。今後1年の基準価額の動きを仮に4つ想定して、2026年12月から月3万円を続けた場合と、11月までで止めた場合を比べました。
3.1 一時的に下がって戻ると、続けた方が利益は約2万円多い
基準価額が半年かけて10%下がり、次の半年で元に戻った場合、続けた人の損益は+4万1305円、止めた人は+2万1988円です。基準価額が1年前と同じ水準に戻っただけでも、続けた人の利益は約2万円多くなります。
これは、毎月同じ金額で買い続けると、基準価額が下がった月には多くの口数を買えるためです。こうした買い方は「ドルコスト平均法」と呼ばれ、買う時期を分ける「時間分散」の考え方の一つです。
3.2 続けると元本が大きくなるぶん、利益も損失も大きくなる
一方で、10%下落したままなら、続けた人の損失は▲4万2338円で、止めた人の▲2万2211円より大きくなります。横ばいの場合も、損益の金額は同じで、損益率は続けた人の方が低くなります。
積み立てを続ければ必ず得をするわけではありません。ドルコスト平均法は、値下がりを避ける方法ではなく、買う時期を分けて「高いときにまとめて買ってしまう」ことを避けるための方法です。
4. やめるか迷ったら、「何のために始めたのか」をふり返る
続けるかどうかを、ここ数カ月の値動きだけで決めると、上がったら続け、下がったらやめるという判断をくり返すことになりがちです。迷ったときこそ、積み立てを始めた目的に立ち返ってみましょう。
4.1 「なんとなく始めて、上がっていたから続けてきた」人へ
新NISAが話題になって、とりあえずS&P500の積み立てを始めた人もいるでしょう。始めてからしばらくは右肩上がりで、目的を考えるきっかけがないまま続けてきた、という人も少なくないかもしれません。
値動きが落ち着いたいまは、目的を考え直すよいタイミングです。そのお金を「いつ」「何に」使うのかを決めておくと、値動きに振り回されにくくなります。
4.2 10年以上先に使うお金なら、時間を分けて買い続ける意味がある
老後資金のように10年、20年先に使うお金であれば、この先にも上がる時期、下がる時期、横ばいの時期がくり返しやってくると考えられます。長い期間をかけて少しずつ買い続けることで、買う時期の偏りを減らすことができます。
4.3 数年以内に使うお金なら、積立額を減らす・預金に分けるという選択も
一方で、住宅の頭金や子どもの教育費など、数年以内に使う予定のお金を積み立てている場合は、値下がりしたときに取り戻す時間が足りないこともあります。その場合は、積立額を減らしたり、使う時期が近いお金は預金に分けたりすることも考えましょう。
5. 積立額を変える・止める前に確認したいこと
続けるか、減らすか、止めるかを決める前に、次の点も確認しておきましょう。
- 積み立てを止めても、それまでに買った分はそのまま持ち続けられる
- 「やめる」か「続ける」かの二択ではなく、積立額を減らして続けることもできる
- 急な出費に備える生活防衛資金を、預貯金で確保できているか
- 使う時期まで、どのくらいの期間があるか
6. まとめ
2025年10月からS&P500に月3万円を積み立てた場合、11月18日時点で元本42万円が約44万2000円(+5.2%)でした。ここ半年は基準価額が横ばいで、「最近は上がっていない」と感じやすい時期です。
試算では、今後一時的に下がって戻る場合は続けた方が利益が多くなる一方、下がったままなら損失も大きくなりました。続けるかどうかは、目先の値動きではなく、そのお金をいつ何に使うのかという目的から考え、自分に合った積立額を決めていきましょう。
【免責事項】
- 本記事は、特定の金融商品の勧誘や売買の推奨を目的としたものではありません。
- 投資には元本を割り込むリスクがあります。投資に関する最終的な判断は、必ずご自身の責任において行われるようお願いいたします。
参考資料
和田 直子