3. 満期は同じ2031年12月15日、固定5年に移すと比べ方はどうなる
いま募集中の11月募集分の固定5年(第188回債)は、利率が年2.17%で、満期は2031年12月15日です。第140回債の満期と同じ日のため、残りの5年間を同じ期間で比べることができます。
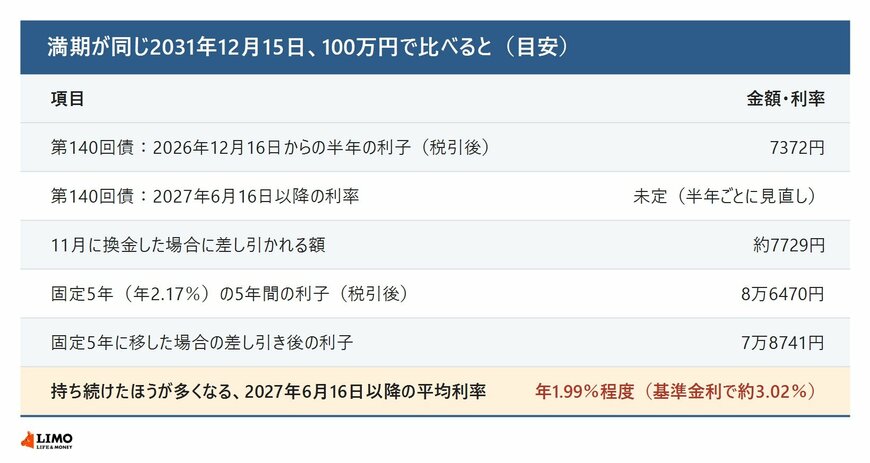
第140回債を11月中に換金すると、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。直前2回分は年0.84%と年1.10%の半年分なので、100万円分なら(4200円+5500円)×0.79685で約7729円です。
そのお金で固定5年を100万円分買うと、5年間の利子は税引後で8万6470円です。換金で差し引かれる約7729円を引くと、7万8741円が残ります。第140回債を持ち続けて、5年間でこれより多くの利子を受け取れるかが、比べるときの目安になります。
第140回債は、最初の半年が年1.85%と決まっているので、残りは2027年6月16日以降の9回分です。編集部の試算では、この9回分の利率の平均が年1.99%程度を上回れば、持ち続けたほうが利子は多くなります。基準金利にすると約3.02%で、10月募集分の変動10年の基準金利(3.10%)を少し下回り、11月募集分の2.80%を上回る水準です。
ただし、今後の基準金利がどう動くかは分かりません。この試算は、半年ごとの利子に税金がかかるものとして計算した目安で、換金時に受け取る経過利子なども含めていません。
4. 換金してから買い直すときに確かめたいこと
発行から1年が過ぎた個人向け国債は、いつでも中途換金できます。換金するときに受け取る金額は「額面金額+経過利子相当額−直前2回分の各利子(税引前)相当額×0.79685」で、元本を割ることはありません。
換金した代金が入金されるのは、申し込んだ日を含めておおむね3営業日後です。11月募集分の申し込みは11月30日までで、インターネットで申し込む場合は締め切りが早まる金融機関もあります。換金したお金で11月募集分を買うなら、日程に余裕を持っておく必要があります。
また、12月15日の利払いを過ぎてから換金すると、直前2回分は年1.10%と年1.67%の半年分になり、100万円分で差し引かれる額は約1万1036円に増えます。換金する時期によって、差し引かれる額は変わります。
変動10年は、金利が上がれば利子も増える一方、下がれば減る商品です。固定5年は利率が満期まで変わらないため、5年間に受け取る利子を前もって確かめられます。どちらを選ぶかは、金利の動きをどこまで受け入れられるかと、お金を使う時期の両方から考えることになります。
5. まとめ
2021年11月募集分の変動10年(第140回債)は、12月16日からの半年の利率が年1.85%に決まりました。発行時の年0.07%の約26倍で、100万円分の5年間の利子は税引前で3万600円です。同じ月の固定5年は年0.05%のまま、12月15日に満期を迎えます。
満期が同じ2031年12月15日の11月募集分の固定5年(年2.17%)に移す場合は、換金で差し引かれる額を含めて比べる必要があります。編集部の試算では、2027年6月以降の変動10年の利率が平均で年1.99%程度を上回るかどうかが目安です。
持ち続けるか、移すかは、今後の金利を予想して決めるものではありません。利率が動いてもよいかどうかと、お金を使う時期を確かめたうえで検討しましょう。
※本記事の試算は、記載した利率をもとにした目安であり、実際の受取額を保証するものではありません。変動10年は半年ごとに利率が見直されます。税金は利払いのたびに20.315%が差し引かれるものとして計算しています。
※本記事は情報提供を目的としたものであり、特定の商品の売買を助言・推奨するものではありません。
参考資料
- 財務省「変動10年『第140回債』」
- 財務省「固定5年『第128回債』」
- 財務省「変動10年『第199回債』」
- 財務省「現在募集中の個人向け国債・新窓販国債」
- 財務省「個人向け国債の中途換金についてのよくある質問」
高原 祥子