
年金制度は数年ごとに見直されており、2026年にもいくつかの改正が施行されます。
厚生労働省によると、2026年4月に在職老齢年金と企業型確定拠出年金(企業型DC)のルールが変わり、12月1日(予定)からはiDeCo(個人型確定拠出年金)に70歳未満まで加入できるようになります。
この記事では、2026年の年金制度改正のうち、iDeCoの加入年齢と、iDeCo・企業型DCの掛金の上限の変更点を確認します。
1. 【2026年の年金制度改正】4月と12月の2段階で変わる
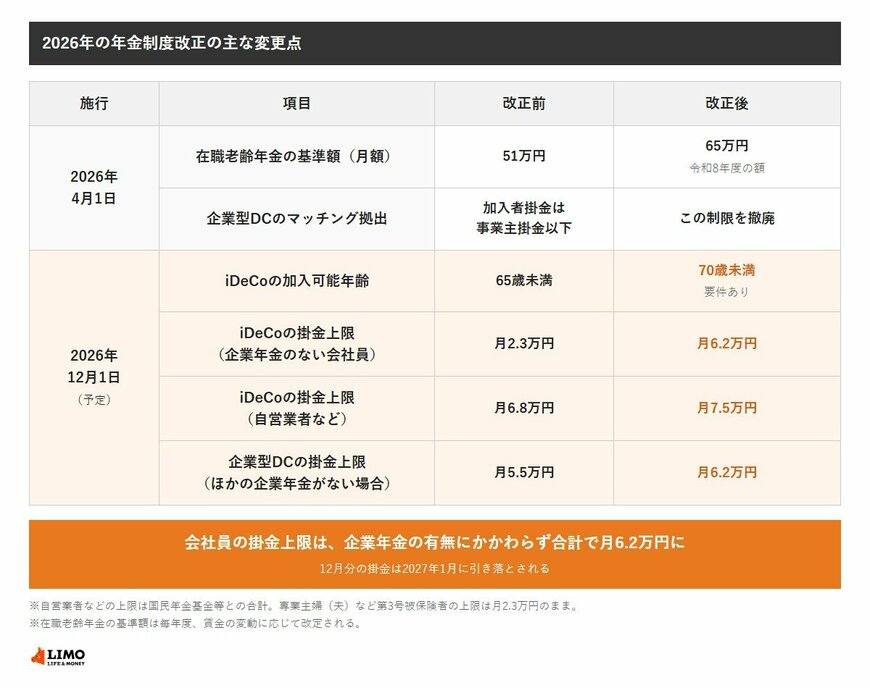
2026年の年金制度改正は、4月1日に施行されたものと、12月1日に施行予定のものに分かれます。
1.1 2026年4月に変わったこと
在職老齢年金の基準額が月51万円から65万円に引き上げられ、企業型DCのマッチング拠出の制限が撤廃されました。
1.2 2026年12月に変わること
iDeCoの加入可能年齢が引き上げられ、iDeCoと企業型DCの掛金の上限も引き上げられます。
それぞれの変更点を詳しく見ていきましょう。
2. 【iDeCo2026年12月の変更点(1)】加入可能年齢は70歳未満に
iDeCoに加入できるのは、現在は原則として65歳未満ですが、2026年12月1日(予定)から一定の要件を満たせば70歳未満まで加入できます。
2.1 60歳以上70歳未満で加入できる人
国民年金の被保険者ではない60歳以上70歳未満の人は、次のいずれかに当てはまれば加入できます。
- iDeCoの加入者
- iDeCoの運用指図者(掛金を出さずに運用だけしている人)
- 企業年金からiDeCoに資産を移す人
あわせて、老齢基礎年金やiDeCoの老齢給付金を受け取っていないこと、マッチング拠出をしていないことも要件です。
2.2 2029年11月末までは経過措置がある
上の3つに当てはまらない60歳以上70歳未満の人でも、2029年11月末までは新たに加入できます。
2.3 受け取りは75歳までに始める
iDeCoの資産は原則60歳から受け取れ、受け取りを始める時期は75歳になるまでの間で選べます。
60歳から受け取るには、60歳になるまでに加入していた期間などが10年以上必要で、10年に満たない場合は受け取れる年齢が遅くなります。60歳以上で初めて加入した人は、加入から5年を過ぎた日から受け取れます。
3. 【iDeCo2026年12月の変更点(2)】掛金の上限は月6.2万円に
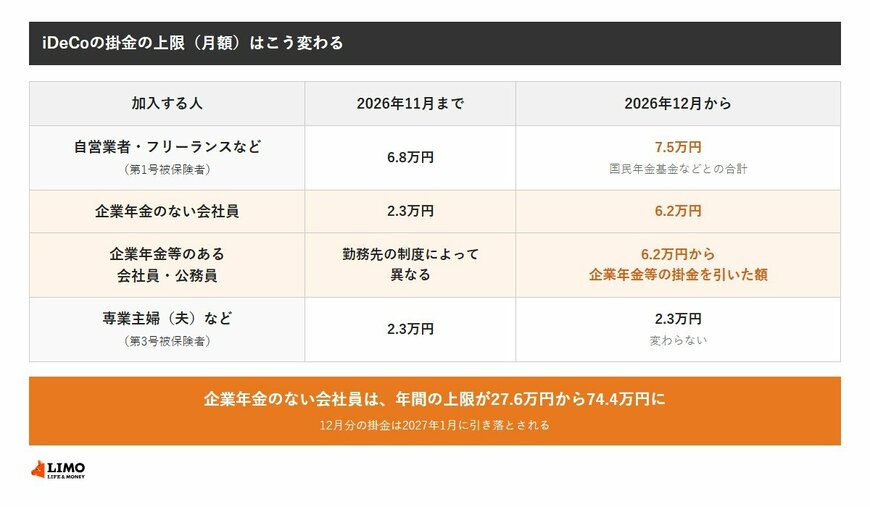
2026年12月1日(予定)からは、iDeCoと企業型DCの掛金の上限も引き上げられます。12月分の掛金は2027年1月に引き落とされます。
3.1 会社員は企業年金と合わせて月6.2万円
会社員のiDeCoの上限は、企業年金の有無にかかわらず、企業年金と合わせて月6.2万円に一本化されます。たとえば企業年金がない会社員は、月2.3万円から6.2万円に上がります。
3.2 自営業者などは月7.5万円、第3号被保険者は据え置き
自営業者など国民年金の第1号被保険者は、国民年金基金などと合わせた上限が月6.8万円から7.5万円になります。専業主婦(夫)など第3号被保険者は月2.3万円のままです。
3.3 掛金が増えると所得控除の枠も広がる
iDeCoの掛金は全額が所得控除の対象で、掛金を増やせば控除される額も増えます。
企業年金のない会社員なら、1年間に出せる掛金は27.6万円から74.4万円になります。実際に税金がいくら軽くなるかは、所得や税率によって変わります。
3.4 企業型DCは月5.5万円から6.2万円に
企業型DCの上限は、ほかの企業年金がない場合で月5.5万円から6.2万円に上がります。会社の掛金に自分の掛金を上乗せするマッチング拠出は、2026年4月に「会社の掛金を超えられない」という制限がなくなりました。
次のページでは、2026年4月に変わった在職老齢年金の基準額を確認します。