

師走の足音が近づき、家計の1年を振り返り始める時期になりました。今年のNISAでどのくらい投資したのか、枠がどれだけ残っているのか、気になる方もいるでしょう。NISAの枠のしくみを知っておくと、年末の見直しや来年の計画を立てやすくなります。
金融庁によると、2027年1月から、NISAの「つみたて投資枠」の年齢の要件がなくなり、0歳から17歳までの未成年者もNISA口座を開設できるようになります。未成年者の年間投資枠は60万円、非課税保有限度額は600万円です。
この記事では、NISAの年間投資枠と非課税保有限度額、2027年1月からの見直しを、金融庁の資料をもとに、分かりやすく整理します。
1. NISAの年間投資枠は最大360万円。生涯の枠は1800万円
まずは、NISAで1年間にどのくらい投資できるのかを確認していきましょう。
1.1 NISAとは
NISA(少額投資非課税制度)は、投資で得た利益に税金がかからない制度です。金融庁の「NISAを知る」によると、通常、株式や投資信託などを売って得た利益や受け取った配当には約20%の税金がかかりますが、NISA口座で投資した商品から得られる利益は非課税になります。ただし、投資できる金額には上限があります。金融庁によると、新しいNISAは2024年1月から始まり、制度が恒久化され、非課税で持てる期間も無期限になりました。
1.2 年間投資枠と非課税保有限度額
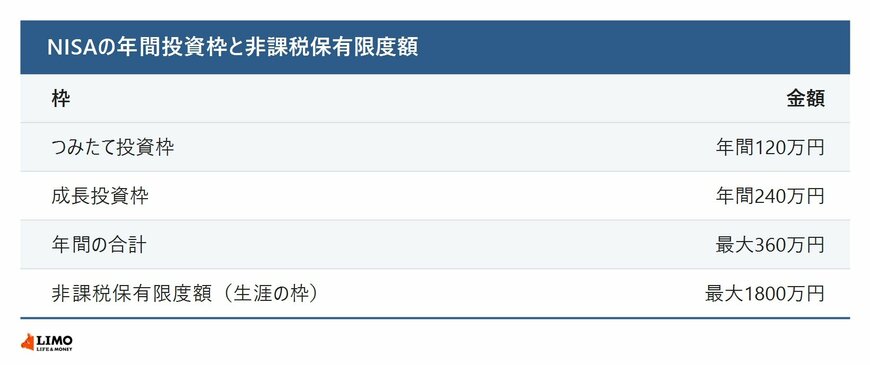
結論からお伝えすると、NISAで1年間に投資できる金額(年間投資枠)は、最大で360万円です。金融庁によると、つみたて投資枠は年間120万円、成長投資枠は年間240万円で、2つを併用できます。また、NISAで持てる金額の合計(非課税保有限度額)は、最大1800万円です。
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 年間の合計:最大360万円
- 非課税保有限度額(生涯の枠):最大1800万円
年間投資枠は、その年の1年間に使える枠です。使わなかった分を翌年に持ち越すことはできないため、年末は今年の枠をどのくらい使ったかを確かめるよい機会です。


