

2. 雪災の補償は「一定の金額以上の損害」が対象の商品が多い
では、雪の被害があれば、どんな場合でも補償されるのでしょうか。
2.1 補償の条件
結論からお伝えすると、雪災の補償には、損害の金額の条件がある商品が多くあります。日本損害保険協会によると、大雪などの雪災による損害は、一定の金額以上に達するものであれば補償の対象になります。一方で、一定の金額に満たない損害でも補償する商品もあります。
また、日本損害保険協会の「火災保険」のページでは、風災・ひょう災・雪災について、一部自己負担額がある場合があるとしています。自己負担額とは、損害のうち契約者が自分で負担する金額のことで、契約のときに決めることが多いものです。たとえば、自己負担額が5万円の契約で、雪災の損害が30万円だった場合、受け取れる保険金は30万円−5万円=25万円という計算になります(LIMO編集部の計算)。
2.2 契約の内容で変わること
損害保険料率算出機構によると、保険金の支払いの条件は、保険会社の保険約款で定められています。雪の被害が補償されるかどうかは、次のような点で変わります。
- 雪災の補償がついているか
- 損害の金額の条件や、自己負担額がいくらか
- 建物だけか、家財も補償の対象か
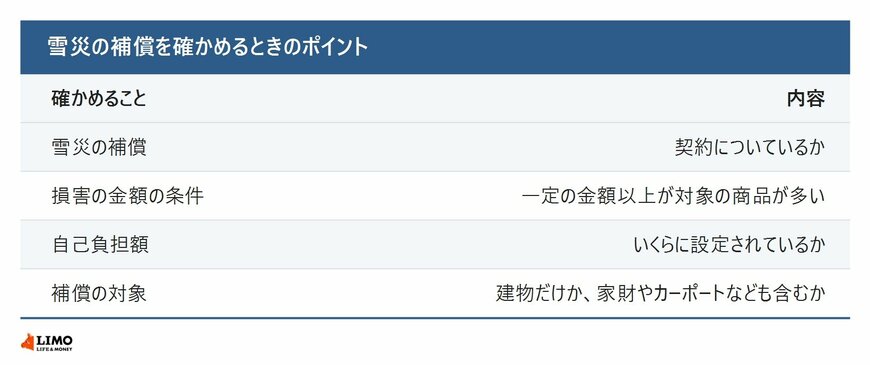
カーポートや物置などが補償の対象になるかどうかも、契約によって異なります。建物の契約に、門や塀、車庫などの付属の建物が含まれるかどうかは、契約のときの決め方によります。気になる方は、保険会社に確かめておきましょう。電話やウェブサイトで、契約内容を確かめられる保険会社もあります。
3. 【FPの視点】雪が降る前に、保険証券で補償の中身を確かめる
火災保険は火事のときだけの保険だと思っていて、雪の被害でも補償されることがあるのを知らない方は少なくありません。いざ被害にあってから契約の中身を調べるのは大変です。雪のシーズンの前に、次の点を保険証券や契約内容のお知らせで確かめておくと安心です。
- 雪災の補償がついているか
- 自己負担額がいくらに設定されているか
- カーポートや物置など、敷地内の建物も対象になっているか
3.1 ご注意点
雪の被害を受けたときは、修理の前に写真を撮っておくと、保険金を請求するときに役立ちます。また、日本損害保険協会によると、地震や噴火、津波による損害は、火災保険では補償されません。冬に地震が起きて雪の被害と重なることもあるため、地震保険をつけているかもあわせて確かめておきましょう。


