

街のイルミネーションが灯り始め、1年の終わりを意識する季節になりました。年末に向けて、今年の積み立ての成績をスマホで確かめている方もいらっしゃるかもしれません。
金融庁は2026年10月2日、NISA口座の利用状況に関する調査結果(2026年6月末時点)を公表しました。新しいNISAが始まってから、積み立てで資産づくりを始める人が増えています。
筆者はFPとして、これまで多くの家計のご相談業務に携わってきましたが、株価が下がったときに不安になって、積み立てをやめたり、売ってしまったりしたくなるという方は少なくありません。どのくらいの値動きまで気にならないかは、お金を使う時期や家計の余裕によってご家庭ごとに異なります。だからこそ、積み立てのしくみを知っておくと、値動きに振り回されにくくなります。
この記事では、株価が下がったときの積み立ての考え方を、金融庁の資料をもとに、計算の例も交えて分かりやすく整理します。
1. 積み立ては、高いときも安いときも同じ金額で買う方法
まずは、積み立て投資とはどのような方法なのかを確認していきましょう。
1.1 積み立て投資とは
結論からお伝えすると、積み立て投資は、一度にまとめて買うのではなく、決まった金額を続けて買っていく方法です。金融庁のNISA特設ウェブサイト「資産形成の基本」では、積み立てで投資することで、安いときに買わなかったり、高いときにだけ買ってしまったりすることを避けられると説明しています。
同じページでは、資産づくりの基本として「長期」「積立」「分散」の3つを挙げています。どれか一つではなく、3つを組み合わせることが大切だという考え方です。
- 長期:長い期間続けることで、利益が利益を生む「複利」の効果が大きくなる
- 積立:決まった金額を続けて買うことで、買う時期を分けられる
- 分散:投資先や地域などを分けて、値動きの影響を和らげる
1.2 同じ金額で買うと、何が起きるか
毎月同じ金額で買うと、値段が高い月には少なく、安い月には多く買うことになります。たとえば、毎月1万円で、値段が1万円、8000円、1万2500円と動いた投資信託を3か月買ったとします(LIMO編集部の計算)。
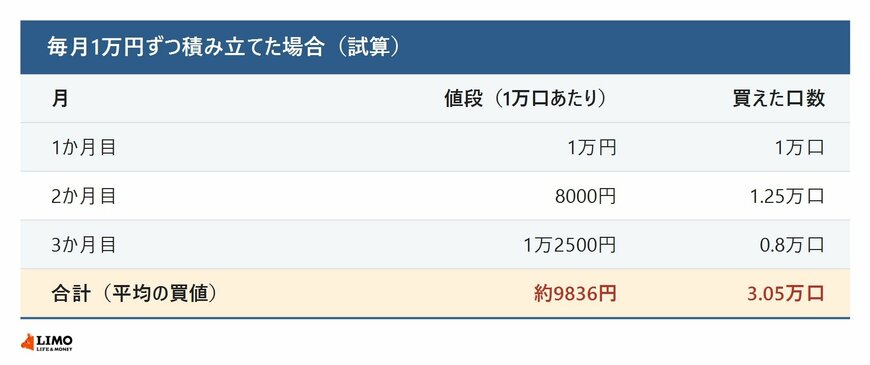
値段が下がった2か月目には、ほかの月より多く買えています。3か月の値段を単純に平均すると1万167円ですが、実際に買った平均の値段は約9836円になり、単純な平均より低くなりました。値段が下がった月に多く買えたことが、平均の買値を下げています。


