国民健康保険料、フリーランスは「国民健康保険組合」で安くなるのか。所得500万円なら世田谷区より年「約23万円」低いシミュレーション
保険料は所得にかかわらず定額、所得が少ないと市区町村のほうが低い


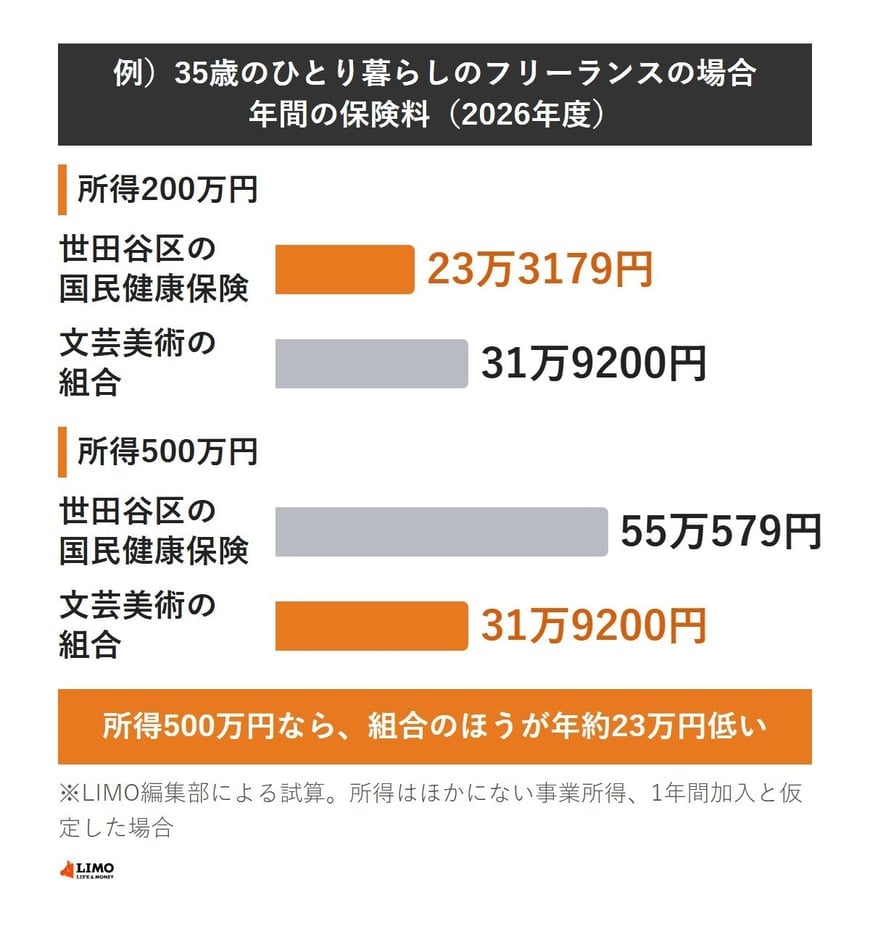
3. 【シミュレーション】所得500万円なら世田谷区の国民健康保険料より年約23万円低い
では、市区町村の国民健康保険と比べると、どちらの保険料が低いのでしょうか。市区町村の料率はそれぞれ異なるため、ここでは世田谷区の2026年度の料率で計算します。
※試算の前提:35歳のひとり暮らしのフリーランスで、所得はほかにない事業所得とし、1年間加入したと仮定しました。世田谷区の2026年度の料率は次のとおりです。
- 医療分:所得割7.51%、均等割4万7600円
- 後期高齢者支援金分:所得割2.80%、均等割1万7600円
- 子ども・子育て支援金分:所得割0.27%、均等割1873円
所得割は、所得から基礎控除の43万円を引いた額に料率をかけて計算します。35歳なので、介護分はかかりません。
3.1 所得500万円の場合
所得500万円なら、世田谷区の国民健康保険料は年55万579円です。文芸美術国民健康保険組合の年31万9200円と比べると、年約23万円の差になります。
3.2 所得200万円の場合
所得200万円なら、世田谷区の国民健康保険料は年23万3179円です。この場合は、市区町村の国民健康保険のほうが年8万円あまり低くなります。
この条件で計算すると、所得がおよそ281万円を超えたところで、組合の保険料のほうが低くなる計算です。所得が少ない人ほど、定額の保険料は割高になるのです。
35歳のひとり暮らしのフリーランスで試算すると、所得500万円なら文芸美術国民健康保険組合のほうが世田谷区の国民健康保険より年約23万円低い2/2
出所:世田谷区「保険料の計算方法」、文芸美術国民健康保険組合「保険料について」をもとにLIMO編集部作成

