
6日に財務省が発表した個人向け国債の11月募集分は、固定5年が年2.17%、固定3年が年1.94%、変動10年が初回で年1.85%です。11月30日が申し込みの締め切りです。
株式市場では、AIや半導体関連の銘柄を中心に値動きの大きい日が散見されます。先行きが読みにくいなか、いま株を買うのはためらうという人もいるのではないでしょうか。
お金の置き場所は、1カ所にまとめるより、性格の違う先にいくつか分けておくほうが、どれか1つが大きく下がったときの影響を抑えられます。
個人向け国債は、株や投資信託のように値動きすることはありません。
オルカンだけ、S&P500だけで運用しているという人でも、利率が年2%前後なら、置き場所の1つとして検討してみる余地はあると考える人も少なくないでしょう。
個人向け国債は、最低1万円から1万円単位で買えます。数百万円をまとめて置く人ばかりではなく、手元のお金の一部だけを回すという使い方もできます。
冬のボーナスの使い道を考えるなかで、まずは少しだけ国債に置いてみようかと迷う人もいるでしょう。
本記事では、11月募集分を10万円・30万円・50万円で買った場合に、満期までにいくらの利子を受け取れるのかを3つのタイプごとに試算します。
記事後半では、満期までの利子が1万円を超えるのは何万円からかと、50万円を2つのタイプに分けて買った場合も確かめます。
1. 個人向け国債は1万円単位、11月募集分の固定5年は年2.17%
財務省のよくある質問によると、一般の利付国債の最低額面は5万円ですが、個人向け国債は個人が買いやすいよう最低額面を1万円にしています。1万円単位で買うことができ、購入金額に上限はありません。
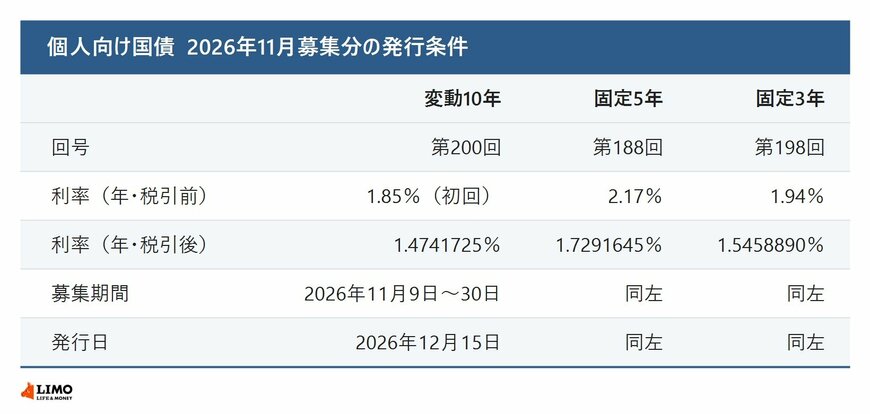
回号でいうと、11月に募集されているのは第200回(変動10年)、第188回(固定5年)、第198回(固定3年)です。12月15日に発行され、利子は毎年6月15日と12月15日に半年分ずつ支払われます。
買う金額が少なくても、利率は同じです。固定5年と固定3年は申し込んだときの利率のまま満期を迎え、変動10年は半年ごとに利率が見直されます。
このため、受け取る利子は「買った金額×利率×年数」でおおよその見当がつきます。次の章では、10万円・30万円・50万円の3つの金額で具体的に計算します。
2. 10万円を固定5年に置くと、5年間の利子は税引後8645円
11月募集分の固定5年を10万円買うと、5年間の利子は税引前で1万850円、20.315%の税金を差し引くと8645円です(編集部の試算)。30万円なら2万5937円、50万円なら4万3229円になります。
10万円・30万円・50万円で買った場合の満期までの利子(税引後・目安)2/2
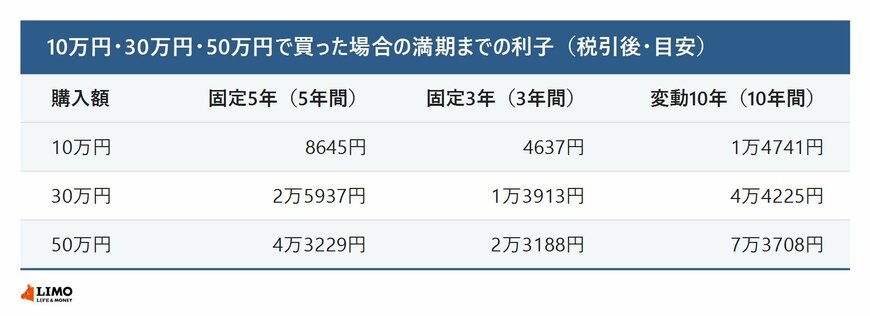
出所:財務省「個人向け国債の発行条件等」(2026年11月6日)をもとにLIMO編集部試算。変動10年は初回の利率が10年間続いた場合
固定3年は3年間の利子で、10万円が4637円、30万円が1万3913円、50万円が2万3188円です。年数が短く利率も低いため、同じ金額でも固定5年のおよそ半分になります。
変動10年は、初回の年1.85%が10年間変わらなかったと仮定すると、10万円で1万4741円、30万円で4万4225円、50万円で7万3708円です。実際には半年ごとに利率が見直されるので、金利が上がれば増え、下がれば減ります。
金額を3倍にすれば利子も3倍、5倍にすれば5倍になります。10万円の結果を覚えておけば、20万円や40万円でも見当をつけやすいはずです。
いくらなら満期まで手をつけずに置けるかを先に決め、その金額で3つのタイプの利子を計算してみましょう。1万円単位で買えるので、使う予定のないお金だけを置くことができます。
次は、利子が1万円を超える金額と、2つのタイプに分けて買う場合を見ていきます。