3. 【1000万円以上・3000万円以上の割合】70歳代は38.5%が1000万円以上
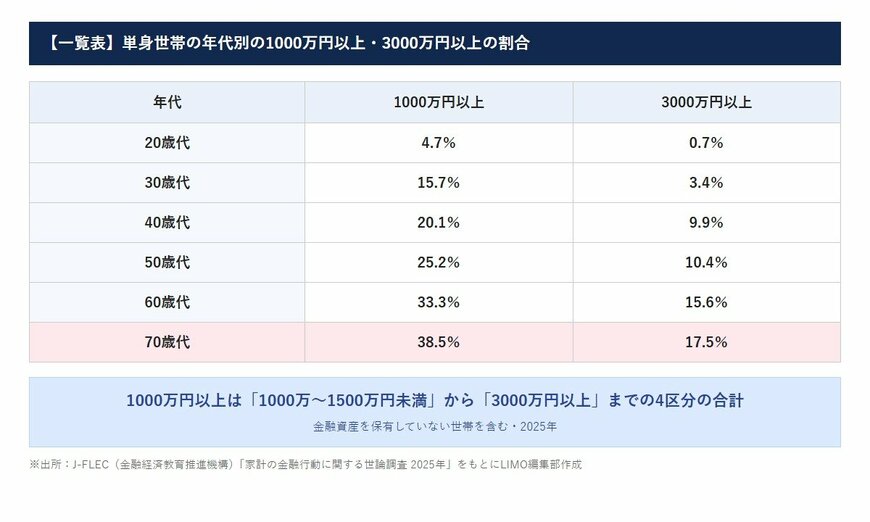
一方で、まとまった金融資産を持つおひとりさまもいます。1000万円以上(1000万円以上の4つの区分の合計)と、3000万円以上の割合です。
3.1 【一覧表】単身世帯の年代別の1000万円以上・3000万円以上の割合
- 20歳代:1000万円以上は4.7%、3000万円以上は0.7%
- 30歳代:1000万円以上は15.7%、3000万円以上は3.4%
- 40歳代:1000万円以上は20.1%、3000万円以上は9.9%
- 50歳代:1000万円以上は25.2%、3000万円以上は10.4%
- 60歳代:1000万円以上は33.3%、3000万円以上は15.6%
- 70歳代:1000万円以上は38.5%、3000万円以上は17.5%
1000万円以上の割合は、20歳代の4.7%から、50歳代で25.2%、70歳代で38.5%と、年代が上がるにつれて高くなっています。
3.2 40歳代・50歳代は約1割が3000万円以上
3000万円以上の割合は、20歳代の0.7%から、40歳代で9.9%、60歳代で15.6%、70歳代で17.5%と、年代が上がるほど高くなっています。
同じ年代でも、貯蓄ゼロの人と3000万円以上の人がいることが分かります。平均だけでなく、こうした分布にも目を向けておくと、自分の位置をつかみやすくなるでしょう。
今の金額が少なくても、時間を味方につけて続けていくことがポイントです。人と比べすぎず、自分の目標を決めておきましょう。目標の金額と時期が決まると、毎月の貯金額も逆算しやすくなります。
4. 【早見表】毎月いくら貯めれば中央値に届く?
貯蓄ゼロから始めた場合、毎月の貯金額によって、中央値に届くまでの期間はどう変わるでしょうか。利息は考えず、毎月同じ金額を貯めた場合の目安です。
4.1 【早見表】貯蓄ゼロから中央値に届くまでの期間
- 100万円(30歳代・40歳代の中央値):月1万円なら8年4か月、月2万円なら4年2か月、月3万円なら2年10か月
- 300万円(60歳代の中央値):月1万円なら25年、月2万円なら12年6か月、月3万円なら8年4か月
- 500万円(70歳代の中央値):月1万円なら41年8か月、月2万円なら20年10か月、月3万円なら13年11か月
4.2 月2万円なら100万円まで4年2か月
たとえば月2万円ずつ貯めると、100万円には4年2か月、300万円には12年6か月で届く計算です。冬のボーナスの一部を足せば、期間はさらに短くできます。月1万円でも、続ければ8年4か月で100万円に届きます。
金額の大小より、毎月続けられる金額を決めることがポイントです。給与が入ったらすぐに貯金用の口座へ移す「先取り」にしておくと、続けやすいでしょう。
月の貯金額を決めるときは、家賃や光熱費、通信費などの固定費を先に書き出してみましょう。固定費を少し見直すだけでも、貯金に回せるお金が生まれやすくなります。まずは1か月分の支出を書き出してみましょう。