3. 長く預けるほど得とは限らない。10年ものを満期の前に解約すると、利率はどうなる?
ここからは、満期の前に解約した場合を、三井住友銀行の商品説明書で確かめておきましょう。
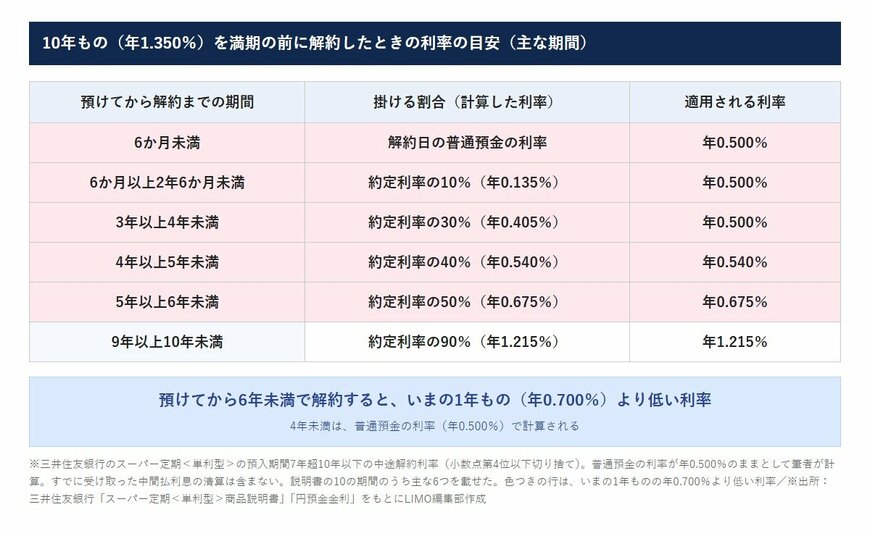
3.1 【一覧表】10年ものを満期の前に解約したときの利率(主な期間)
- 6か月未満:解約日の普通預金の利率(いまは年0.500%)
- 6か月以上2年6か月未満:約定利率の10%(年0.135%。下回るので年0.500%)
- 3年以上4年未満:約定利率の30%(年0.405%。下回るので年0.500%)
- 4年以上5年未満:約定利率の40%(年0.540%)
- 5年以上6年未満:約定利率の50%(年0.675%)
- 9年以上10年未満:約定利率の90%(年1.215%)
約定利率とは、預けたときに決まった利率のことです。かっこの中は、10年もの(年1.350%)で、普通預金の利率がいまのままの場合の計算です(筆者の計算)。
割合を掛けた利率が解約日の普通預金の利率を下回るときは、普通預金の利率で計算されます。
3.2 預けてから6年未満で解約すると、いまの1年ものの金利より低くなる計算
5年以上6年未満で解約しても年0.675%で、いまの1年ものの年0.700%より低い利率です。4年未満では普通預金と同じ年0.500%になるので、途中で使うかもしれないお金には注意が必要です(筆者の計算)。
100万円で考えると、3年目に解約したときの1年あたりの利息は、普通預金の利率で5000円です。1年ものの7000円より2000円少なくなると考えられます(税引前・筆者の計算)。
反対に、6年以上7年未満で解約すると約定利率の60%で年0.810%となり、いまの1年ものの年0.700%を上回る計算です(筆者の計算)。
3.3 解約の決まりは、預ける銀行の説明書で確かめる
また、この説明書では、すでに受け取った中間払利息が中途解約の利息より多いときは、多く受け取った分を元金から差し引くとしているので、この点にも注意が必要です。
みずほ銀行のページでも、満期日前に解約すると期日前解約利率になり、預けた期間などによっては0%になる場合があると注意を促しています。
10年ものの金利を生かせるのは、10年のあいだ使う予定のないお金だといえるでしょう。解約の決まりは銀行や商品によって違うので、預ける銀行の説明書で確かめておくことが大切です。
4. 冬のボーナスや退職金を前に。使う時期ごとにお金を書き出すのも一つの方法
最後に、まとまったお金を預ける前に意識しておきたいことを整理します。
4.1 家計調査では、二人以上の世帯の定期性預貯金は平均511万円
総務省統計局「家計調査結果」の貯蓄・負債編によると、2025年の二人以上の世帯の貯蓄現在高のうち、定期性預貯金は平均511万円で、全体の24.8%です。普通預金などの通貨性預貯金は710万円(34.5%)で、定期性預貯金より多くなっています。
このうち勤労者世帯では、定期性預貯金は343万円(20.0%)です。
平均の数字は、一部の大きな貯蓄に引っぱられやすい点には注意が必要です。金額の多い少ないではなく、わが家のお金がどこにどれだけあるかを知る手がかりとして見ておきたいところです。
普通預金と定期預金にそれぞれいくらあるか、通帳やアプリで確かめておくと、わが家のお金の全体がつかみやすくなります。