3. ゆうちょに預けられるのはいくらまで?通常貯金と定期性貯金で1300万円ずつ、合計2600万円
ゆうちょ銀行の貯金には、ほかの銀行にはない「預入限度額」があります。ゆうちょ銀行の「貯金商品のご利用について」によると、1人あたりの上限は次のとおりです。
- 通常貯金(通常貯蓄貯金を含む):1300万円まで
- 定期性貯金(定額貯金・定期貯金など。財形貯金各種を除く):1300万円まで
- 財形定額貯金など3種類:合わせて550万円まで
- 振替口座:預入限度額なし
通常貯金と定期性貯金は別々に数えるため、2つを合わせると2600万円まで預けられます。キャンペーンの定額貯金は定期性貯金にあたるので、ほかの定額貯金や定期貯金と合わせて1300万円までです。
民営化前の2007年9月30日までに預けた郵便貯金がある場合は、注意が必要です。定期性貯金の限度額は、民営化後に預けた定期性貯金と、民営化前の郵便貯金を合算して計算します。
ゆうちょ銀行は例として、民営化前の定額郵便貯金が100万円ある場合、民営化後の定期性貯金の限度額は1200万円になると説明しています。親から引き継いだ証書や、長く預けたままの定額郵便貯金がないか、確かめておきたいところです。
なお、総合口座では、通常貯金に「オートスウィング基準額」という上限を設定します。通常貯金がこの額を超えると、超えた分は自動的に振替口座に移ります。振替口座には限度額がない代わりに、利子がつきません。
満期を迎えた貯金は、元本と税引後の利子の合計で貯金の総額を計算します。限度額の近くまで預けている場合は、利子がついた分で枠を超えないか、窓口で残りの枠を確かめてから預けると安心です。
4. 預金保険で守られるのはいくらまで?通常貯金と定額貯金を合わせて元本1000万円とその利息
ゆうちょ銀行は預金保険に加入しており、貯金は預金保険制度で保護されます。ゆうちょ銀行の「預金保険制度について」によると、保護の範囲は次のように分かれます。
- 振替口座(決済用預金):全額保護
- 通常貯金・通常貯蓄貯金・定期貯金各種・定額貯金各種・財形貯金各種(一般預金等):合算して元本1000万円までとその利息等
ゆうちょの預入限度額と預金保険で守られる範囲。預けられるのは合計2600万円まで、守られるのは元本1000万円とその利息2/2
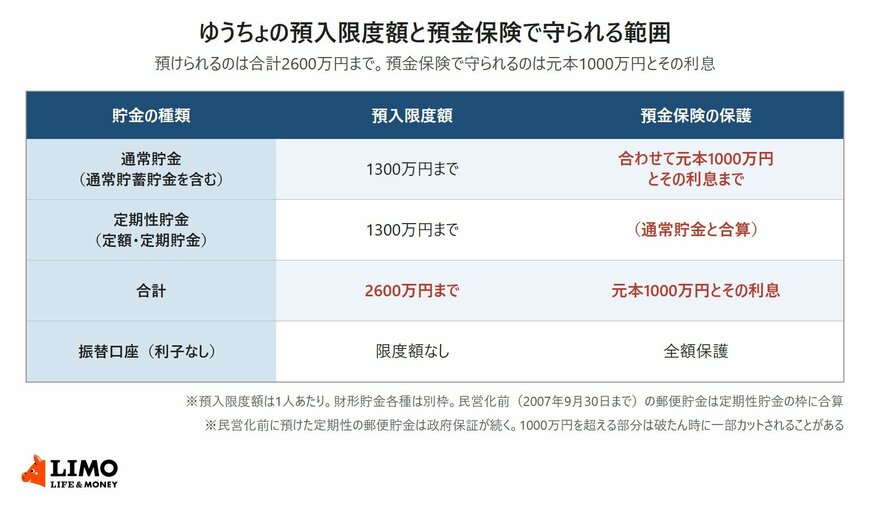
出所:ゆうちょ銀行「貯金商品のご利用について」「預金保険制度について」をもとにLIMO編集部作成
預入限度額は通常貯金と定期性貯金で別々に1300万円ですが、預金保険は通常貯金も定額貯金も合わせて数えます。限度額いっぱいの2600万円を預けていても、預金保険で守られるのは元本1000万円とその利息までです。
1000万円を超える部分は、金融機関が破たんしたときに、その財産の状況に応じて支払われます。一部がカットされることもあります。
民営化前の郵便貯金にあった政府の支払保証は、民営化後の貯金にはありません。ただし、民営化前に預けた定期性の郵便貯金については、政府保証が続くとされています。
預金保険の1000万円は、1つの金融機関ごと、預金者1人ごとに数えます。ゆうちょで定額貯金を増やすと、ゆうちょに置いているお金全体が1000万円を超えないか、という見方も必要になります。
ここからは、ゆうちょに1000万円を超えて預ける場合に確かめておきたいことを見ていきます。