3. ANAとの違いを分ける「過去の経験」と事業戦略
この「非航空事業」の強さは、同業であるANAとの戦略の違いを表していると木村氏は見ています。
木村氏の見方によれば、ANAは航空事業そのものを伸ばし、事業規模(スケーラビリティ)を広げていくことを中長期的な戦略の軸に据えていると考えられます。対してJALは、別の道を描いています。
「JALは非航空事業をしっかり伸ばして(中略)航空事業やっぱりボラティリティがあるので、それ以外を手厚くすることで、安定的に利益を伸ばしていくっていう戦略をとっている会社です」(木村氏)
なぜJALは、本業である航空事業だけでなく、非航空事業による「安定」を強く求めるのでしょうか。その背景には、同社が経験した過去の歴史があると木村氏は指摘します。
「JALの場合は一度経営破綻しているっていう非常に苦しかった過去もあるので、航空事業だけだと急な危機が起こったりとか、やっぱり定期的な設備投資も必要、お金が必要なビジネスでもありますし」
泉田氏も、エアラインは何もなければ安定しているものの、テロ・パンデミック・不況でボラティリティ(利益や株価の振れ幅)が出ることは必ずあると指摘しています。
これに対して金融事業は、木村氏の言葉では「ボラティリティ変動が少なくて安定的に稼いでくれる安心感があるビジネス」です。過去の経歴から、ポートフォリオを分散させて事業のリスクを下げたいという考えがあるのではないか、と木村氏は見ています。
投資家の好みで見るJALとANA(木村氏の見方)4/4
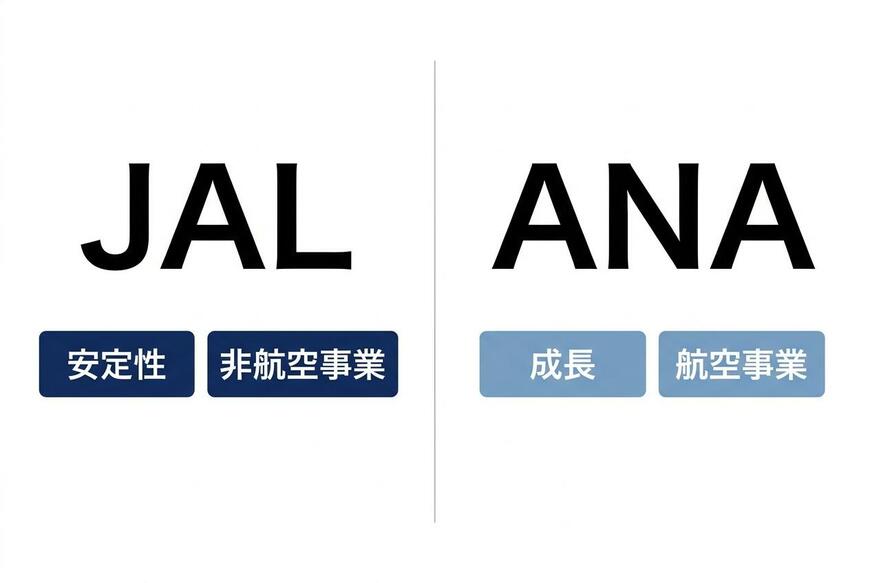
出所:動画での木村氏の解説を基にイズミダイズム作成
4. 強力なブランド力を活かしたポイントビジネス
こうしたJALの戦略を支えているのは、ナショナルフラッグ(国を代表する航空会社)としてのブランド力です。泉田氏は、日本を代表する航空会社としての立ち位置が、このビジネスモデルを可能にしていると分析します。
「ナショナルフラッグだからさ、言ってもJALは。そこのブランド使ってポイントをグループ内で、グループ外でもビジネスに変えていくっていうのは、知恵があんなみたいな感じはしますね」(泉田氏)
誰もが知るブランドであることが、グループの外の提携先にマイルを使ってもらうビジネスの土台になっていると考えられます。
5. まとめ:安定を取るか、成長を取るか
航空会社の株式を検討する際、この2社の戦略の違いは判断材料の一つになります。木村氏は、航空事業の成長をストレートに追い求めたい人にはANAが向いており、一方で、事業の安定性を求め、非航空領域が下支えする構造を好む人にとっては、JALが面白い選択肢になるのではないかと結論づけています。
ただし、投資において忘れてはならない限界点とリスクもあります。
マイルや金融事業が下支えしているとはいえ、JALの主力が航空事業であることに変わりはありません。テロ・パンデミック・不況のような危機が起きれば、その影響は避けられません。泉田氏は、危機によって株価が急落した際、強いブランド力を持つJALであれば個人投資家からの増資(新しく株を発行して資金を集めること)に応じてもらいやすく、それが投資のチャンスになる可能性があると見ています。
しかし同時に、泉田氏はかつてのJALの経営破綻を振り返り、「本当に会社がダメになる時は増資もできない」と言います。泉田氏によれば、破綻したときの株は紙くずになり、再上場しても株の中身が変わるので別物で、旧株主が報われることはありません。
JALを見るときに次に確かめたいのは、燃油費で航空の利益が大きく振れるなかで、マイル/金融・コマースが上期のように航空(フルサービスキャリア)の半分ほどの利益を稼ぎ続けられるかです。この比率が保たれていれば、木村氏の言う「安定」が数字にも表れていると考えられます。
なお、この記事は会社の決算資料と動画での発言にもとづくもので、マイルの価値や提携の条件、カード事業単体の採算は扱っていません。ブランドや金融事業があっても、最悪の事態で株主が負うリスクは別だという点は、泉田氏の指摘のとおりです。
参考資料
- 日本航空株式会社「2027年3月期 第2四半期 決算短信」(2026年11月2日)
- 日本航空株式会社「2027年3月期 第2四半期 決算説明会資料」(2026年11月2日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: 日本航空株式会社 IRライブラリ
※リンクは記事作成時点のものです。