
老後に受け取る年金がいくらになるのかは、ねんきん定期便を見れば分かると思われがちです。
ただ、ねんきん定期便の金額は年齢によって意味が違い、そのままが老後の受取額と捉えると、少なく見えることがあります。
この記事では、自分で年金額を計算する方法と、ねんきん定期便の見方・注意点を順に確認します。
1. 年金の計算方法:自分で出すなら老齢基礎年金と老齢厚生年金を分けて足す
会社員だった人の老後の年金は、全員に共通する「老齢基礎年金」と、厚生年金保険に加入した人が上乗せで受け取る「老齢厚生年金」の2つです。それぞれ計算式が違うので、別々に出して足し合わせます。
1.1 老齢基礎年金の計算式
老齢基礎年金は、20歳から60歳になるまでの40年間(480月)に保険料を納めた月数で決まります。2026年度の満額は年84万7300円で、納めた月数の割合を掛けて計算します。
- 老齢基礎年金(年額)=84万7300円×保険料を納めた月数÷480月
会社員や公務員として厚生年金保険に入っていた期間と、その配偶者として扶養されていた期間も、納めた月数に入ります。全額免除の月は、2009年4月分以降なら8分の4として数えます。
1.2 老齢厚生年金の計算式
老齢厚生年金のうち中心になる「報酬比例部分」は、加入していた期間の給与と賞与の平均で決まります。2003年4月以降の加入期間は、次の式で計算します。
- 報酬比例部分(年額)=平均標準報酬額×5.481÷1000×加入月数
平均標準報酬額は、毎月の給与(標準報酬月額)と賞与(標準賞与額)の合計を加入月数で割った額です。2003年3月以前の期間は、賞与を含まない平均標準報酬月額に7.125÷1000を掛けて別に計算します。
1.3 平均標準報酬額30万円で試算
たとえば22歳から60歳まで38年間(456月)会社員として働き、平均標準報酬額が30万円だった人で計算してみます。老齢基礎年金は年80万4935円、老齢厚生年金は年約74万9795円です。
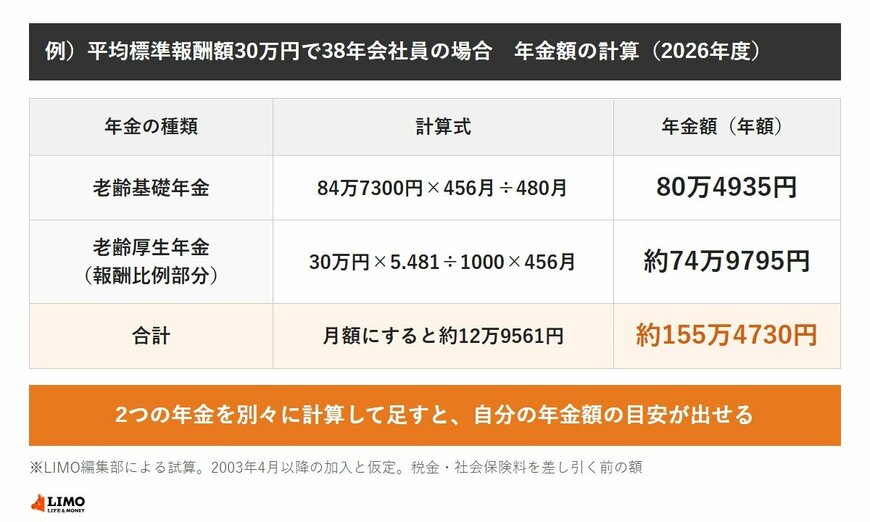
2つを足すと年約155万4730円、月にすると約12万9561円です。20歳から22歳までは保険料を納めていないと仮定したため、老齢基礎年金は満額より少なくなっています。
なお、過去の給与は今の賃金水準に直す「再評価率」を掛けてから平均します。自分で出した額は、あくまで目安です。
2. ねんきん定期便の見方:50歳未満と50歳以上で年金額の意味が違う
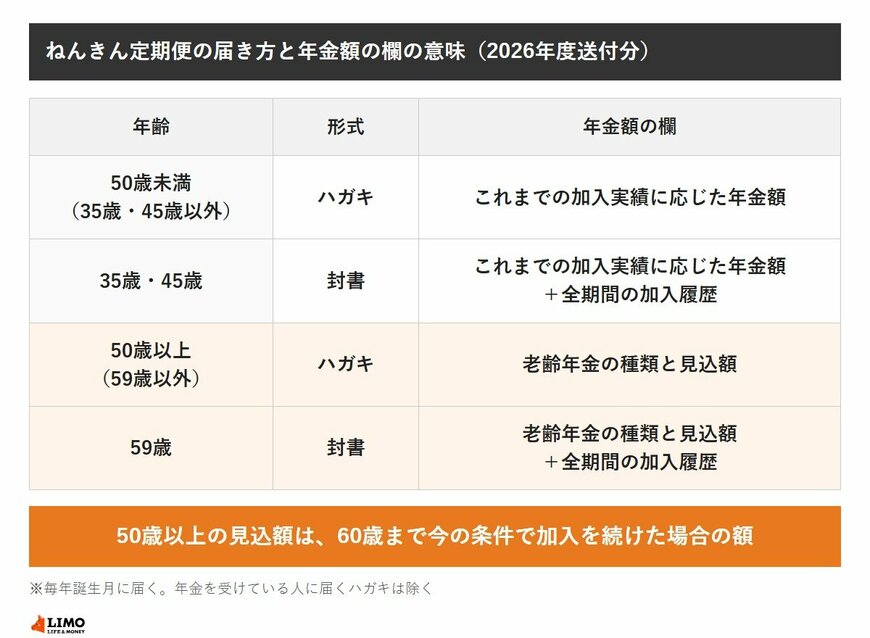
ねんきん定期便は、毎年誕生月に日本年金機構から届きます。ふだんはハガキで、35歳・45歳・59歳の年だけは、全期間の加入履歴が入った封書で届きます。
2.1 50歳未満は「これまでの実績」の額
50歳未満の定期便に書かれているのは、これまでの加入実績に応じた年金額です。これから納める分は入っていないため、若いほど少なく出ます。
2.2 50歳以上は「60歳まで続けた場合」の見込額
50歳以上の定期便には、老齢年金の種類と見込額(年額)が書かれています。最新の加入状況のまま、60歳になる前の月まで保険料を納め続けると仮定した額です。
年金を受け取るのに必要な加入期間(原則120月)に届いていない人には、この見込額は表示されません。表示がないときは、年金事務所でほかに数えられる期間がないかを確かめたうえで、見込額を計算してもらえます。
3. ねんきん定期便で自分の年金額を計算するときの注意点
3.1 50歳未満はこれからの加入分を自分で足す
50歳未満の人は、定期便の額に、60歳までに加入する分を計算式で足すと目安に近づきます。たとえば残り20年(240月)、平均標準報酬額30万円で会社員を続けるなら、老齢厚生年金は年約39万4632円増えます。
老齢基礎年金も、まだ納めていない月数の分だけ増えます。240月分なら、84万7300円×240月÷480月で年42万3650円です。
3.2 定期便の額は目安で、手取りでもない
50歳未満の定期便の額は、経過的加算や従前額保障といった経過措置を反映していません。日本年金機構も、制度改正や加入状況で実際の額は変わるため、目安として参考にしてほしいと案内しています。
また、ここで計算した額は、税金や社会保険料を差し引く前の額面です。実際に振り込まれる額は、天引きされる分だけ少なくなります。
3.3 試算はねんきんネットや公的年金シミュレーターで
働き方や受け取り始める年齢を変えた試算は、ねんきんネットで条件を設定してできます。厚生労働省の「公的年金シミュレーター」なら、定期便に載っている二次元コードから開けて、登録しなくても簡易に試算できます。
4. まとめにかえて
自分の年金額は、老齢基礎年金と老齢厚生年金を別々に計算して足すと目安が出せます。平均標準報酬額30万円で38年会社員だった人なら、年約155万4730円、月約12万9561円です。
ねんきん定期便の額は、50歳未満なら「これまでの実績」、50歳以上なら「60歳まで続けた場合の見込額」です。誕生月に届いたら年齢に合った見方で確かめ、詳しい試算はねんきんネットや年金事務所で相談してみてください。
参考資料
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 日本年金機構「老齢厚生年金の受給要件・支給開始時期・年金額」
- 日本年金機構「報酬比例部分」
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
- 日本年金機構「「これまでの加入実績に応じた年金額」は、どのように計算されているのですか。(50歳未満)」
- 日本年金機構「ねんきん定期便に表示されている年金額は、将来必ず受け取ることができる金額ですか。」
太田 彩子