【月3万円の積立で10年後に600万円にするには、利回りは年何%必要?】元本360万円に対して年約10.01%。年5%なら約463万1000円で、外国の資産は円に戻すときの為替でも変わる

takasuu/istockphoto.com


目次[開く][閉じる]
- 1. 月3万円の積立で10年後に600万円にするには?元本360万円に対して必要な利回りは年約10.01%、年10%ちょうどなら約599万6000円
- 2. 月3万円の積立は利回りで10年後いくら違う?年3%で約418万3000円、年5%で約463万1000円、年7%で約513万2000円
- 3. 月3万円の積立で600万円に届かないときは?年5%なら月約3万8900円に増やすか、期間を約12年3か月に延ばす
- 4. 月3万円の積立を外国の資産で続けると為替でどう変わる?ドル・円の月中平均は10年で103.81円から157.89円に
- 5. 月3万円の積立の利回りは税金と費用を差し引く前?課税口座で売ると600万円の手元に残すには年約11.87%
- 6. 月3万円の積立は終わる直前の値下がりでどれだけ減る?年5%の約463万1000円は約22.3%下がると元本の360万円に
- 7. 【元証券会社員の視点】月3万円の積立で年約10%を前提にするなら、月額・期間・為替の3つで差を埋める余地を先に見ておく
- 8. まとめ
- 参考資料
月3万円の積立を10年続けて600万円にしたいと考えたとき、利回りはどのくらい必要になるのでしょうか。月3万円の積立で10年間に払い込む元本は360万円で、600万円との差の240万円を運用で増やす計算になります。
富裕層や法人のお客さまの資産運用のご相談を受けていた経験からお伝えすると、月3万円の積立で10年後に600万円という目標は、先に「必要な利回り」を数字で出し、その利回りがどのくらいの水準かを確かめておきたいテーマです。ここでは、金融庁「つみたてシミュレーター」と同じ計算方法で、必要な利回りと、利回り別の10年後の資産額を試算します。
あわせて、外国の資産に積み立てる場合に、円に戻すときの為替でどれだけ変わるかを、日本銀行が公表するドル・円の月中平均で確かめます。
また、税金や運用にかかる費用を差し引く前と後の違いと、積立が終わる直前の値下がりの影響も見ていきます。いずれも試算しますので参考にご覧ください。
※試算は、金融庁「つみたてシミュレーター」の計算と同じく、年率の利回りを月ごとの複利に直し、毎月末に3万円を積み立てる前提です。利回りは比較のための値で、特定の国・地域や金融商品の利回りではありません。
1. 月3万円の積立で10年後に600万円にするには?元本360万円に対して必要な利回りは年約10.01%、年10%ちょうどなら約599万6000円
金融庁「つみたてシミュレーター」は、毎月の積立金額、想定利回り(年率)、積立期間から将来の運用資産額を計算する仕組みです。同じ計算方法で月3万円の積立を10年続けた場合を計算すると、次のとおりです。
- 【元本】360万円(3万円×120か月)
- 【600万円との差】240万円
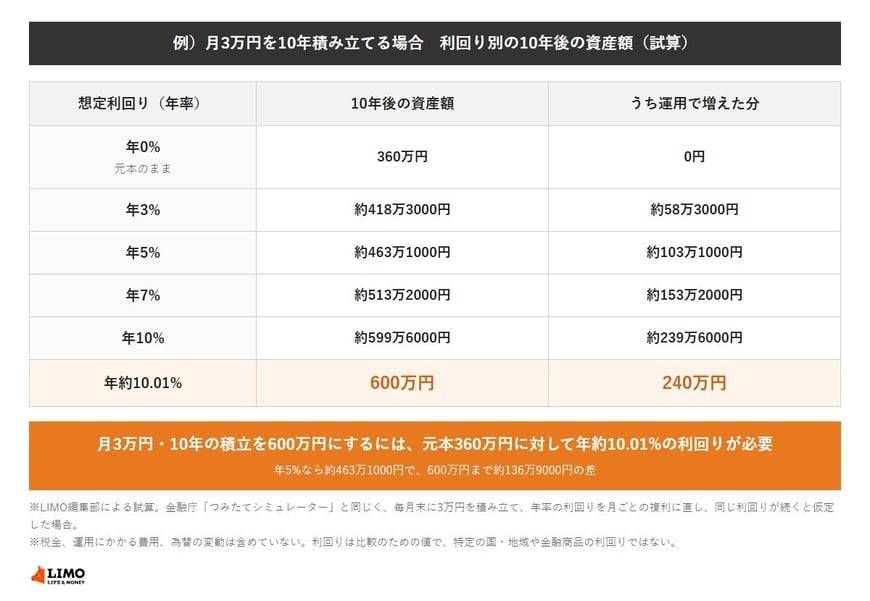
- 【600万円に必要な利回り】年約10.01%
- 【年10%ちょうどの場合】約599万6000円
年10%ちょうどでは約599万6000円で、600万円にわずかに届きません。10年間ずっと年約10.01%で増え続けて、ようやく600万円になる計算です。途中で利回りが下がる年があれば、ほかの年でそれを取り戻すだけの利回りが要ります。
※試算の前提:毎月末に3万円を積み立て、年率の利回りを月ごとの複利(1+年率の12分の1乗から1を引いた値)に直して計算しています。税金、運用にかかる費用、為替の変動は含めていません。
2. 月3万円の積立は利回りで10年後いくら違う?年3%で約418万3000円、年5%で約463万1000円、年7%で約513万2000円
月3万円の積立を10年続けた場合の10年後の資産額を、利回り別に並べると次のとおりです。
- 【年0%(元本のまま)】360万円
- 【年3%】約418万3000円(運用で増えた分 約58万3000円)
- 【年5%】約463万1000円(同 約103万1000円)
- 【年7%】約513万2000円(同 約153万2000円)
- 【年10%】約599万6000円(同 約239万6000円)
年5%でも10年後は約463万1000円で、600万円まで約136万9000円の差があります。年3%と年10%では、同じ月3万円・10年の積立でも、10年後の資産額に約181万2000円の差が出ます。
金融庁「資産形成の基本」では、運用商品は預貯金より高いリターンを期待できる一方で、元本割れのおそれもあるとしています。ここで並べた利回りは、毎年同じ割合で増え続けた場合の数字です。