6日、財務省は個人向け国債の11月募集分の発行条件を公表しました。固定5年は年2.17%、固定3年は年1.94%、変動10年は初回が年1.85%で、募集は11月30日まで受け付けています。
メガバンクのスーパー定期は、11月13日時点の店頭表示利率で5年が年1.1%、3年が年0.9%、10年が年1.35%です。利率を並べると国債のほうが高いものの、「何ポイント高い」と言われても、受け取る利子の差は思い浮かべにくいかもしれません。
冬のボーナスを前に、満期を迎える定期預金の預け替え先を考え始める人もいるでしょう。本記事では、個人向け国債に100万円を置いたときの利子を、同じ年数の定期預金で受け取るにはいくら預ける必要があるのかを、3つのタイプごとに計算します。記事後半では、金額を300万円・500万円に増やした場合と、途中でお金が必要になったときの違いも確かめます。
1. 11月募集分の固定5年は年2.17%、メガバンクの5年定期は年1.1%
今回募集されるのは、固定5年の第188回債、固定3年の第198回債、変動10年の第200回債です。11月9日から30日までに金融機関で申し込むと、12月15日に発行されます。
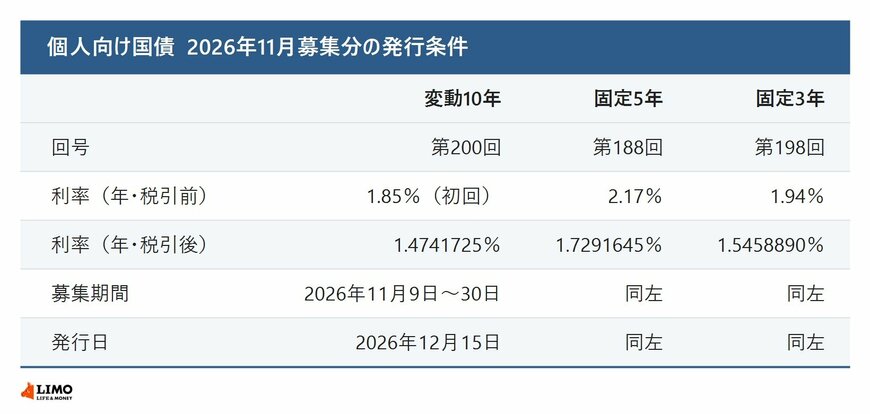
比べる相手は、同じ年数のメガバンクのスーパー定期です。固定5年には5年定期、固定3年には3年定期、変動10年には10年定期を合わせます。
利率の差は、固定5年と5年定期が1.07ポイント、固定3年と3年定期が1.04ポイント、変動10年と10年定期が0.50ポイントです。割り算にすると、固定5年の利率は5年定期の約1.97倍、固定3年は3年定期の約2.16倍、変動10年は10年定期の約1.37倍にあたります。
固定の2タイプは、満期まで同じ利率で利子を受け取れます。変動10年は半年ごとに利率が見直されるため、年1.85%が続くのは最初の半年だけです。今回の試算では、変動10年は初回の利率が10年間続いたと仮定して計算します。
2. 固定5年に100万円なら、同じ利子を5年定期で受け取るには約197万円
固定5年に100万円を置くと、5年間の利子は税引前で10万8500円です(100万円×2.17%×5年。編集部の試算)。5年定期に100万円を預けた場合の5年分は5万5000円なので、利子の額はおよそ2倍の開きがあります。
100万円分の国債と同じ利子を、定期預金で受け取るには(税引前・目安)2/2
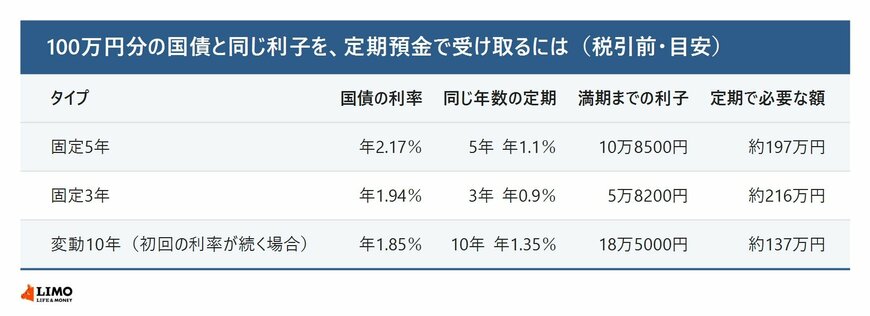
出所:財務省「個人向け国債の発行条件等」(2026年11月6日)、三菱UFJ銀行「円預金金利」(2026年11月13日現在)をもとにLIMO編集部試算。定期預金は単利で計算
では、5年定期で同じ10万8500円を受け取るには、いくら預ければよいのでしょうか。10万8500円を「1.1%×5年」で割ると、約197万円になります。固定5年の100万円と同じ利子を定期で得るには、元手がおよそ2倍必要という計算です。
固定3年では、100万円の3年分の利子が5万8200円です。これを3年定期(年0.9%)で受け取るには約216万円が必要で、3つのタイプの中でいちばん開きが大きくなります。
変動10年は、初回の年1.85%が10年続いたと仮定すると利子は18万5000円で、10年定期(年1.35%)なら約137万円で同じ額になります。ただし、変動10年の利率は半年ごとに変わるため、この約137万円は今の利率のまま動かなかった場合の目安です。
税金は国債の利子にも定期預金の利子にも同じ20.315%がかかるので、税引後で比べても必要な元手の比率は変わりません。手元にあるお金で比べるときは、「国債の100万円は、定期の何万円分の利子を生むか」に置き換えると、利率の差を金額で考えやすくなります。
まとまったお金の預け先を考えている人は、置いておける年数に合わせて固定3年・固定5年と同じ年数の定期預金を並べ、自分の金額で必要な元手を計算してみましょう。
次は、金額を増やした場合と、途中でお金が必要になったときの違いを見ていきます。