
財務省によると、11月募集の個人向け国債は、固定5年の表面利率が年2.17%です。募集は11月30日(月)までで、メガバンクのスーパー定期は11月13日時点で1年ものが年0.70%でした。
冬のボーナスや、満期を迎えた定期預金の預け先を考える時期です。500万円を5年置いたときの税引後の利息は、国債が43万2291円、1年定期を5回続けた場合が13万9448円で、差は「29万2843円」になります(編集部の試算)。
この記事では、11月募集の個人向け国債の利率とメガバンクの定期預金金利を並べ、500万円・1000万円を5年置いたときの税引後の利息の差を確認します。記事後半では、途中で換金するときのルールと、預金保険との違いも見ていきます。
1. 11月募集の個人向け国債は何%?固定5年は年2.17%、税引後は1.7291645%
財務省の「現在募集中の個人向け国債・新窓販国債」(11月13日現在)によると、11月募集分の利率は次のとおりです。
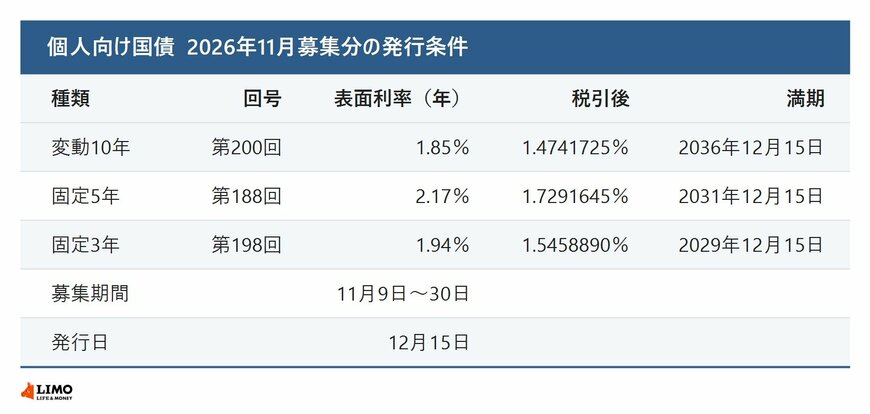
- 固定5年(第188回債):年2.17%(税引後1.7291645%)
- 固定3年(第198回債):年1.94%(税引後1.5458890%)
- 変動10年(第200回債):年1.85%(税引後1.4741725%)
3つのうちいちばん高いのは固定5年です。固定金利なので、満期の2031年12月15日まで年2.17%のまま変わりません。
変動10年は、半年ごとに適用する利率が変わります。年1.85%は初回の利率で、10年間この利率が続くわけではない点に注意が必要です。
募集期間は11月9日から30日まで、発行日は12月15日です。11月30日を過ぎると、次は12月7日から30日までの12月募集分になります。
2. メガバンクの定期預金は何%?1年もの0.70%、5年もの1.10%
比べる相手として、メガバンクのスーパー定期の金利を見ます。11月13日時点の店頭表示の利率(年・税引前)は次のとおりです。
- 1年もの:年0.70%
- 3年もの:年0.90%
- 5年もの:年1.10%
- 10年もの:年1.35%
同じ5年で比べると、個人向け国債の固定5年は年2.17%、5年ものの定期預金は年1.10%で、差は1.07ポイントです。1年ものの年0.70%と比べると、差は1.47ポイントに広がります。
利息にかかる税金は、どちらも20.315%です。国債も定期預金も税率は同じなので、表面の利率の差がそのまま手取りの差につながります。
なお、普通預金の金利は年0.50%です。ボーナスを普通預金に置いたままにしている人は、1年定期に移すだけでも利率は0.20ポイント上がります。