

2. 【変動10年の金利推移】1年前の年1.10%から年1.85%に
次に、変動10年の金利がどう動いてきたかをみていきます。財務省の「変動10年 適用利率一覧」から、各回の最初の半年の金利(税引前)を並べました。最初の利子の支払いは発行の半年後なので、表の発行月は、最初の利子の支払い月から半年さかのぼった月です。
2.1 【一覧表】変動10年の最初の半年の金利(2か月ごとと直近の回)
- 第188回(2025年12月発行):年1.10%
- 第190回(2026年2月発行):年1.39%
- 第192回(2026年4月発行):年1.40%
- 第194回(2026年6月発行):年1.67%
- 第196回(2026年8月発行):年1.80%
- 第198回(2026年10月発行):年1.95%
- 第199回(2026年11月発行):年2.05%
- 第200回(2026年12月発行):年1.85%
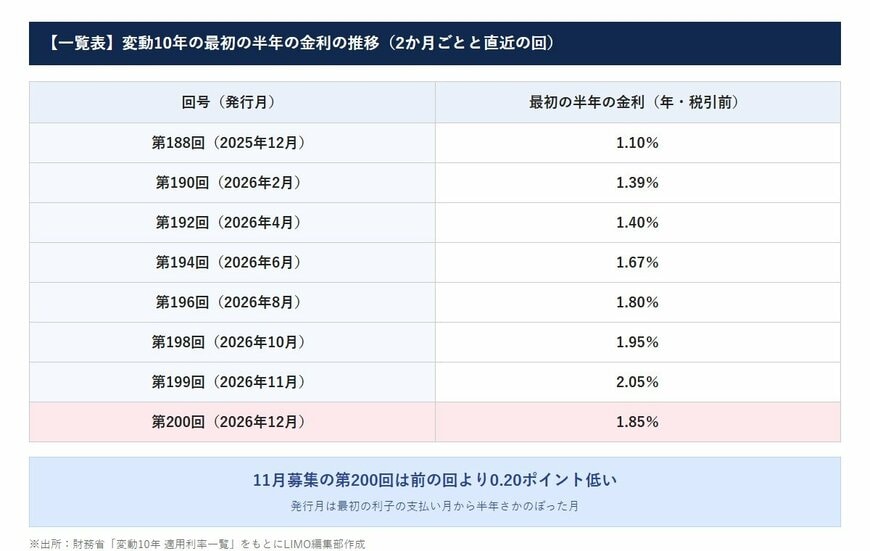
1年前の第188回の年1.10%と比べると、11月募集の第200回は0.75ポイント高くなっていることになります。
変動10年の金利のもとになる基準金利は、10年固定利付国債の入札での平均落札利回りです。国の10年の借り入れの金利が上がってきたことが、個人向け国債の金利にも表れていると考えられます。
2.2 金利は下がることもある
ただし、この先も上がり続けるとは限りません。第191回の年1.48%から第192回は年1.40%に下がった回もあります。第199回は年2.05%でしたが、11月募集の第200回は年1.85%と、前の回より0.20ポイント低くなりました。
変動10年は、買ったあとも半年ごとに金利が見直される点がポイントです。金利が上がれば受け取る利子は増えますが、裏を返せば、金利が下がれば利子も減ることになります。
金利が上がったと聞くと、今のうちに買いたくなるものです。ただし、変動10年の最初の半年の金利は、1年前の年1.10%からは上がった一方、前の回の年2.05%からは下がったことになります。今の金利がずっと続くとは限らない点に注意が必要です。
3. 【100万円で考える個人向け国債】1年分の利子と、選ぶときの手順
ここからは、わが家のお金に当てはめて考えてみましょう。11月募集の金利で、100万円を買った場合の1年分の利子(税引前)を計算しました。
3.1 【試算】100万円の1年分の利子(税引前)
- 変動10年(年1.85%):1万8500円
- 固定5年(年2.17%):2万1700円
- 固定3年(年1.94%):1万9400円
変動10年は半年ごとに金利が見直されるため、最初の金利が1年続いた場合の目安です。
金額にすると、固定5年と変動10年の差は1年で3200円です。ただ、変動10年はこの先の金利しだいで利子が増えることも減ることもあるため、目先の金利だけで決めないことが大切です。
3.2 変動10年は買ったあとも年2回金利が変わる
財務省の第200回の発行条件では、基準金利を決めるのは毎年5月と11月の年2回、利子を受け取るのは毎年6月15日と12月15日の年2回です。
つまり、11月募集で買った変動10年の金利が年1.85%なのは、最初の半年だけということになります。その後は、そのときの基準金利に合わせて金利が変わっていくことを覚えておきたいところです。


