2. 30万円を3年預けると、手取りの差は約6700円
では、30万円を定額貯金と個人向け国債の固定3年に3年間預けると、受け取る利子はどれくらい違うのでしょうか。定額貯金のキャンペーン金利の年1.000%と、通常の年0.830%、固定3年の年1.94%で比べてみます。
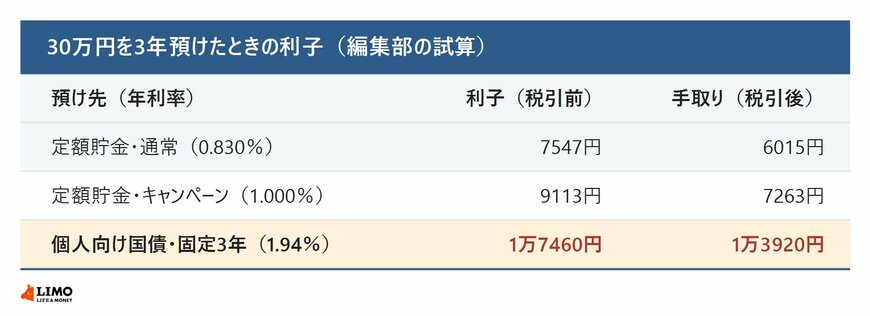
定額貯金は半年ごとに利子を元金に組み入れる半年複利です。キャンペーン金利の年1.000%で3年預けると、利子は税引前で9113円、税金を差し引いた手取りで7263円になります。通常の年0.830%なら手取りは6015円なので、上乗せの効果は3年で1248円です。
固定3年は、年1.94%の利率が満期まで変わりません。11月募集分(第198回債)は2026年12月15日に発行され、満期は2029年12月15日です。3年間の利子は税引前で1万7460円、利払いのたびに税金が差し引かれた後の手取りで1万3920円になり、キャンペーン金利の定額貯金より6657円多くなります。
年1.000%と年1.94%では、利率にほぼ2倍の開きがあります。キャンペーンの上乗せは定額貯金の利子を約2割増やしますが、それでも固定3年には届きません。3年間使わないことがはっきりしているお金なら、受け取る利子は固定3年のほうが多くなります。
なお、11月募集分の固定3年の申し込みは11月30日まで(ゆうちょ通帳アプリ・ゆうちょダイレクトでは11月27日18時まで)です。定額貯金キャンペーンは2027年4月30日まで続くため、12月以降に国債を買う場合は、その月に発表される利率で比べ直す必要があります。
3年は手をつけないと決められるお金で、利子を多く受け取りたい人は、固定3年の利率と定額貯金のキャンペーン金利を並べて検討してみましょう。通帳ケースを手に入れたい人や、預けて6か月たてばいつでも引き出せる形で置いておきたい人は、キャンペーン期間中に窓口で定額貯金を預けることも選択肢になります。
次は、3年を待たずに途中で引き出した場合の手取りを見ていきます。
3. 途中で引き出すなら、1年後は定額貯金、2年後は固定3年が上回る
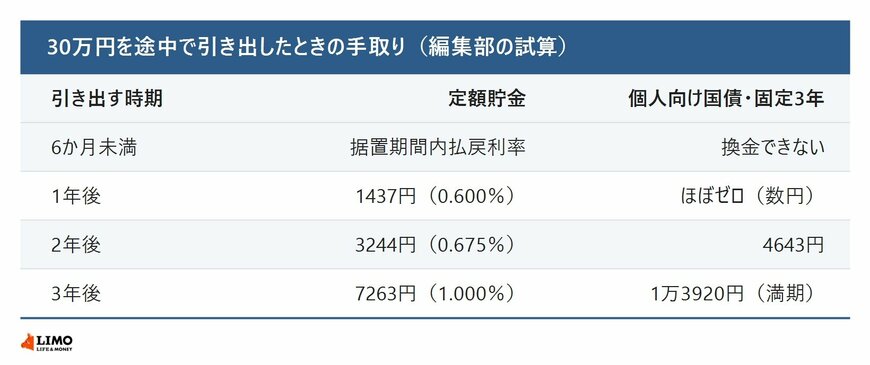
3年の試算では固定3年が上回りましたが、途中でお金が必要になったときは結果が変わります。定額貯金は預けてから6か月たてばいつでも引き出せる一方、個人向け国債は発行から1年たつまで原則として換金できません。
30万円を途中で引き出したときの手取り(編集部の試算)2/2
出所:ゆうちょ銀行「大谷翔平×ゆうちょ銀行 定額貯金キャンペーン」、財務省「現在募集中の個人向け国債・新窓販国債」をもとにLIMO編集部試算
定額貯金は、3年までは6か月ごとに段階的に金利が上がる仕組みです。30万円を1年で引き出すと年0.600%で手取りは1437円、2年なら年0.675%で3244円です。3年未満で解約すると上乗せはなくなり、一般の金利になります。
個人向け国債は、換金するときに直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。30万円の固定3年なら、この調整額は約4637円です。1年分の手取りの利子4640円とほぼ同じ大きさのため、発行から1年で換金すると、手元に残る利子はほぼゼロ(編集部の試算で数円)です。
2年後の換金なら手取りは約4643円で、ここで定額貯金を上回ります。1年以内に使う可能性があるお金なら定額貯金、2年以上は置いておけるお金なら固定3年と、引き出す時期の見通しで向き不向きが分かれます。