都道府県の地方税収、人口1人当たりの違いは?東京都と長崎県で約2.4倍なのに、税目別では法人関係二税が約5.8倍、地方消費税は約1.4倍だった

walkingcow3039/shutterstock.com


「地方税の税収は東京都に集まっている」という話を、ニュースで目にすることがあります。人口1人当たりの地方税の税収を都道府県で比べると、東京都と、最も少ない長崎県の差は約2.4倍です。
元独立系FP会社でマネーセミナーの運営を補助していた経験からお伝えすると、税金の話は「自分がいくら払うか」に目が向きがちです。ここでは、集まった税金が地域でどれだけ違うかを、税の種類ごとに見ていきます。
今回使うのは、令和6年度決算を載せた総務省「令和8年版 地方財政白書」にある、人口1人当たり税収額の指数です。地方税全体と、個人住民税・法人関係二税・地方消費税・固定資産税の4つの税目について、最も大きい都道府県と最も小さい都道府県の差を並べて比べます。
※総務省「令和8年版 地方財政白書」(令和6年度決算)の第23図をもとにしています。指数は全国平均を100としたもので、金額(円)ではありません。
※人口は令和7年1月1日現在の住民基本台帳人口です。地方税計の税収額は、特別法人事業譲与税の額を含まず、超過課税及び法定外税等を除いたものと注記されています。
1. 地方税の税収は、人口1人当たりで都道府県ごとにどれくらい違う?東京都167.3、長崎県70.3で約2.4倍
総務省の地方財政白書によると、令和6年度の地方税の決算額は46兆2691億円で、前年度と比べて3.7%増えました。この地方税を人口1人当たりにして、全国平均を100とした指数で並べると、次のとおりです。
- 【最も大きい】東京都 167.3
- 【2位〜5位】愛知県 117.2/大阪府 103.1/神奈川県 101.5/福井県 100.7
- 【最も小さい】長崎県 70.3
- 【下位のほかの県】高知県 71.4/秋田県 72.5/青森県・鳥取県 72.6/宮崎県 72.8
東京都と長崎県の指数の差は97ポイントで、最大を最小で割ると約2.4倍になります。全国平均の100を上回るのは、東京都・愛知県・大阪府・神奈川県・福井県の5都府県だけです。
2. 税目別に見ると、差の大きさは同じ?法人関係二税は約5.8倍、地方消費税は約1.4倍
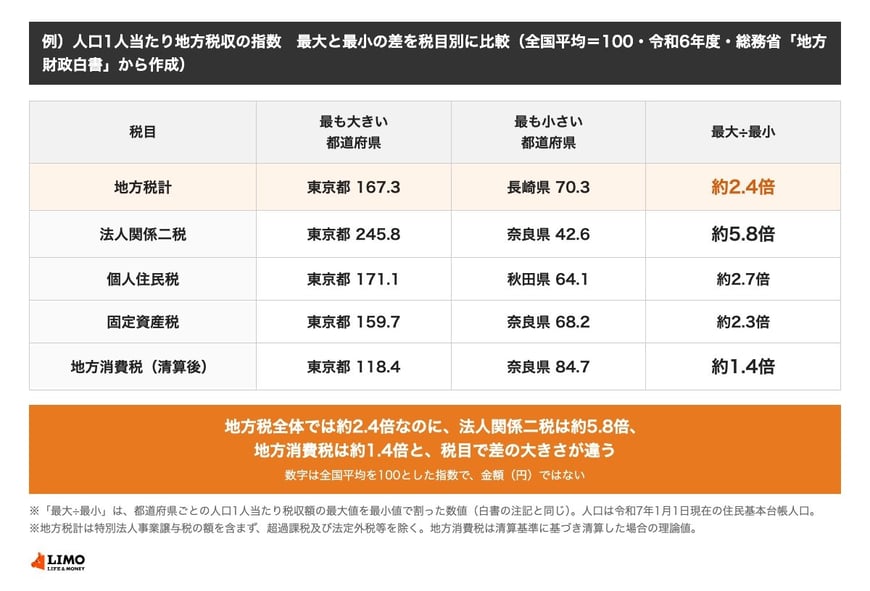
同じ白書の図では、地方税を税目に分けた指数も示されています。税目ごとに、最も大きい都道府県と最も小さい都道府県を並べると、差の大きさは大きく違います。
- 【法人関係二税】東京都 245.8/奈良県 42.6 → 約5.8倍
- 【個人住民税】東京都 171.1/秋田県 64.1 → 約2.7倍
- 【固定資産税】東京都 159.7/奈良県 68.2 → 約2.3倍
- 【地方消費税(清算後)】東京都 118.4/奈良県 84.7 → 約1.4倍
- 【地方税計】東京都 167.3/長崎県 70.3 → 約2.4倍
地方税全体では約2.4倍ですが、法人関係二税では約5.8倍に広がり、地方消費税では約1.4倍にとどまります。白書も「法人関係二税の格差が特に大きく、地方消費税の偏在性は比較的小さい」とまとめています。
※試算の前提:倍率は、白書の第23図の指数を使い、都道府県ごとの最大値を最小値で割って求めました(白書の注記と同じ求め方)。いずれも白書の表記(約2.4倍・約5.8倍など)と一致しています。地方消費税は、清算前の税収を清算基準に基づき清算した場合の理論値です。
例)人口1人当たり地方税収の指数 最大と最小の差を税目別に比較(全国平均=100・令和6年度・総務省「地方財政白書」から作成)1/1
出所:総務省「令和8年版 地方財政白書」第1部 3 地方財源の状況、総務省「令和8年版 地方財政白書」第23図 地方税計、個人住民税、法人関係二税、地方消費税及び固定資産税の人口1人当たり税収額の指数、LIMO編集部による試算をもとにLIMO編集部作成
地方税全体の約2.4倍という差は、税目ごとに差の大きさが違うものをまとめた数字です。東京都の数字が大きいのは、とくに法人関係二税の影響が大きいためです。
この先では、東京都の周りの県の税目ごとの違いと、東京都を除いた場合の差を見ていきます。

