

国民年金と厚生年金は、どちらも国の年金制度です。名前は知っていても、何が違うのかをはっきり説明するのは難しいかもしれません。
日本年金機構によると、20歳以上60歳未満の人は全員が国民年金に加入し、会社員や公務員はさらに厚生年金にも加入します。この違いが、毎月の保険料と将来の受給額の差につながっています。
この記事では、国民年金と厚生年金の違いを、年金制度の仕組み・保険料・受給額の3つに分けて解説します。
1. 【年金制度の仕組み】国民年金と厚生年金の違いは加入する人
日本の公的年金は、国民年金を1階、厚生年金を2階とする「2階建て」の仕組みです。国民年金の加入者は、働き方などによって3つの区分に分かれます。
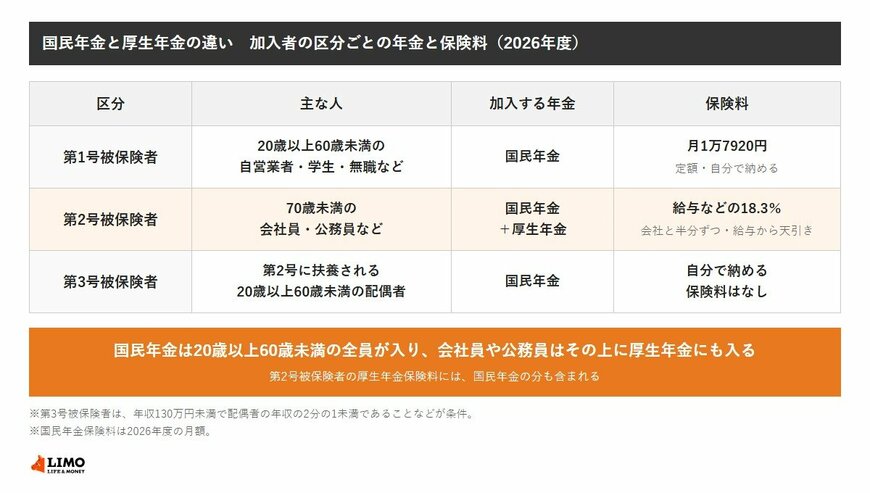
- 第1号被保険者:20歳以上60歳未満の自営業者・農業者・学生・無職など(国民年金のみ)
- 第2号被保険者:70歳未満の会社員・公務員など(国民年金と厚生年金)
- 第3号被保険者:第2号に扶養される20歳以上60歳未満の配偶者(国民年金のみ)
第3号被保険者になるには、年収が130万円未満で、配偶者の年収の2分の1未満であることなどが条件です。会社員や公務員は、国民年金と厚生年金の両方に同時に加入していることになります。
1.1 厚生年金に加入するのは70歳未満
厚生年金に加入するのは、厚生年金の適用事業所に常用的に使用される70歳未満の人です。国籍や性別、年金を受け取っているかどうかにかかわらず加入します。
そのため、60歳を過ぎても会社員として働いていれば、70歳になるまでは厚生年金に加入し続けることになります。
2. 国民年金と厚生年金の保険料の違い
国民年金と厚生年金では、保険料の決まり方と払い方が違います。
2.1 国民年金は定額
第1号被保険者が納める国民年金保険料は、収入にかかわらず同じ額です。2026年度は月1万7920円で、2025年度の1万7510円から410円上がりました。
厚生労働省の資料では、2027年度の国民年金保険料は月1万8290円と示されています。2026年度より370円高くなる見込みです。
保険料は自分で納めます。収入が少なく納めるのが難しいときは、免除や納付猶予の仕組みもあります。
2.2 厚生年金は給与に比例
厚生年金保険料は、給与や賞与の額に保険料率18.3%をかけて計算し、会社と本人が半分ずつ負担します。たとえば月給30万円なら、本人の負担は月2万7450円で、給与から天引きされます。
保険料率の18.3%は、2017年9月を最後に引き上げが終わり、それ以降は固定されています。国民年金保険料のように年度ごとに額が変わるのではなく、給与や賞与が増えると保険料も増える仕組みです。
厚生年金保険料には国民年金の分も含まれているため、会社員や公務員が国民年金保険料を別に納めることはありません。第3号被保険者も、自分で保険料を納める必要はないのです。


