

75歳以上の方が加入する後期高齢者医療制度の保険料は、原則として年金から天引きされます。ただし、年金額が少ない場合や、75歳になって加入したばかりの時期などは、納付書や口座振替で納めることになります。
この納付書や口座振替で納める「普通徴収」の場合、法律上、保険料を納める義務は本人だけでなく、世帯主や配偶者にもあります。「親の保険料は親が払うもの」「夫の保険料は夫の年金から引かれている」と思っている方もいるのではないでしょうか。
この記事では、高齢者の医療の確保に関する法律と、東京都後期高齢者医療広域連合の案内をもとに、後期高齢者医療の保険料の「連帯納付義務」と、滞納した場合や納付が難しい場合の扱いを確認します。
1. 後期高齢者医療の保険料は「年金天引き」と「納付書・口座振替」の2通り
東京都後期高齢者医療広域連合によると、後期高齢者医療の保険料は住んでいる市区町村に納めます。納め方は、年金からの天引き(特別徴収)と、納付書等による納付(普通徴収)の2通りです。
1.1 年金が年額18万円以上なら原則として天引き
公的年金の受給額が年額18万円以上の方は、原則として、2か月ごとに支払われる年金から2か月分に相当する保険料が天引きされます。
1.2 年金から天引きされない主なケース
ただし、次のような場合は特別徴収の対象とならず、納付書や口座振替で納める普通徴収になります。
- 介護保険料の徴収対象となっている年金が年額18万円未満の場合
- 介護保険料と後期高齢者医療制度の保険料の合算額が、対象となる年金の1回あたりの受給額の2分の1を超える場合
- 年度の途中で後期高齢者医療制度の対象となった場合(しばらくの間)
- 年度の途中で転居し、住んでいる市区町村が変わった場合(しばらくの間)
- 保険料が一度決定した後、年度の途中で減額になった場合
また、年金からの天引きで納めている方も、申し込みにより口座振替に変更できます。
2. 普通徴収なら、世帯主と配偶者にも「連帯納付義務」がある
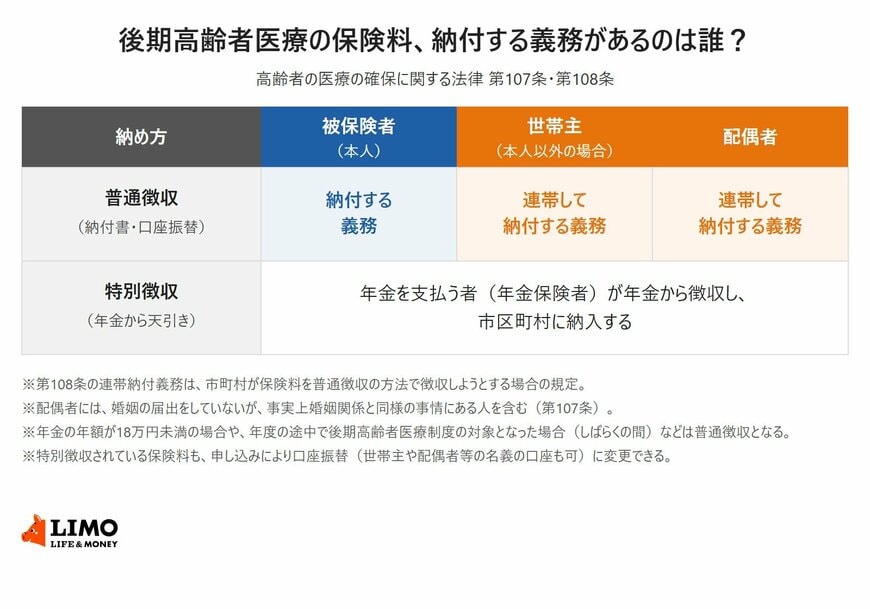
普通徴収の場合、保険料を納める義務があるのは本人だけではありません。
2.1 法律で世帯主と配偶者の連帯納付義務を規定
高齢者の医療の確保に関する法律第108条では、普通徴収に係る保険料の納付義務について、次のように定めています。
- 被保険者は、市町村がその者の保険料を普通徴収の方法によって徴収しようとする場合においては、当該保険料を納付しなければならない
- 世帯主は、市町村が当該世帯に属する被保険者の保険料を普通徴収の方法によって徴収しようとする場合において、当該保険料を連帯して納付する義務を負う
- 配偶者の一方は、市町村が被保険者たる他方の保険料を普通徴収の方法によって徴収しようとする場合において、当該保険料を連帯して納付する義務を負う
2.2 配偶者には事実婚の相手も含まれる
同法第107条では、普通徴収について、市町村が、保険料を課せられた被保険者、その被保険者の属する世帯の世帯主、またはその被保険者の配偶者に対して納入の通知をすることによって保険料を徴収することとしています。
ここでいう配偶者には、婚姻の届出をしていないが、事実上婚姻関係と同様の事情にある者も含まれます。
2.3 どんな家族が当てはまる?
たとえば、次のような場合が考えられます。
- 75歳の親と同居していて、子どもが世帯主になっている場合:親の保険料が普通徴収なら、世帯主の子どもも連帯して納付する義務を負う
- 夫が75歳以上、妻が75歳未満の夫婦の場合:夫の保険料が普通徴収なら、配偶者である妻も連帯して納付する義務を負う
年金額が少ない親や配偶者の保険料が納付書で届いている場合は、家族で納付状況を確認しておくと安心です。


