「マイナ保険証が読み取れないから全額払って」は間違い?年末年始の病院トラブルで10割負担にならないための3つの救済ルール
病院の窓口でマイナ保険証がエラーになっても「10割負担」にはならない。スマホ画面や紙を出すだけで自己負担が済むからくり
Pheelings Media/istockphoto.com
病院の窓口でマイナ保険証を出したのに、「読み取れません」と言われたら、どうなるのでしょうか。停電やカードリーダーの不調、電子証明書の期限切れなど、受付できない理由は、いくつかあります。
厚生労働省の「資格確認方法について」のページでは、マイナ保険証で受付できない場合でも、窓口で出せるものが3つ示されています。こうした方法で資格を確認できれば、10割負担にはならず、適切な自己負担割合で保険診療を受けられる、という案内です。
ただ、3つの方法には、それぞれ条件があります。持っているのに、出し方が違って使えないことも、ありえます。ここでは、厚労省のページをもとに、3つの方法と、その条件を整理します。年末年始の受診の前に、手元で確かめておきたい点も、最後にまとめます。
※制度の運用や、医療機関での扱いは、加入先の保険者や受診先によって異なる場合があります。不明な点は、加入している保険者の窓口で確認してください。
1. 受付できないときに出せるのは3つ。10割負担にはならない
1.1 厚労省の案内:「受付できない場合」の例は、停電、機器不良、ICチップの破損など
厚労省の「資格確認方法について」には、マイナ保険証での受付ができない場合の例として、次の4つが挙げられています。
- 停電などの天災
- 医療機関でのカードリーダーなどの機器不良や、ネットワークの不調
- 持っているマイナンバーカードのICチップの破損
- オンラインでの資格確認の義務化の対象外の施設を受診する場合
また、厚労省の別のページ(マイナ保険証について)には、何らかの事情で受付ができなくても、他の方法で資格確認を行うため、10割負担ではなく、適切な自己負担割合で保険診療を受けられる、と書かれています。
1.2 3つの方法:資格情報画面、紙のお知らせ、被保険者資格申立書
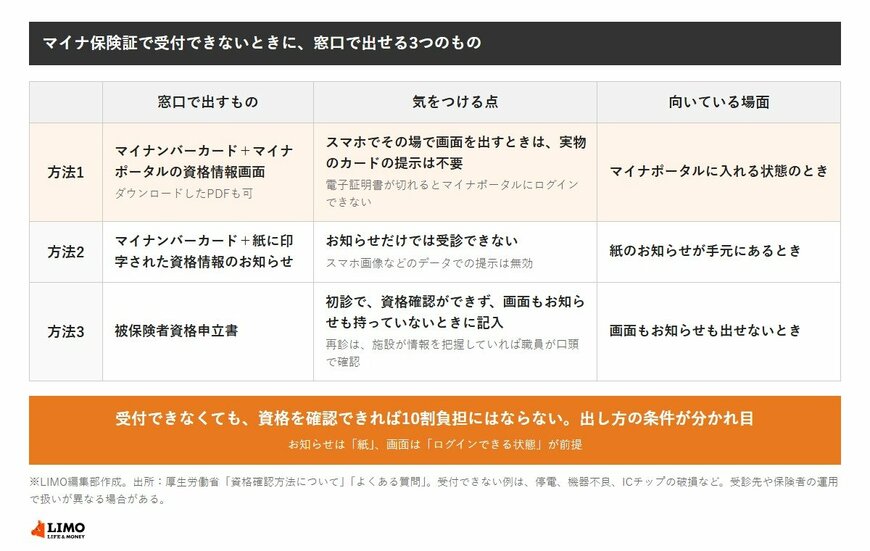
厚労省のページが示す方法は、次の3つです。次の表は、それぞれに何を出すのか、気をつける点を、並べたものです。
3つの方法で共通するのは、どれも、受付できないからといって、全額を自分で払う必要はない、という点です。違いは、何を持っているか、初診か再診か、です。方法1と方法2は、マイナンバーカードとセットで出すもの、方法3は、初診で何も出せないときに書く書類です。ふだん、財布にカードを入れていても、紙のお知らせや画面が手元にないと、出せる方法が変わります。
ここからは、1つ目の方法の資格情報画面について、確かめておきたい点を見ていきます。
著者
株式会社モニクルリサーチ メディア編集本部
元・厚生労働省担当記者(社会保障専門紙)
中央大学法学部を卒業後、東証プライム上場IT企業での法人営業を経て、厚生労働省記者クラブに所属する行政・自治体向けの社会保障専門紙記者として活動。
現在は「公的社会保障制度(年金・医療・介護)」の仕組みと、「私的資産形成(NISA・iDeCo)」の税制優遇制度を横断的に分析し、生活者のための家計防衛術を提供する編集者として活動している。
各省庁が公表する難解な一次情報(e-Gov法令検索の条文データや、総務省統計局の家計調査など)を読み解き、現役世代からシニア層までを対象に、事実に基づいた実用的な解説記事を継続的に執筆している。
このほか、専門家と実務家が発信する金融経済ニュースサイト『LIMO&ファイナンス』でも情報を発信している。
【経歴・専門性】
前職の専門紙記者時代には、厚生労働省本省および各地方自治体(保険者)を直接取材対象とし、現場の最前線で以下の重要政策の決定プロセスと一次情報に触れてきた。
これらの政策取材を通じ、「制度の複雑化が引き起こす、生活者のサイレントな不利益(申請漏れや制度の不知による経済的損失)」の構造を実務レベルで把握。役所の論理で構築された難解な制度設計を、IT企業時代に培ったデータ分析手法と掛け合わせることで、客観的指標(平均値ではなく中央値を用いた実態把握など)に基づく解説記事を執筆している。
【具体的な実績・保有資格・メディア掲載歴】
公的機関の一次データに依拠した客観的な記事執筆により、Yahoo!ニュース「経済ランキング」において多数の1位を獲得。具体的な執筆・担当領域における実績は以下の通りである。
- 公的年金・給付金領域:日本年金機構の公表資料に基づく「在職老齢年金による支給停止基準」や「年金生活者支援給付金の受給要件」の解説。また、国税庁のガイドラインに沿った定額減税や各種給付金の対象者判定フローの実務的整理。
- 医療・介護保険領域:高額療養費制度などの自己負担限度額の算出方法や、公的保障のセーフティネット範囲の図解解説。
- 資産運用領域:金融庁のNISA特設サイトや、iDeCo公式サイト(国民年金基金連合会)のデータに基づく税制優遇メリットの数値化。特定の金融商品の購入推奨は行わず、公的年金の不足分を補うための長期積立投資の制度整理に特化。
- 貯蓄・家計管理領域:家計調査などの官公庁統計データに基づいた、年代別・世帯年収別の貯蓄実態の論理的解説、およびインフレ時代におけるリスク管理手法の情報提供。
- 保有資格・実務知見:東京商工会議所 ビジネスマネジャー検定試験®合格。上場企業での実務経験と当資格で培った「組織マネジメント」や「コンプライアンス・リスク管理」の視点を個人の家計防衛に転用し、ビジネスパーソンが納得できる論理的な解説の裏付けとしている。
【読者へ提供する価値と発信理念】
「役所の論理ではなく、生活者の視点で制度を翻訳する」ことを発信の基本理念としている。
複雑怪奇な社会保障制度においては、制度を知らないこと自体が直接的な経済的損失に直結する。この情報非対称性を是正し、「知っていれば救われたはずの人が損をする現状をゼロにする」ことが現在の活動における最大のミッションである。
そのため、記事執筆にあたっては個人の主観や推測、投資推奨は避ける。
そのうえで、読者の生活や資産に影響を与える領域であることを自覚し、読者が「国に頼りすぎず、国を賢く利用する」ための正確で安全な判断材料を提供し、生活者とその家族を守るための実用的な知見を届け続けている。