2. 免税範囲を超えたら、20万円以内に収まる品を免税にして残りの品に課税
免税範囲の合計が20万円を超える場合は、20万円以内に収まる品物が免税になり、残りの品物に課税されます。税関は、旅行者に有利になるように免税となる品目を選んだうえで課税するとしています。
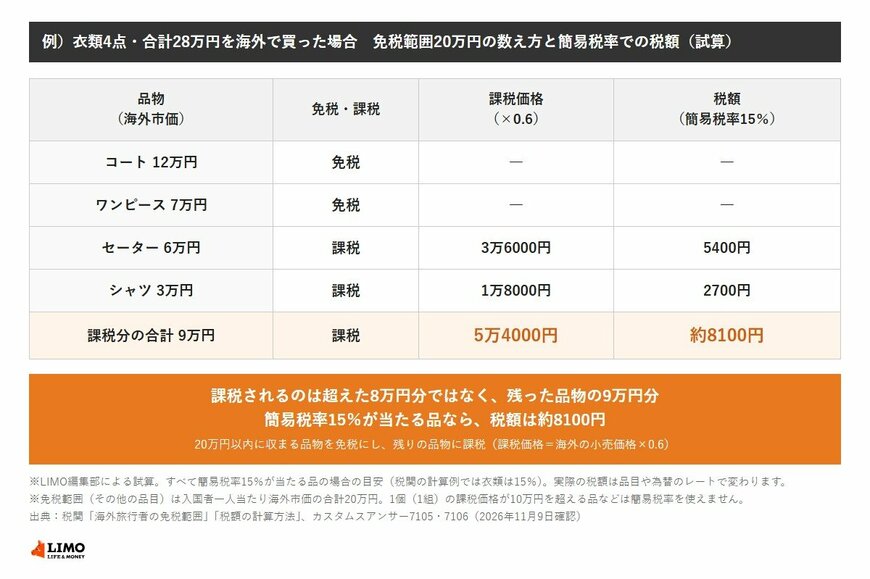
衣類4点、合計28万円の例で試算すると、20万円以内で免税額がもっとも大きくなる組み合わせは、コート12万円とワンピース7万円の計19万円です。課税されるのは、超えた8万円分ではなく、残ったセーター6万円とシャツ3万円の計9万円分になります。
- 【免税】コート12万円+ワンピース7万円=19万円
- 【課税】セーター6万円+シャツ3万円=9万円
- 【課税価格】9万円×0.6=5万4000円
- 【税額(簡易税率15%の場合)】5万4000円×15%=約8100円
※試算の前提:海外で衣類4点(コート12万円・ワンピース7万円・セーター6万円・シャツ3万円、合計28万円)を買った場合。すべて簡易税率15%が当たる品の場合の目安です(税関の計算例では衣類は15%)。実際の税額は品目や為替のレートで変わります。
例)衣類4点・合計28万円を海外で買った場合 免税範囲20万円の数え方と簡易税率での税額(試算)1/1
出所:LIMO編集部による試算、税関「海外旅行者の免税範囲」、税関「税額の計算方法」をもとにLIMO編集部作成
3. 簡易税率は課税価格の15%。1個の課税価格が10万円を超える品は使えない
簡易税率は、免税範囲を超える携帯品・別送品に使われる、関税と消費税などを合わせた税率です。お土産などは、海外での小売価格に0.6をかけた額を課税価格とし、そこに税率をかけます。
- 【その他の物品(関税が無税の物を除く)】15%
- 【酒類】ウイスキー・ブランデーは1リットル800円、ワイン・ビールなどは1リットル200円など
一方、1個(1組)の課税価格が10万円を超える物は簡易税率が使えず、一般の関税と消費税などがかかります。1個で20万円を超える品物は、その全額が課税の対象です。たとえば1個25万円の品なら、25万円の全額が課税対象になり、課税価格15万円が10万円を超えるため、税額は品目ごとの税率で計算されます。
このほか、米、食用の海苔、パイナップル製品、こんにゃく芋、猟銃なども簡易税率の対象外です。