クレカの海外旅行保険は治療費用の上限が「200万円」なら、海外で300万円の治療を受けると100万円が自己負担
dodotone/shutterstock.com


目次[開く][閉じる]
- 1. クレカの海外旅行保険だけで足りる?治療費用の上限が「200万円」なら、300万円の治療で100万円が自己負担
- 1.1 治療費300万円の場合、上限100万円なら200万円、上限200万円なら100万円が自己負担
- 1.2 病気とけがで上限が別々に決まっているカードもある
- 2. 健康保険の海外療養費でいくら戻る?足しても上限200万円のカードで自己負担は79万円残る
- 2.1 海外療養費は、日本で同じ治療を受けた場合の費用を基準に計算される
- 2.2 日本での費用が30万円なら、戻るのはその7割の21万円
- 2.3 海外療養費の申請は、医療費を払った日の翌日から2年以内
- 3. カードが2枚あれば上限は増える?治療費用の上限を合算できることもあり、自動付帯か利用付帯かも確認
- 3.1 2枚以上のカードの治療費用は、上限を合算して受け取れる場合が多い
- 3.2 「自動付帯」と「利用付帯」の違い。利用付帯は旅行代金をカードで払う必要がある
- 3.3 持病の悪化や歯の治療は、補償の対象外になることがある
- 4. 出発前に確かめたい3つのこと。救援者費用とキャッシュレス診療の有無も見る
- 4.1 家族が現地に駆けつける費用や、日本への搬送費用は補償されるか
- 4.2 現地で治療費を立て替えずに済む「キャッシュレス診療」が使えるか
- 4.3 足りない分だけ、別の海外旅行保険で上乗せする方法もある
- 5. 治療費用の上限200万円のカードなら、300万円の治療で100万円、海外療養費を足しても79万円が自己負担
- 参考資料
クレジットカードに付いている海外旅行保険は、けがや病気の治療費用の上限が100万円や200万円に設定されていることがあります。上限が200万円のカードで、海外で300万円の治療を受けると、100万円は自分で払うことになります。
年末年始の旅行に向けて、カードの保険があれば別に入らなくてもよいのか迷っている人もいるのではないでしょうか。海外の医療費は日本の公的医療保険のように窓口で3割を払えば済むものではなく、いったん全額を請求されるのが基本です。
この記事では、カードの治療費用の上限ごとに自己負担がいくらになるかと、健康保険の「海外療養費」で戻るお金を試算します。記事の後半では、出発前にカードの保険で確かめたい点も整理します。
1. クレカの海外旅行保険だけで足りる?治療費用の上限が「200万円」なら、300万円の治療で100万円が自己負担
クレジットカードの海外旅行保険は、補償の項目ごとに上限が決まっています。「最高2000万円」などと大きく書かれているのは死亡・後遺障害の金額で、病気やけがの治療費用の上限はそれより低いことが多いです。
1.1 治療費300万円の場合、上限100万円なら200万円、上限200万円なら100万円が自己負担
海外で病気になり、入院して治療費が300万円かかった場合で、治療費用の上限ごとに自己負担を試算しました。
例)海外で治療を受けた場合の自己負担(カードの治療費用の上限別・仮定の試算)1/2
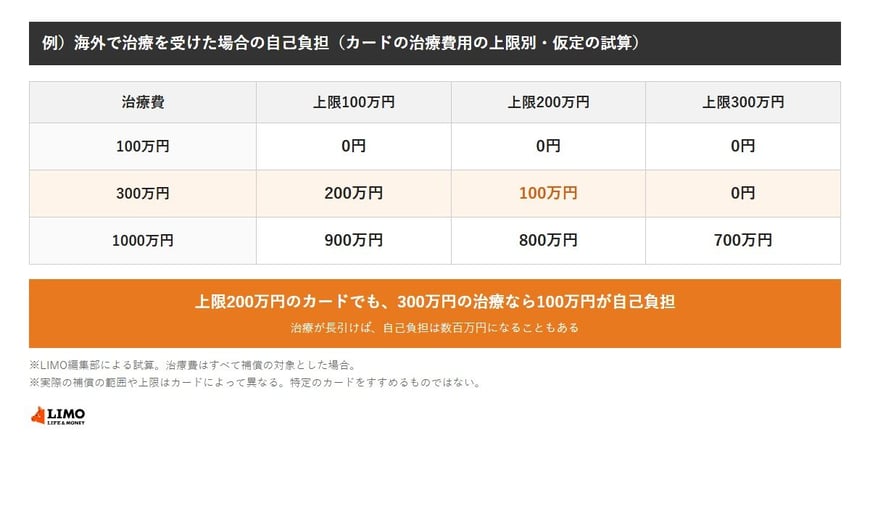
出所:LIMO編集部作成
- 治療費用の上限100万円:300万円の治療で自己負担200万円
- 治療費用の上限200万円:300万円の治療で自己負担100万円
- 治療費用の上限300万円:300万円の治療で自己負担0円
- 治療費用の上限200万円:1000万円の治療で自己負担800万円
上限が200万円のカードでも、入院が長引いて治療費が1000万円になると、800万円を自分で払うことになるとわかりますね。海外では、集中治療室での治療や手術を受けると、医療費が数百万円から数千万円にのぼることもあります。
1.2 病気とけがで上限が別々に決まっているカードもある
カードによっては、「傷害治療費用」と「疾病治療費用」の上限が別々に決まっています。けがの治療は200万円まででも、病気の治療は100万円までというように、金額が違う場合もあります。
旅行中にかかりやすいのは、食あたりや持病の悪化などの病気です。カードの案内を見るときは、病気の治療費用の上限がいくらかを確かめておきましょう。
※試算の前提:治療費はすべて保険の補償の対象になるものとしてLIMO編集部が計算。実際の補償の範囲や上限はカードによって異なります。特定のカードや保険をすすめるものではありません。
2. 健康保険の海外療養費でいくら戻る?足しても上限200万円のカードで自己負担は79万円残る
日本の公的医療保険に加入している人は、海外で治療を受けた場合も、帰国後に申請すれば「海外療養費」として費用の一部が戻ることがあります。ただし、戻る額は海外で払った金額が基準ではありません。
2.1 海外療養費は、日本で同じ治療を受けた場合の費用を基準に計算される
全国健康保険協会(協会けんぽ)によると、海外療養費の対象は、日本国内で保険診療として認められている医療行為に限られます。支給額は、国内の医療機関で受診した場合の保険診療の料金を基準に計算されます。
そのため、海外の医療費が日本より高い国では、戻るお金は海外で払った額よりかなり少なくなります。治療を目的に海外へ行った場合は対象外です。
2.2 日本での費用が30万円なら、戻るのはその7割の21万円
海外で300万円かかった治療が、日本で受けた場合には30万円だったと仮定して試算しました。自己負担が3割の人なら、海外療養費として戻るのは30万円の7割の21万円です。
- 海外で払った治療費:300万円
- カードの保険(上限200万円):200万円
- 海外療養費(日本での費用30万円×7割):21万円
- 自己負担:79万円
日本での費用が60万円と仮定すると、海外療養費は42万円で、自己負担は58万円です。どちらの場合も、カードの保険と海外療養費だけでは、数十万円の自己負担が残る計算です。
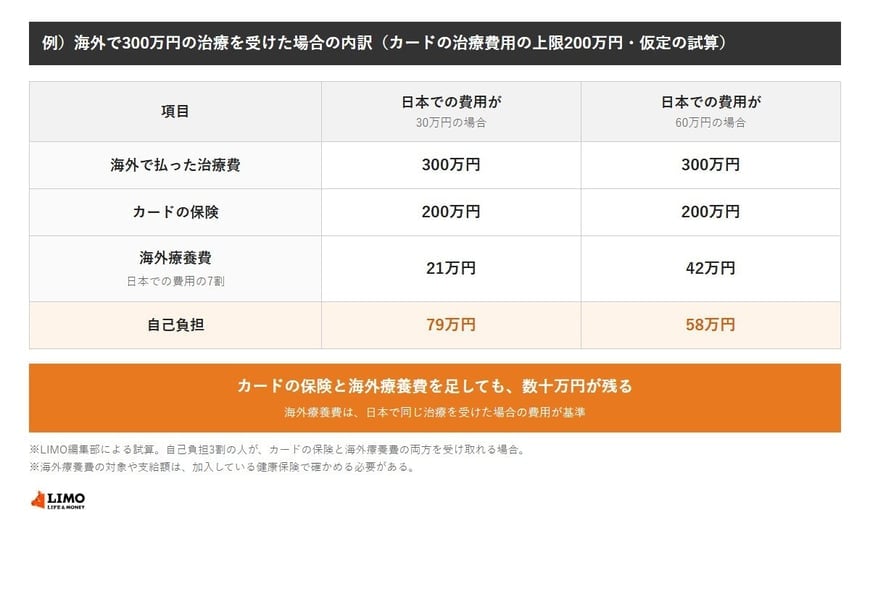
※試算の前提:自己負担3割の人が、カードの保険と海外療養費の両方を受け取れるものとしてLIMO編集部が計算。保険金と海外療養費の調整の扱いは保険によって異なります。
2.3 海外療養費の申請は、医療費を払った日の翌日から2年以内
海外療養費の申請期限は、医療費を払った日の翌日から2年間です。期限を過ぎると時効で受け取れなくなります。
申請には、現地の医療機関が作成した診療内容の明細や領収書などが必要で、外国語で書かれたものには日本語の翻訳を付けます。帰国してから書類をそろえようとしても難しいことがあるため、現地で受診したときに必要な書類を受け取っておくことが大切です。必要な書類は加入している健康保険によって違うため、出発前に確かめておきましょう。国民健康保険に加入している人は、住んでいる市区町村の窓口に申請します。
海外療養費は、海外で払った額の全部が戻る制度ではありません。カードの保険の上限が足りないときの穴を埋めるものとは考えず、あくまで補助的なものと考えておきましょう。

