

会社を辞めてフリーランスになり、確定申告はずっと白色申告のまま、という人もいるでしょう。青色申告にすれば「最大65万円の控除」が受けられると聞いても、税金がいくら変わり、いつまでに何を出せばよいのかは分かりにくいものです。
行政の現場を取材してきた経験からお伝えすると、税の特典は、金額よりも先に「期限」と「条件」を押さえておくことが欠かせません。ここでは、国税庁の案内をもとに、手続きの流れと所得税の変化を整理します。
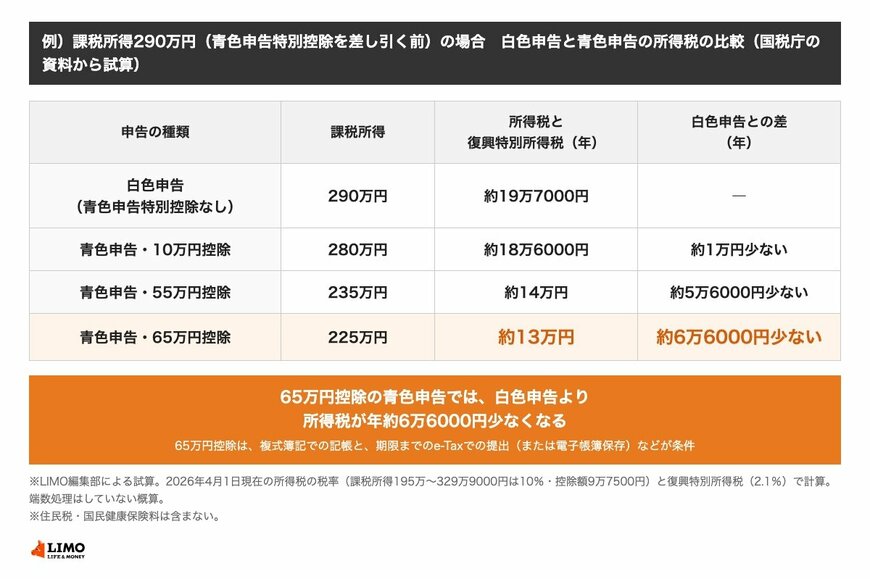
試算では、青色申告特別控除を差し引く前の課税所得を290万円と仮定し、白色申告の場合と、青色申告で10万円・55万円・65万円の控除を受けた場合の所得税(復興特別所得税を含む)を比べます。
※国税庁「No.2072 青色申告特別控除」「No.2070 青色申告制度」「No.2260 所得税の税率」(いずれも2026年11月6日に確認)をもとにしています。
※住民税や国民健康保険料は試算に含めていません。
1. 青色申告の65万円控除で、所得税はいくら変わる?課税所得290万円の試算では、白色申告より年約6万6000円少ない
国税庁によると、所得税の税率は課税所得195万円から329万9000円までが10%(控除額9万7500円)です。復興特別所得税は、基準所得税額の2.1%とされています。この税率で、4つの場合を比べました。
- 【白色申告(青色申告特別控除なし)】課税所得290万円、所得税と復興特別所得税で約19万7000円
- 【青色申告・10万円控除】課税所得280万円、約18万6000円
- 【青色申告・55万円控除】課税所得235万円、約14万円
- 【青色申告・65万円控除】課税所得225万円、約13万円
白色申告と比べると、65万円控除では年約6万6000円、55万円控除では年約5万6000円、10万円控除では年約1万円少なくなる計算です。
※試算の前提:青色申告特別控除を差し引く前の課税所得を290万円と仮定し、国税庁が案内する2026年4月1日現在の所得税の税率で計算しました。復興特別所得税(2.1%)を含み、100円未満の端数処理はしていない概算です。住民税・国民健康保険料は含みません。
例)課税所得290万円(青色申告特別控除を差し引く前)の場合 白色申告と青色申告の所得税の比較(国税庁の資料から試算)1/1
出所:国税庁「No.2072 青色申告特別控除」、LIMO編集部による試算をもとにLIMO編集部作成


