2. 生命保険の種類はいろいろある
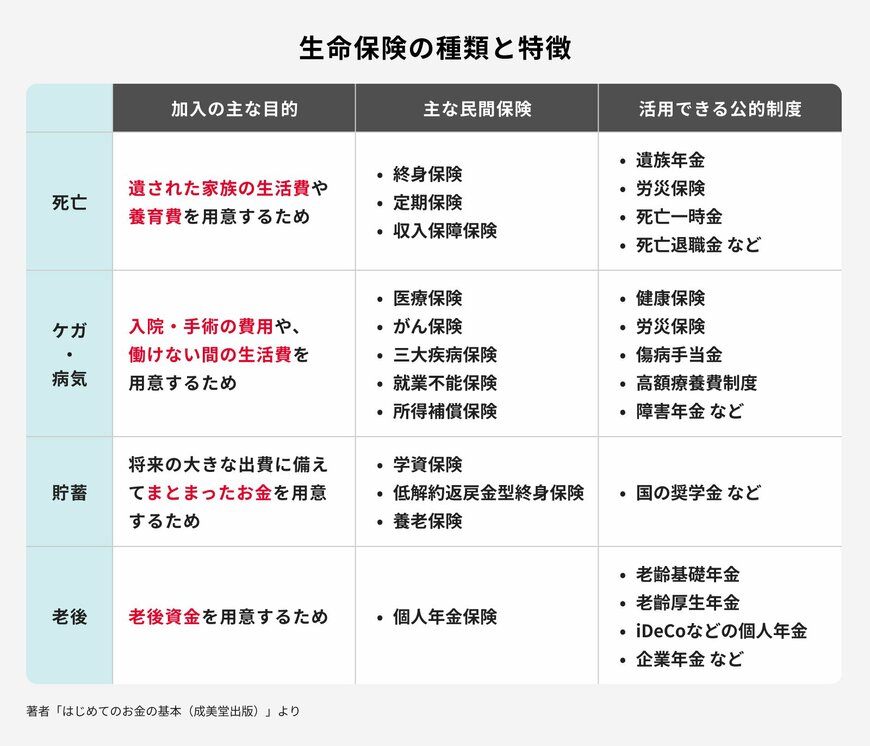
民間の保険には、死亡、病気やケガ、老後、さらには、貯蓄まで、備えたい目的に合わせて様々な商品が用意されています。
以下、代表的な保険です。
2.1 【死亡・高度障害に備える保険】
終身保険
死亡保険は、貯蓄型と掛け捨て型に大きく分けることができます。終身保険は、貯蓄型の保険です。つまり、終身保険は、保障と貯蓄の2つの機能を併せ持った保険といえます。ただし、貯蓄型といっても、払った保険料よりも大きく増えることはありません。
また、貯蓄型ということに加えて、どのタイミングで亡くなっても保険金を受け取れる一生涯タイプの保険なので、保険料は高く設定されています。そのため、多くの保険金を設定すると保険料がかなり高くなってしまうことに。
通常、終身保険で準備する死亡保障の金額は200万円、300万円程度となっており、お葬式代や死後の整理資金として活用するのが一般的です。
定期保険
定期保険は、10年間や65歳までなど、期間を定めて死亡を保障する保険です。定期保険の保険料は、掛け捨て型になっており、割安な保険料で大きな保障を得られることが特徴です。
例えば、子育て世帯が子供の独立までの期間に保障を得る場合などに活用できます。
定期保険の保険料は、長生きになったことを反映して、以前より安くなっています。また、喫煙の有無や血圧、BMIなどの数値など、保険会社が定めた健康基準を満たす方は、さらに保険料が安くなる保険もあります。
収入保障保険
収入保障保険は、被保険者が死亡した時に、毎月一定額の死亡保険金を年金形式で受け取れる保険です。
保険金は月額で設定され、死亡から保険期間が満了するまで受け取れるようになっています。そのため、早く死亡した場合には、保険金の総額が大きくなりますが、保険期間の満了間近に死亡した場合には、保険金の総額が少なくなります。このように、収入保障保険は、保険期間の経過とともに、保険金の受け取り総額が少なくなっていくという特徴があります。
例えば、子供が小さい間は大きな死亡保障が必要ですが、成長に伴って必要な保障額は、減少していくのが一般的です。収入保障保険であれば、期間の経過とともに保障額が少なくなるので、見直す手間が省けて合理的な保険といえます。また、掛け捨て型なので、保険料も割安です。
2.2 【病気・ケガに備える保険】
病気・ケガに備える医療保険、がん保険、就業不能保険のほとんどの商品は、掛け捨て型の保険です。
医療保険
医療保険は、病気やケガで入院した時に、保障する保険です。健康保険や貯蓄ではカバーできない医療費の備えとして活用すると良いでしょう。
入院すると、健康保険の自己負担分、食事代や差額ベッド代、身の回りのものなど多くの費用がかかります。そんな経済的な負担に対して、医療保険で備えることができます。
がん保険
がん保険は、がんと診断された場合やがんでの入院、手術、抗がん剤治療などを受けた場合に保障する保険です。がんと診断された場合に受け取れる診断一時金は、用途が限定されていないことが多いため、当面の生活費をカバーしたり、収入減少に備えたりすることができます。
がんの治療も健康保険が適用される治療を受ける限りは、それほど、高額になることはありません。ただし、自由診療は健康保険を利用することはできず、全額自己負担。先進医療も、先進医療にかかる費用は全額自己負担です。ですから、その分の負担が大きくなります。
がんにかかった場合、お金に糸目をつけずに治療の選択をしたいなら、先進医療や自由診療を保障する保険を選んでおくと良いでしょう。
就業不能保険
就業不能保険は、働けなくなった時のリスクに備える保険です。病気やケガで長い間働けなくなった時の生活費をカバーするために加入します。
この保険は、収入を補うという目的ですから、毎月お給料のように保険金を受け取れるようになっています。保険期間は、65歳や70歳までなど、期間が定められ、終身での保障はありません。
病気やケガで働けないということは、生活費に加えて、医療費の負担がかかってきます。健康な時以上にお金がかかるケースが多いでしょう。
医療保険の場合、入院中の入院給付金は支払われますが、自宅療養は給付の対象外になります。就業不能保険は、自宅療養中の保障もカバーできます。
1/1
図表 保険の種類