【消費税】令和9年4月の改正案でも食堂車は10%のまま。新幹線のワゴン販売の弁当は軽減税率「8%」の対象
VTT Studio/shutterstock.com


目次[開く][閉じる]
- 1. 消費税の軽減税率は8%、外食は標準税率10%
- 1.1 軽減税率8%は酒類を除く飲食料品と新聞の定期購読
- 1.2 外食は「飲食設備がある場所」での食事の提供
- 1.3 税抜1000円の弁当なら、税込み1080円と1100円
- 2. 列車のワゴン販売の弁当は8%、食堂車での食事は10%
- 2.1 食堂車での食事は「食事の提供」で10%
- 2.2 ワゴン販売の弁当や飲み物は8%
- 3. 映画館の売店は8%、売店そばのテーブルで食べるなら10%
- 3.1 映画館の売店で買う飲食料品は8%
- 3.2 遊園地で食べ歩くなら8%
- 4. ホテルのルームサービスは10%、客室の冷蔵庫の飲み物は8%
- 4.1 宴会場やルームサービスの飲食は10%
- 4.2 客室の冷蔵庫の飲み物は、酒類を除いて8%
- 5. フードコートは10%、公園のベンチで食べるなら8%
- 5.1 ショッピングセンターのフードコートは10%
- 5.2 誰でも使える公園のベンチなら8%
- 6. 令和9年4月からの改正案、飲食料品は1%・外食は10%のまま
- 7. まとめ
- 参考資料
新幹線の車内で、ワゴン販売の駅弁を買って座席で食べる場合と、列車の食堂車で食事をする場合では、消費税率が違います。
国税庁の「消費税の軽減税率制度に関するQ&A(個別事例編)」によると、ワゴン販売の弁当は軽減税率8%の「飲食料品の譲渡」、食堂車での食事は標準税率10%の「食事の提供」にあたります。同じ考え方で、映画館の売店やホテルの客室、フードコートでも税率が分かれます。
この記事では、軽減税率8%と標準税率10%の線引きを説明しながら、国税庁の資料を参考に旅客列車の食堂車と移動ワゴン販売の税率について解説します。
記事後半では、出かけた先で飲食する場面ごとの税金のかかり方の違いを確認します。
1. 消費税の軽減税率は8%、外食は標準税率10%
消費税等の税率は、標準税率10%と軽減税率8%の2つです。国税庁のタックスアンサー「No.6102 消費税の軽減税率制度」をもとに、軽減税率の対象を確認します。
1.1 軽減税率8%は酒類を除く飲食料品と新聞の定期購読
軽減税率8%の対象は、酒類を除く飲食料品の譲渡(販売)と、週2回以上発行される新聞の定期購読です。8%の内訳は消費税率6.24%と地方消費税率1.76%、10%の内訳は消費税率7.8%と地方消費税率2.2%です。
1.2 外食は「飲食設備がある場所」での食事の提供
外食やケータリング等は、軽減税率の対象に含まれません。国税庁は、外食を「飲食店業等の事業を営む者が飲食に用いられる設備がある場所において行う食事の提供」と説明しています。
軽減税率が適用されるかどうかは、事業者が飲食料品を提供する時点で判定します。
1.3 税抜1000円の弁当なら、税込み1080円と1100円
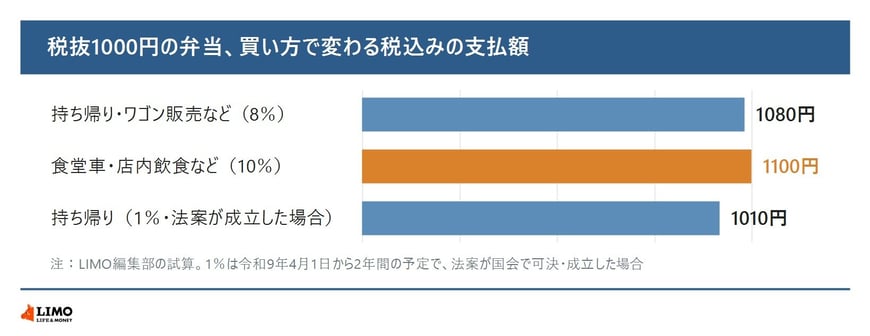
税抜1000円の弁当で、税込みの支払額を比べると次のとおりです(LIMO編集部計算)。
同じ税抜1000円でも、8%なら1080円、10%なら1100円になります1/2
出所:国税庁「No.6102 消費税の軽減税率制度」、国税庁・財務省「消費税率引下げ特設サイト」をもとにLIMO編集部作成
- 持ち帰り・ワゴン販売など(8%):1080円
- 食堂車・店内飲食など(10%):1100円
- 持ち帰り(1%・法案が成立した場合):1010円
現行の8%と10%の差は、税抜1000円あたり20円です。
令和9年4月からの改正案のとおり持ち帰りが1%になれば、同じ弁当は1010円です。食堂車や店内での飲食は、改正案でも10%のままです。
2. 列車のワゴン販売の弁当は8%、食堂車での食事は10%
国税庁のQ&A(個別事例編)の問69は、旅客列車の食堂車と移動ワゴン販売の税率を取り上げています。
2.1 食堂車での食事は「食事の提供」で10%
列車内の食堂施設で行われる飲食料品の提供は、飲食設備のある場所で飲食させる役務の提供にあたり、軽減税率の対象になりません。
2.2 ワゴン販売の弁当や飲み物は8%
列車内の売店や移動ワゴンによる弁当・飲み物の販売は、「飲食料品の譲渡」として軽減税率8%の対象です。ただし、座席に置いたメニューから注文を受けて座席で行う食事の提供や、座席で食べるために事前に予約を取って行う食事の提供は、10%になります。

