親が亡くなってしばらくしてから、親の名前で住民税の納付書が届くことがあります。亡くなった人の住民税は、もう払わなくてよいのか、それとも相続人が払うのか、迷う人もいるのではないでしょうか。
住民税は、その年の1月1日に住んでいた人に、前年の所得をもとにかかる税金です。行政の現場を取材してきた立場から見ると、この「1月1日」という日付は、亡くなった後の手続きでも知っておきたい点です。
ここでは、地方税法と総務省・大田区の案内をもとに、亡くなった人の住民税を相続人が払う仕組みを確かめます。あわせて、年金で暮らしていた人の住民税が年にいくらになるのかを試算します。
※年金収入は、厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」の厚生年金保険(第1号)の老齢年金の男子の平均年金月額(16万9967円)をもとにしています。
1. 亡くなった人の住民税は相続人が払う?1月1日に住んでいれば、年の途中で亡くなってもその年度分は残る
亡くなった人の住民税は、相続人が引き継いで納めます。地方税法第9条は、相続人は亡くなった人に課されるべき税金などを納めなければならないと定めています。
住民税の課税の基準になる日(賦課期日)は、その年度の初めの年の1月1日です(地方税法第39条・第318条)。1月1日に住んでいた人には、その後に亡くなっても、その年度分の住民税がかかります。
- 【1月2日以降に亡くなった】その年度分の住民税(前年の所得にかかる分)はかかり、相続人が納める
- 【前の年の12月31日までに亡くなった】1月1日に住んでいないので、その年度分の住民税はかからない
- 【亡くなった年の所得】翌年の1月1日に住んでいないので、その所得に住民税はかからない
ただし、亡くなった年の所得にかかる所得税は別の扱いです。相続人が亡くなった人に代わって申告(準確定申告)をして、所得税を納めることがあります。
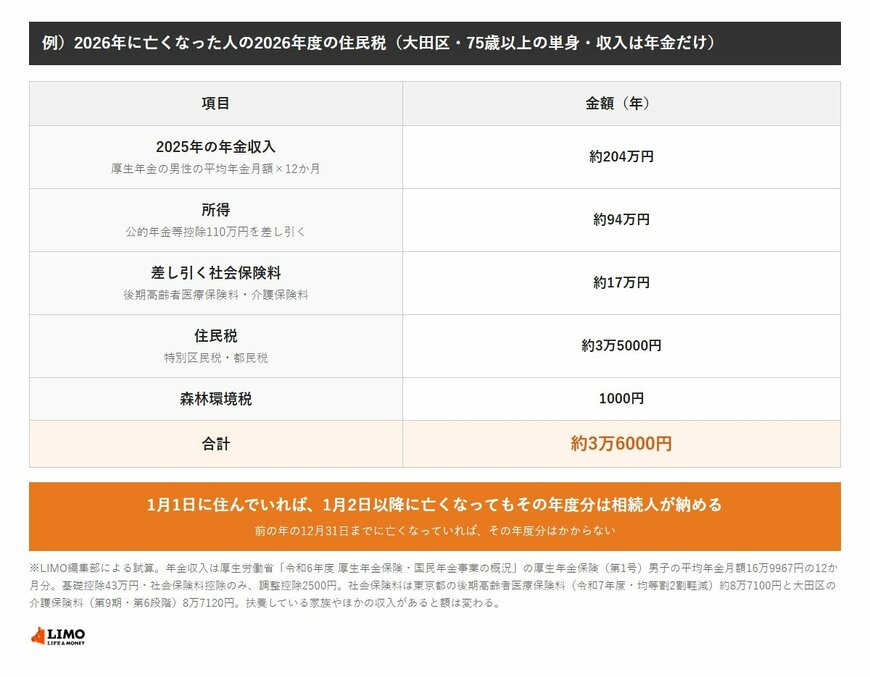
2. 亡くなった人の住民税はいくら?厚生年金の男性の平均年金なら2026年度は年約3万6000円(森林環境税を含む・大田区の75歳以上の単身・収入は年金だけ)
仮に、2026年に亡くなった人が、大田区に住む75歳以上の単身で、収入は公的年金だけだったとします。2025年の年金収入を、厚生年金の男性の平均年金月額の12か月分とすると、2026年度の住民税は次のとおりです。
- 【年金収入】年約204万円(16万9967円×12か月)
- 【所得】約94万円(公的年金等控除110万円を差し引く)
- 【差し引く社会保険料】年約17万円(後期高齢者医療保険料 約8万7100円、介護保険料 8万7120円)
- 【住民税】年約3万5000円(特別区民税 約2万1600円、都民税 約1万3400円)
- 【森林環境税】年1000円(住民税と一緒に納める)
- 【合計】年約3万6000円
※試算の前提:大田区「特別区民税・都民税(住民税)・森林環境税の計算のしくみ」の計算方法で、基礎控除43万円と社会保険料控除だけを差し引き、調整控除2500円を引いています。
※社会保険料は、2025年中に払った額を東京都の後期高齢者医療保険料(令和7年度・均等割2割軽減)と大田区の介護保険料(第9期・第6段階)の年額と置いています。年金以外の収入がある場合や、配偶者などを扶養している場合は、額が変わります。
著者
株式会社モニクルリサーチ メディア編集本部
元・厚生労働省担当記者(社会保障専門紙)
中央大学法学部を卒業後、東証プライム上場IT企業での法人営業を経て、厚生労働省記者クラブに所属する行政・自治体向けの社会保障専門紙記者として活動。
現在は「公的社会保障制度(年金・医療・介護)」の仕組みと、「私的資産形成(NISA・iDeCo)」の税制優遇制度を横断的に分析し、生活者のための家計防衛術を提供する編集者として活動している。
各省庁が公表する難解な一次情報(e-Gov法令検索の条文データや、総務省統計局の家計調査など)を読み解き、現役世代からシニア層までを対象に、事実に基づいた実用的な解説記事を継続的に執筆している。
このほか、専門家と実務家が発信する金融経済ニュースサイト『LIMO&ファイナンス』でも情報を発信している。
【経歴・専門性】
前職の専門紙記者時代には、厚生労働省本省および各地方自治体(保険者)を直接取材対象とし、現場の最前線で以下の重要政策の決定プロセスと一次情報に触れてきた。
これらの政策取材を通じ、「制度の複雑化が引き起こす、生活者のサイレントな不利益(申請漏れや制度の不知による経済的損失)」の構造を実務レベルで把握。役所の論理で構築された難解な制度設計を、IT企業時代に培ったデータ分析手法と掛け合わせることで、客観的指標(平均値ではなく中央値を用いた実態把握など)に基づく解説記事を執筆している。
【具体的な実績・保有資格・メディア掲載歴】
公的機関の一次データに依拠した客観的な記事執筆により、Yahoo!ニュース「経済ランキング」において多数の1位を獲得。具体的な執筆・担当領域における実績は以下の通りである。
- 公的年金・給付金領域:日本年金機構の公表資料に基づく「在職老齢年金による支給停止基準」や「年金生活者支援給付金の受給要件」の解説。また、国税庁のガイドラインに沿った定額減税や各種給付金の対象者判定フローの実務的整理。
- 医療・介護保険領域:高額療養費制度などの自己負担限度額の算出方法や、公的保障のセーフティネット範囲の図解解説。
- 資産運用領域:金融庁のNISA特設サイトや、iDeCo公式サイト(国民年金基金連合会)のデータに基づく税制優遇メリットの数値化。特定の金融商品の購入推奨は行わず、公的年金の不足分を補うための長期積立投資の制度整理に特化。
- 貯蓄・家計管理領域:家計調査などの官公庁統計データに基づいた、年代別・世帯年収別の貯蓄実態の論理的解説、およびインフレ時代におけるリスク管理手法の情報提供。
- 保有資格・実務知見:東京商工会議所 ビジネスマネジャー検定試験®合格。上場企業での実務経験と当資格で培った「組織マネジメント」や「コンプライアンス・リスク管理」の視点を個人の家計防衛に転用し、ビジネスパーソンが納得できる論理的な解説の裏付けとしている。
【読者へ提供する価値と発信理念】
「役所の論理ではなく、生活者の視点で制度を翻訳する」ことを発信の基本理念としている。
複雑怪奇な社会保障制度においては、制度を知らないこと自体が直接的な経済的損失に直結する。この情報非対称性を是正し、「知っていれば救われたはずの人が損をする現状をゼロにする」ことが現在の活動における最大のミッションである。
そのため、記事執筆にあたっては個人の主観や推測、投資推奨は避ける。
そのうえで、読者の生活や資産に影響を与える領域であることを自覚し、読者が「国に頼りすぎず、国を賢く利用する」ための正確で安全な判断材料を提供し、生活者とその家族を守るための実用的な知見を届け続けている。