


年金を受け取りながら働いていて、12月に賞与(ボーナス)が出る方もいるのではないでしょうか。賞与の手取りはいくら残るのか、賞与のせいで在職老齢年金の仕組みにより年金が減らないかは、気になるところです。
社会保障の専門紙の記者として厚生労働省を取材していた頃も、在職老齢年金は毎月の給与の話として語られることが多いと感じていました。ただ、計算には賞与も1年間にわたって入ります。ここでは、賞与の手取りと在職老齢年金への影響を、同じ前提で続けて見ていきます。
65〜69歳の平均的な給与と年金を前提に、令和8年度の保険料率と令和8年分の源泉徴収の率で、賞与の手取りと、在職老齢年金で年金が減り始める賞与の額を試算しました。
※給与の月28万5300円は、厚生労働省「令和7年賃金構造基本統計調査 結果の概況」の65〜69歳(男女計)の所定内給与額(残業代などを除く6月分の給与)の平均です。
※年金は、厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」の65〜69歳の厚生年金(第1号)の平均年金月額15万1753円から、国民年金の同じ年齢の平均6万1240円を差し引いた約9.1万円を、老齢厚生年金の月額とみなしています。
1. 賞与の手取りは何割?65〜69歳で給与が平均並みなら約8.2割、扶養親族等が1人なら約8.4割
日本年金機構「従業員に賞与を支給したときの手続き」によると、賞与にかかる保険料は、税引き前の賞与の総支給額から1000円未満を切り捨てた「標準賞与額」に、健康保険・厚生年金保険の保険料率をかけた額です。所得税は、社会保険料を差し引いた賞与に、前月の給与で決まる率をかけて源泉徴収されます。
給与の1か月分にあたる28万5300円の賞与が出た場合、65〜69歳の人の手取りは次のとおりです。
- 【健康保険料と子ども・子育て支援金】約1万4364円
- 【厚生年金保険料】約2万6078円
- 【雇用保険料】約1426円
- 【所得税(扶養親族等0人)】約9941円(社会保険料を差し引いた賞与の4.084%)
- 【手取り(扶養親族等0人)】約23万3491円(賞与の約81.8%)
- 【手取り(扶養親族等1人)】約23万8462円(所得税の率は2.042%で、賞与の約83.6%)
※試算の前提:協会けんぽ東京支部の令和8年度の料率(健康保険9.85%、子ども・子育て支援金0.23%)と厚生年金保険料率18.3%を標準賞与額にかけ、本人負担の2分の1で計算しました。雇用保険に加入しているものとし、令和8年度の一般の事業の労働者負担5/1000を賞与の額にかけています。
※所得税は、国税庁「令和8年分 源泉徴収税額表」の「賞与に対する源泉徴収税額の算出率の表」(甲欄)を使いました。前月の給与(月28万5300円・標準報酬月額28万円)から社会保険料を差し引くと約24万4142円で、扶養親族等0人なら4.084%、1人なら2.042%の行に当たります。
例)所定内給与が月28万5300円で給与1か月分の賞与が出た場合 賞与の手取りと引かれる額(年齢別・令和8年度)1/1
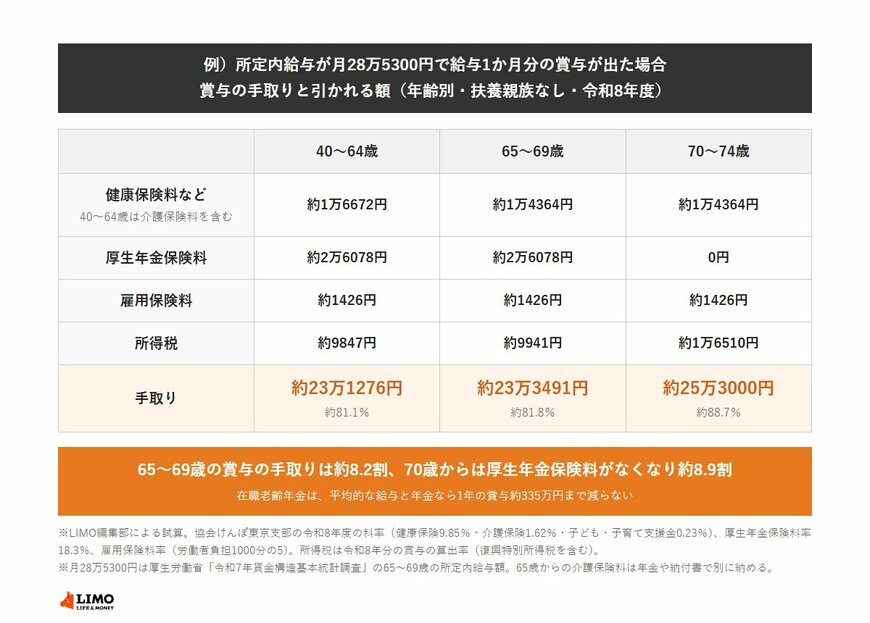
出所:国税庁「令和8年分 源泉徴収税額表」、全国健康保険協会「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」をもとにLIMO編集部作成
2. 賞与の手取りは年齢で変わる?65歳からは介護保険料が引かれず、70〜74歳は厚生年金保険料もなくなって約8.9割
全国健康保険協会によると、介護保険料率1.62%が健康保険料率などに加わるのは、40歳から64歳までの方(介護保険第2号被保険者)です。江東区「65歳以上の方(介護保険第1号被保険者)の介護保険料」でも、65歳からは健康保険料と介護保険料を別々に支払うと案内されています。
また、日本年金機構「在職老齢年金の計算方法」によると、70歳以上で厚生年金の適用事業所に勤める人は、厚生年金の被保険者ではないため保険料の負担はありません。同じ給与1か月分の賞与で、年齢による手取りの違いは次のとおりです(扶養親族等0人)。
- 【40〜64歳】手取り約23万1276円(約81.1%)、介護保険料が約2308円かかる
- 【65〜69歳】手取り約23万3491円(約81.8%)
- 【70〜74歳】手取り約25万3000円(約88.7%)、厚生年金保険料がかからない
70〜74歳は、前月の給与から差し引く社会保険料が少ない分、所得税の率は6.126%に上がります。それでも、厚生年金保険料の約2万6078円がかからないため、手取りは65〜69歳より約1万9509円多くなります。
※試算の前提:給与と賞与の額は65〜69歳と同じとしました。65歳以上の介護保険料は、市区町村に別に納めるため含めていません。
3. 賞与の所得税は賞与が多いほど高い?率は前月の給与で決まり、給与の1か月分でも3か月分でも手取りは約8.2割
国税庁「No.2523 賞与に対する源泉徴収」によると、賞与の源泉徴収税額は、前月の給与から社会保険料などを差し引いた額と扶養親族等の数で算出率の表の行を決め、その率を賞与にかけて求めます。賞与の額そのものは、率を決める材料になりません。
- 【給与1か月分(28万5300円)】手取り約23万3491円(約81.8%)
- 【給与2か月分(57万600円)】手取り約46万6981円(約81.8%)
- 【給与3か月分(85万5900円)】手取り約70万471円(約81.8%)
ただし、賞与が前月の給与(社会保険料などを差し引いた後)の10倍を超える場合や、前月に給与の支払いがない場合は、月額表を使う別の計算になります。源泉徴収された所得税は、年末調整で1年分の税額として精算されます。
※試算の前提:65〜69歳、扶養親族等0人。厚生年金の標準賞与額の上限(1か月150万円)や、健康保険の年度の累計の上限(573万円)にはかからない額です。
4. 賞与で在職老齢年金は減る?給与と年金が平均並みなら、標準賞与額の1年間の合計が約335万円までは減らない
日本年金機構「在職老齢年金の計算方法」によると、令和8年4月以降は、老齢厚生年金の基本月額と総報酬月額相当額の合計が65万円以下なら、年金は全額支給されます。65万円を超えると、超えた額の2分の1が支給停止になります。
総報酬月額相当額は、その月の標準報酬月額に、その月以前1年間の標準賞与額の合計を12で割った額を加えたものです。賞与は、12で割った形で毎月の計算に入ります。
- 【基本月額】約9.1万円
- 【標準報酬月額】28万円
- 【年金が減らない標準賞与額の1年間の合計】約335万円まで
- 【令和8年3月以前の基準51万円の場合】約167万円まで
給与3か月分の賞与(標準賞与額85万5000円)が出ても、合計は約44.2万円で、65万円まで約20.8万円の余裕があります。令和8年4月の見直しで、平均的な給与と年金の人が年金を減らさずに受け取れる賞与の幅は、約2倍に広がった計算です。
※試算の前提:給与は毎月同じで、賞与のほかに標準報酬月額は変わらないものとしました。基本月額は、加給年金額を除いた老齢厚生年金(報酬比例部分)の月額で、老齢基礎年金と経過的加算額は在職老齢年金の計算の対象外です。
5. 賞与はいつまで在職老齢年金の計算に入る?12月に出た賞与は翌年11月分まで、年金額への反映は在職定時改定で翌年10月分から
総報酬月額相当額に入るのは「その月以前1年間」の標準賞与額です。仮に2026年12月に賞与が出た場合、その賞与は2026年12月分から2027年11月分までの12か月、在職老齢年金の計算に入ります。
- 【支給停止額が変わる時期】総報酬月額相当額が変わった月から(賞与が出た月から)
- 【2026年12月の賞与が計算に入る期間】2026年12月分から2027年11月分まで
- 【年金額への反映】2026年9月から2027年8月までの加入期間として、2027年10月分の年金から改定
年金額への反映は、日本年金機構「令和4年4月から在職定時改定制度が導入されました」によるものです。毎年9月1日に厚生年金の被保険者である65歳以上70歳未満の人は、前年9月から当年8月までの加入期間が、10月分の年金から反映されます。
日本年金機構「報酬比例部分」によると、平成15年4月以降の加入期間では、標準賞与額も年金額の計算に含まれます。標準賞与額28万5000円なら、老齢厚生年金は年約1562円増える計算です。
※試算の前提:在職定時改定の増加額は、標準賞与額×5.481/1000で計算し、再評価率は考慮していません。
6. 給与が高いと賞与いくらで在職老齢年金は減る?標準報酬月額44万円なら約143万円、超えた分の2分の1が12か月かけて支給停止
年金が減らない賞与の上限は、毎月の給与が高いほど小さくなります。基本月額を約9.1万円としたとき、標準報酬月額ごとの上限(標準賞与額の1年間の合計)は次のとおりです。
- 【標準報酬月額28万円】約335万円
- 【標準報酬月額36万円】約239万円
- 【標準報酬月額44万円】約143万円
- 【標準報酬月額50万円】約71万円
上限を超えた場合、毎月の支給停止額は「超えた標準賞与額÷12÷2」になり、これが12か月続きます。給与が変わらなければ、1年間の支給停止額の合計は、上限を超えた標準賞与額の2分の1です。
標準報酬月額44万円の人に150万円の賞与が出た場合、上限との差は約6.6万円で、支給停止は月約2756円、12か月で約3.3万円です。賞与が200万円でも、厚生年金の標準賞与額は1か月150万円が上限のため、支給停止額は変わりません。
※試算の前提:賞与は年1回、給与は毎月同じとしました。支給停止額が基本月額を上回る場合は、老齢厚生年金が全額支給停止になります。
7. 【元厚生労働省担当記者の視点】検証:賞与が1年間計算に残るのは、月給と賞与を同じ物差しで扱う設計の結果
「今月だけ賞与が出たのに、1年間も年金の計算に残るのか」と、理不尽に感じる方もいると思います。ただ、総報酬月額相当額は、賞与を12で割って毎月の給与と同じ単位にそろえる仕組みです。賞与を1年分の働きの対価として扱えば、12か月に分けて数えるのは自然な形だと考えられます。
年金額の計算でも、平成15年4月以降は標準賞与額が含まれ、保険料も賞与から引かれています。在職老齢年金だけが賞与を数えないとすれば、給与を賞与に振り替えるだけで支給停止を避けられることになります。保険料、年金額、支給停止の三つが同じ物差しでつながっているのは、恣意的なものではなく、制度の整合を取った結果だと捉えると理解しやすいでしょう。
今回の試算で目を引くのは、令和8年4月の見直しの大きさです。平均的な給与と年金なら、年金を減らさずに受け取れる賞与の幅は約167万円から約335万円に広がりました。65〜69歳で、在職老齢年金を理由に賞与を気にしなければならない人は、以前より限られてきたといえそうです。
一方で、賞与の手取りの割合は、賞与の額ではなく前月の給与と扶養親族等の数で決まります。「賞与は税金が高い」という受け止め方は、率の決まり方を見ると半分ずれていて、70〜74歳では厚生年金保険料がなくなる分、手取りの割合はむしろ上がります。
賞与の影響は、手取り、支給停止、年金額の改定と、時期をずらして三つの形で現れます。結果の数字だけを見るより、賞与が出た月、12か月後に計算から外れる月、翌年10月の改定という順に、計算の道筋を追っておく方が、家計の見通しは立てやすくなるはずです。
8. まとめ
65〜69歳で所定内給与が平均の月28万5300円なら、給与1か月分の賞与の手取りは約8.2割(扶養親族等0人)です。65歳からは介護保険料が賞与から引かれず、70〜74歳では厚生年金保険料もかからないため約8.9割になります。所得税の率は前月の給与で決まるため、賞与の額が大きくても手取りの割合はほぼ変わりません。
在職老齢年金では、平均的な給与と年金なら、標準賞与額の1年間の合計が約335万円までは年金は減りません。12月に出た賞与は翌年11月分まで計算に入り、翌年10月分から年金額にも反映されます。自分の標準賞与額や年金の見込みは、賞与の明細の保険料や、ねんきんネットの記録で確かめることができます。
※本記事の試算は一定の前提に基づく概算です。保険料率は協会けんぽ東京支部の令和8年度の料率で、加入する健康保険や都道府県によって異なります。実際の保険料や源泉徴収税額は勤務先に、年金の支給額は日本年金機構や年金事務所でご確認ください。
参考資料
- 日本年金機構「在職老齢年金の計算方法」
- 日本年金機構「従業員に賞与を支給したときの手続き」
- 日本年金機構「令和4年4月から在職定時改定制度が導入されました」
- 日本年金機構「報酬比例部分」
- 全国健康保険協会「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」
- 江東区「65歳以上の方(介護保険第1号被保険者)の介護保険料」
- 厚生労働省「令和8(2026)年度 雇用保険料率のご案内」
- 国税庁「令和8年分 源泉徴収税額表」
- 国税庁「No.2523 賞与に対する源泉徴収」
- 厚生労働省「令和7年賃金構造基本統計調査 結果の概況」
齊藤 慧


