


孫の習い事や入学のお祝いに、祖父母が使うお金はどのくらいまでなら家計に無理がないのか、気になる方もいるかもしれません。孫に使うお金は年金から出しているつもりでも、年金暮らしの夫婦の家計全体で見ると、貯蓄の取り崩しで賄っている場合があります。
FP会社でマネーセミナーの運営を補助していた頃も、老後のお金の話題は生活費が中心で、家族のために使うお金は後回しになりやすいと感じていました。ここでは、総務省の家計調査で、65歳以上の夫婦のみの無職世帯の交際費と家計の収支を整理します。
あわせて、孫2人の習い事代を上乗せした場合の年間の不足額と、95歳まで貯蓄を取り崩すとした場合に、孫に使うお金を年いくらまで上乗せできるかを試算します。
※家計の値は、総務省統計局「家計調査(家計収支編)2025年」の二人以上の世帯のうち「65歳以上の夫婦一組の世帯(無職世帯)」の1か月平均です(世帯主の平均年齢77.6歳)。本文では「65歳以上の夫婦のみの無職世帯」と記します。
1. 孫に使うお金は家計調査のどこに入る?贈り物の品物は交際費、お祝いの現金は贈与金で、年金暮らしの夫婦の交際費は年約27.9万円
孫に使うお金は、家計調査では主に「交際費」に入ります。総務省統計局の収支項目分類では、交際費は贈答用の金品や接待用の支出などで、世帯の外の人のために買った食料や衣類、おもちゃなども含みます。祝儀などの現金は、交際費のうち「贈与金」です。
65歳以上の夫婦のみの無職世帯の2025年の平均は、次のとおりです。
- 【交際費】月2万3257円(年約27.9万円)。消費支出の約8.8%
- 【うち贈与金(祝儀・見舞金など)】月1万1346円(年約13.6万円)。交際費の約49%
- 【うち贈答用などの食料】月7120円(年約8.5万円)
- 【うち贈答用などの教養娯楽(おもちゃ・本など)】月1683円(年約2.0万円)
- 【仕送り金(教育費などの継続的な補助)】月1135円(年約1.4万円)
ただし、交際費や贈与金は孫だけに向けたお金ではなく、親戚や知人への香典やお歳暮なども含みます。孫の家族が帰省したときの食事代は、自分たちの「食料」や「外食」に含まれるため、家計調査では分けて見ることができません。
※教養娯楽の例は、収支項目分類の考え方にもとづくものです。教育費などを継続的に補助する現金は、交際費ではなく「仕送り金」に分類されます。
2. 年金暮らしの夫婦の家計に余裕はある?可処分所得は月22万1544円、消費支出は月26万3979円で、毎月約4.2万円・年約50.9万円の不足
65歳以上の夫婦のみの無職世帯の収入と支出を並べると、次のとおりです。
- 【実収入】月25万4395円(うち公的年金給付22万7750円)
- 【税金・社会保険料(非消費支出)】月3万2850円
- 【可処分所得(手取り)】月22万1544円
- 【消費支出】月26万3979円
- 【不足額】月4万2434円(年約50.9万円)
年金暮らしの夫婦の平均では、年約27.9万円の交際費を含めた支出が手取りを上回り、不足は貯蓄の取り崩しなどで賄っている形です。孫に使うお金を今より増やすと、その分だけ貯蓄から出ていくお金も増えることになります。
3. 孫に使うお金で習い事代を出すと年いくら?公立小学生の習い事などは1人年約14.4万円、孫2人で年約28.8万円と交際費1年分とほぼ同じ
文部科学省の「令和5年度子供の学習費調査」によると、公立小学校に通う子ども1人あたりの学校外活動費は年25万6489円です。このうち、塾などの補助学習費が年11万2485円、スポーツや芸術などの習い事にあたる「その他の学校外活動費」が年14万4004円でした。
この習い事などの額を祖父母が全額出すとして、年金暮らしの夫婦の家計に上乗せすると、次のとおりです。
- 【今の家計】年間の不足額は約50.9万円
- 【孫1人の習い事など(年約14.4万円)を上乗せ】年間の不足額は約65.3万円
- 【孫2人の習い事など(年約28.8万円)を上乗せ】年間の不足額は約79.7万円
孫2人の習い事などの年約28.8万円は、65歳以上の夫婦のみの無職世帯の交際費1年分(約27.9万円)とほぼ同じ額です。
※試算の前提:習い事などの額は、令和5年度子供の学習費調査(令和8年1月16日訂正版)の公立小学校の「その他の学校外活動費」の平均で、孫が公立小学校に通う場合としています。不足額は、家計調査の月4万2434円を12倍した年約50.9万円に上乗せしました。
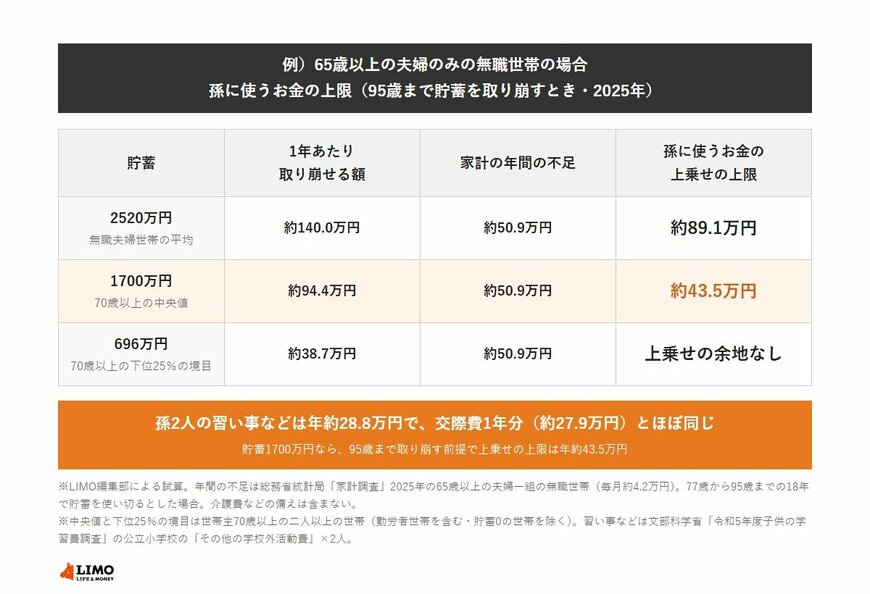
4. 孫に使うお金の上限は?95歳まで貯蓄を取り崩すなら、貯蓄1700万円で年約43.5万円、2520万円で年約89.1万円、696万円では上乗せの余地なし
孫に使うお金の上限を、貯蓄を95歳までに取り崩し終える前提で考えます。1年あたり取り崩せる額から今の不足額(年約50.9万円)を差し引いた残りが、孫に使うお金として上乗せできる額の上限です。
- 【貯蓄2520万円(65歳以上の夫婦のみの無職世帯の平均)】1年あたり約140.0万円を取り崩せるため、上乗せの上限は年約89.1万円(月約7.4万円)
- 【貯蓄1700万円(世帯主70歳以上の世帯の中央値)】1年あたり約94.4万円のため、上乗せの上限は年約43.5万円(月約3.6万円)
- 【貯蓄696万円(世帯主70歳以上の世帯で少ない方から4分の1の境目)】1年あたり約38.7万円で、今の不足額を下回るため、上乗せの余地はない
孫2人の習い事など(年約28.8万円)は、貯蓄1700万円なら上限の年約43.5万円に収まります。一方、貯蓄696万円では、今の家計のままでも95歳まで取り崩しが続かない計算です。
※試算の前提:取り崩しの期間は、家計調査の貯蓄・負債編で65歳以上の夫婦のみの無職世帯の世帯主の平均年齢が77.2歳であることから、77歳から95歳までの18年間としました。厚生労働省「令和7年簡易生命表」では、77歳の女性の約3割が95歳まで生存します。運用益や物価の変化、介護や住まいの修繕などのまとまった出費は含めていません。
※貯蓄2520万円は家計調査(貯蓄・負債編)2025年の65歳以上の夫婦一組の世帯(無職世帯)の平均です。1700万円と696万円は、同調査の二人以上の世帯のうち世帯主が70歳以上の貯蓄保有世帯の中央値と第1四分位で、勤労者世帯なども含みます。
例)65歳以上の夫婦のみの無職世帯の場合 孫に使うお金の上限(95歳まで貯蓄を取り崩すとき・2025年)1/1
出所:総務省統計局「家計調査 家計収支編 二人以上の世帯 詳細結果表 3-12」、総務省統計局「家計調査 貯蓄・負債編 二人以上の世帯 詳細結果表 8-10」、同「詳細結果表 8-30」、文部科学省「結果の概要-令和5年度子供の学習費調査」をもとにLIMO編集部作成
5. 孫に使うお金を出し続けると、取り崩しは何年続く?貯蓄1700万円なら約33.4年が約21.3年に、696万円なら約13.7年が約8.7年に
上限とは別に、今の貯蓄で取り崩しが何年続くかを見ると、孫に使うお金の重さが分かります。年間の不足額が、今のまま(年約50.9万円)、孫2人の習い事などを上乗せ(年約79.7万円)、孫2人の学校外活動費を全額上乗せ(年約102.2万円)の3つの場合です。
- 【貯蓄2520万円】約49.5年、約31.6年、約24.7年
- 【貯蓄1700万円】約33.4年、約21.3年、約16.6年
- 【貯蓄696万円】約13.7年、約8.7年、約6.8年
孫2人の学校外活動費を塾代まで含めて全額出すと年約51.3万円で、今の年間の不足額(約50.9万円)とほぼ同じ額が上乗せされます。取り崩しのペースはおよそ2倍になり、貯蓄が続く年数は半分ほどに縮みます。
※試算の前提:年数は、貯蓄を年間の不足額で割ったものです。学校外活動費は、令和5年度子供の学習費調査の公立小学校の平均(年25万6489円)を2人分としました。
6. 孫に使うお金に贈与税はかかる?教育費を必要な都度直接払う分や、社会通念上相当なお祝いはかからない
国税庁のタックスアンサー「No.4405 贈与税がかからない場合」では、夫婦や親子、兄弟姉妹などの扶養義務者から生活費や教育費に充てるために受け取った財産で、通常必要と認められるものには贈与税がかからないとしています。教育費は学費や教材費、文具費などです。
ただし、対象は必要な都度直接充てるものに限られ、教育費の名目でも預金したり株式などの購入に充てたりすると、贈与税がかかります。また、年末年始の贈答や祝物などのための金品で、社会通念上相当と認められるものにもかかりません。
これらに当たらない贈与は、国税庁「No.4402 贈与税がかかる場合」のとおり、1年間(1月1日から12月31日まで)に受けた額の合計から基礎控除110万円を差し引いた残りにかかります。孫に使うお金の多くは、習い事の月謝やお祝いのように、使う場面ごとに出ていくお金です。
7. 【元FP会社職員の視点】検証:孫に使うお金は「月いくら」より「交際費の何年分か」で見ると、家計の位置がつかみやすい
試算から見えることの1つ目は、孫2人の習い事などの年約28.8万円が、65歳以上の夫婦のみの無職世帯の交際費1年分(約27.9万円)とほぼ同じ額だということです。月にすると約2.4万円で、1回ごとの月謝は小さく見えても、交際費をもう1年分増やすのと近い重さになります。
2つ目は、同じ年金暮らしでも、貯蓄の額によって上限が大きく変わることです。95歳まで取り崩す前提で、貯蓄2520万円なら年約89.1万円、1700万円なら年約43.5万円、696万円では上乗せの余地がありません。平均の2520万円は貯蓄の多い世帯に引き上げられた値なので、中央値の1700万円と並べて見る方が実感に近いように思います。
FP会社で保険の手続きやセミナーの運営に関わってきた立場から見ると、年金暮らしの家計は「毎月の年金で足りているか」で見られることが多いと感じます。家計調査の平均では、交際費を含めた支出がすでに手取りを上回っており、孫に使うお金を増やす分は、実際には貯蓄から出ていくお金です。
数字の読み方としては、孫に使うお金を「月いくら」だけでなく、「年間でいくらか」「貯蓄が続く年数が何年縮むか」に置き換えてみると、家計の中での位置が見えやすくなります。習い事のように毎月続くお金と、入学祝いのように一度きりのお金を分けて書き出すのも一つの方法です。
私自身もNISAで資産形成を続けていますが、家族のために使うお金は、気持ちの面でも金額を決めにくいものだと感じています。年に一度、交際費の総額と貯蓄の残高を並べてみると、孫のために使えるお金の目安を、ご家庭のペースで決めやすくなるかもしれませんね。
8. まとめ
65歳以上の夫婦のみの無職世帯の交際費は年約27.9万円で、うち祝儀などの贈与金が年約13.6万円です。家計は毎月約4.2万円、年約50.9万円の不足で、孫2人の習い事など(年約28.8万円)を上乗せすると、年間の不足額は約79.7万円になります。
95歳まで貯蓄を取り崩す前提では、孫に使うお金の上乗せの上限は、貯蓄1700万円で年約43.5万円、2520万円で年約89.1万円でした。ご家庭の貯蓄の額と年間の不足額を並べてみると、孫のために無理なく使える額の目安がつかみやすくなります。
※本記事の試算は一定の前提に基づく概算です。家計の値は65歳以上の夫婦のみの無職世帯などの平均や中央値で、個々の家計の状況とは異なります。統計の数値は、総務省統計局「家計調査」、文部科学省「子供の学習費調査」でご確認ください。

参考資料
- 総務省統計局「家計調査 家計収支編 二人以上の世帯 詳細結果表 3-12(高齢者のいる世帯)世帯主の就業状態別」
- 総務省統計局「家計調査 貯蓄・負債編 二人以上の世帯 詳細結果表 8-10(高齢者のいる世帯)世帯主の就業状態別」
- 総務省統計局「家計調査 貯蓄・負債編 二人以上の世帯 詳細結果表 8-30 貯蓄現在高,貯蓄・負債現在高の差額階級別世帯分布」
- 総務省統計局「家計調査 収支項目分類」
- 文部科学省「結果の概要-令和5年度子供の学習費調査」
- 厚生労働省「令和7年簡易生命表の概況」
下村 美乃莉


