


結婚して子どもが生まれたのに、独身のころに入った生命保険をそのままにしていませんか。生命保険の死亡保障は、いまの家族に合った額なのか、いくら足りないのかが分かりにくいものです。
保険の手続きやマネーセミナーの運営を支えていた頃から、生命保険の死亡保障は「遺族年金などを引いても、いくら足りないか」で考える大切さを感じていました。ここでは、その不足を試算します。
夫が会社員で子が0歳のとき、遺族年金を引いた生命保険の死亡保障の不足は、子1人と子2人でいくらか。妻の収入がある場合とない場合で比べます。
※年収559万円は、国税庁「令和7年分 民間給与実態統計調査」の正社員の平均給与です。
※生活費は、総務省統計局「家計調査 2025年平均」の勤労者世帯のうち、世帯主が40歳未満の世帯の消費支出(月30万1216円)をもとにしています。
1. 生命保険の死亡保障は子1人でいくら足りない?遺族年金を引いても不足は約4100万円、妻の収入があれば約1800万円
子が0歳で夫が亡くなった場合に、末子が18歳になった年度の3月31日までの18年間で必要になるお金と、遺族年金の合計を比べました。夫は会社員で、年収559万円として試算しています。
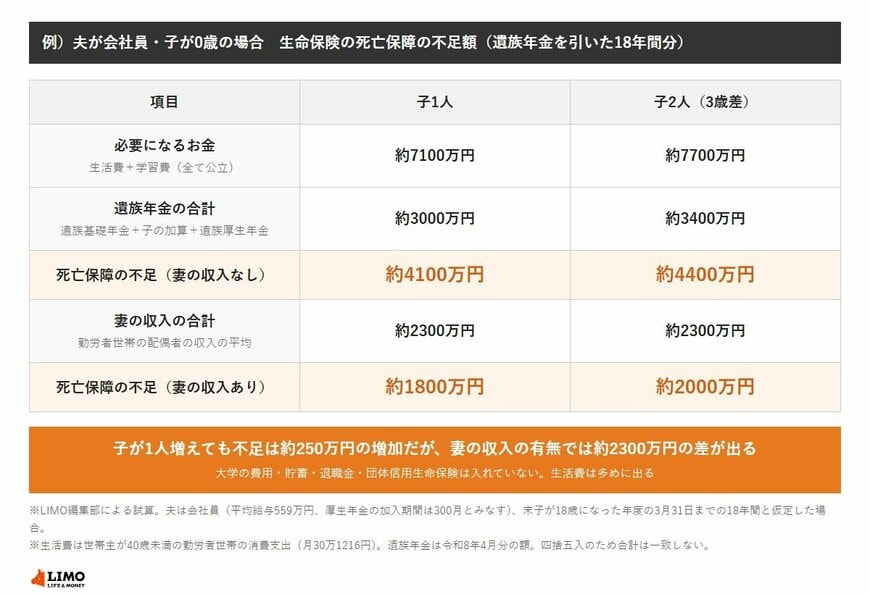
- 【必要になるお金】約7100万円(生活費 約6500万円、学習費 約614万円)
- 【遺族年金の合計】約3000万円(遺族基礎年金と遺族厚生年金)
- 【生命保険の死亡保障の不足・妻の収入なし】約4100万円
- 【妻の収入の合計】約2300万円(月約10万8000円を18年間)
- 【生命保険の死亡保障の不足・妻の収入あり】約1800万円
※試算の前提:夫は会社員(平均給与559万円、厚生年金の加入期間は300月とみなす)、子は0歳で1人、遺族の生活費は世帯主が40歳未満の勤労者世帯の消費支出(月30万1216円)を18年間、学習費は幼稚園から高校まで全て公立(約614万円)、妻の収入は勤労者世帯の配偶者の収入の平均(月10万7549円)。四捨五入のため、合計は一致しません。
例)夫が会社員・子が0歳の場合 生命保険の死亡保障の必要額(遺族年金を引いた18年間分)1/1
出所:日本年金機構「遺族厚生年金」、文部科学省「令和5年度子供の学習費調査結果のポイント」、総務省統計局「家計調査報告(家計収支編)2025年平均」をもとにLIMO編集部作成
2. 生命保険の死亡保障は子が1人増えるといくら変わる?不足は約250万円の増加、妻の収入の有無では約2300万円の差
子が2人の場合は、末子が0歳で上の子と3歳差として、同じ18年間で試算しました。子が増えると学習費も増えますが、遺族基礎年金の子の加算も増えるため、不足の増え方は小さくなります。
- 【子1人・妻の収入なし】不足 約4100万円(必要額 約7100万円、遺族年金 約3000万円)
- 【子2人・妻の収入なし】不足 約4400万円(必要額 約7700万円、遺族年金 約3400万円)
- 【子1人・妻の収入あり】不足 約1800万円
- 【子2人・妻の収入あり】不足 約2000万円
子が1人増えたときの不足の増加は約250万円です。一方、妻の収入の有無による差は約2300万円あります。生命保険の死亡保障の額は、子の数より妻の収入の見込みで大きく変わるといえます。
3. 遺族年金はいくらもらえる?遺族基礎年金は年84万7300円と子の加算、遺族厚生年金は年約57万円
日本年金機構によると、遺族基礎年金は令和8年4月分から、子のある配偶者が受け取るとき、昭和31年4月2日以後生まれの方は年84万7300円に子の加算額を足した額です。昭和31年4月1日以前生まれの方は年84万4900円に子の加算額を足した額です。子の加算額は、1人目と2人目が各24万3800円、3人目以降が各8万1300円です。
遺族厚生年金は、亡くなった方の老齢厚生年金の報酬比例部分の4分の3です。厚生年金保険の被保険者である間に亡くなった場合は、加入期間が300月未満でも300月とみなして計算します。平均給与559万円の試算では、年約57万円です。
- 【子1人】年約166万円(遺族基礎年金 84万7300円+子の加算 24万3800円+遺族厚生年金 約57万円)
- 【子2人】年約191万円(子の加算が2人分になる)
4. 生命保険の死亡保障に私立の学費や大学の費用は入る?全て私立なら学習費は約1969万円で、不足はさらに増える
文部科学省「令和5年度 子供の学習費調査」によると、幼稚園から高校までの15年間の学習費は、全て公立なら約614万円、全て私立なら約1969万円です。幼稚園と高校だけ私立の場合は約838万円です。
この試算の学習費は、全て公立の約614万円です。私立に通う場合は、学習費だけで不足が増えます。また、大学の費用、貯蓄、退職金、住宅ローンの団体信用生命保険は、この試算には入れていません。
- 【全て公立】約614万円
- 【幼稚園・高校のみ私立】約838万円
- 【全て私立】約1969万円
5. 【元FP会社職員の視点】検証:生命保険の死亡保障の不足は、多めに出る数字として読む
今回の試算は、遺族の生活費に世帯全体の消費支出をそのまま置いています。実際は、亡くなった方の分の支出が減るため、不足は試算より小さくなる可能性があります。教育費も消費支出と一部重なるため、多めに出る数字です。
反対に、試算に入れていないお金もあります。勤務先から出る遺族への給付、住宅ローンの団体信用生命保険、貯蓄などがあれば、不足はさらに小さくなります。これらは勤務先の規程や契約内容で変わるため、ご自身の場合を確かめてみてください。
見直しの前に、いま加入している生命保険の保障額、保障の期間、保険料を確認しておくと整理しやすくなります。必要な保障額が分かれば、保険で備える分と貯蓄で備える分を分けて考えられます。
私自身も、生命保険を利用している立場から、保障は多ければ安心とは限らないと考えています。保険料が家計の重荷になると、貯蓄や資産形成に回すお金が減ってしまうためです。
正解は一つではありません。無理のない保険料で、必要な分だけを持つという考え方もあります。今回の数字を手がかりに、まずはご家族の状況に置き換えて試算してみてください。
6. まとめ
夫が会社員で子が0歳の場合、遺族年金を引いた生命保険の死亡保障の不足は、子1人で約4100万円、妻の収入があれば約1800万円でした。子が1人増えたときの増加は約250万円で、妻の収入の有無による差は約2300万円でした。
不足の額は、妻の収入、住まい、貯蓄、勤務先の給付などで変わります。いまの保険が家族の暮らしに合っているかを、生活が変わったタイミングで確かめていきましょう。
※本記事の試算は一定の前提に基づく概算です。遺族年金の額や受給の可否は、ご家族の状況によって異なります。詳しくは日本年金機構、加入している保険会社、勤務先でご確認ください。
参考資料
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」
- 文部科学省「令和5年度子供の学習費調査結果のポイント」
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」
- 国税庁「令和7年分 民間給与実態統計調査」
下村 美乃莉


