

クレジットカードの利用明細に身に覚えのない請求を見つけたとき、まず気になるのは「補償されるのか」「気づくのが遅れても間に合うのか」ではないでしょうか。カードが手元にあっても、番号だけを盗まれて使われることがあります。
ここでは、日本クレジット協会の集計や、経済産業省・各地の消費生活センターの説明をもとに、補償の仕組みと、補償を受けられない主な条件を整理します。
そのうえで、補償の対象が「届け出日から60日さかのぼった日以降の利用」の場合に、明細のどの時点で気づけば間に合うのかを、届け出の時期別に試算します。
※不正利用の被害額は、日本クレジット協会「クレジットカード不正利用被害の集計結果について」(2026年9月7日公表)の数字です。60日は、鹿児島県が紹介する消費生活相談の事例で、カード会社が示した補償期間をもとにしています。
1. クレジットカードの身に覚えのない請求は補償される?不正利用と認められれば請求の取り消しや返金の対象に
経済産業省の解説資料「クレジットカードの不正利用や後払いの支払遅延から身を守るために」によると、利用明細に使った覚えのない金額があれば、すぐカード会社に連絡するのが基本です。カード会社が不正利用と判断すれば、引き落とされずに済んだり、引き落とされた後でも一定期間内なら被害額を返してもらえたりします。
守口市消費生活センターの説明では、不正利用と認められた場合、「紛失・盗難保険」などにより、カード会社への申し出日から一定の日数をさかのぼった時点からの請求が取り消されることがあります。補償の対象になるかどうかは、カード会社が会員規約にもとづいて判断します。
- 【補償の対象になりうる請求】不正利用と認められ、決められた期間の中にある利用
- 【期間を数える起点】カード会社への申し出日(そこから一定の日数をさかのぼる)
- 【期間の長さ】会員規約で決まる。鹿児島県が紹介する相談事例では「60日」
日本クレジット協会の消費者向けQ&Aでは、明細に身に覚えのない金額があったときは、まず利用したときの控えと照らし合わせるよう案内しています。控えと金額が違えば、カード会社に連絡して請求内容を訂正してもらえます。
2. クレジットカードの補償はいつまでに届け出れば間に合う?60日さかのぼる場合、翌々月まで気づかないと対象外に
補償の対象が「届け出日から60日さかのぼった日以降の利用」の場合、気づくのが早いか遅いかで結果が分かれます。不正利用が明細に載るまでには時間がかかるため、明細だけを頼りにすると、60日のうちかなりの日数がすでに過ぎています。
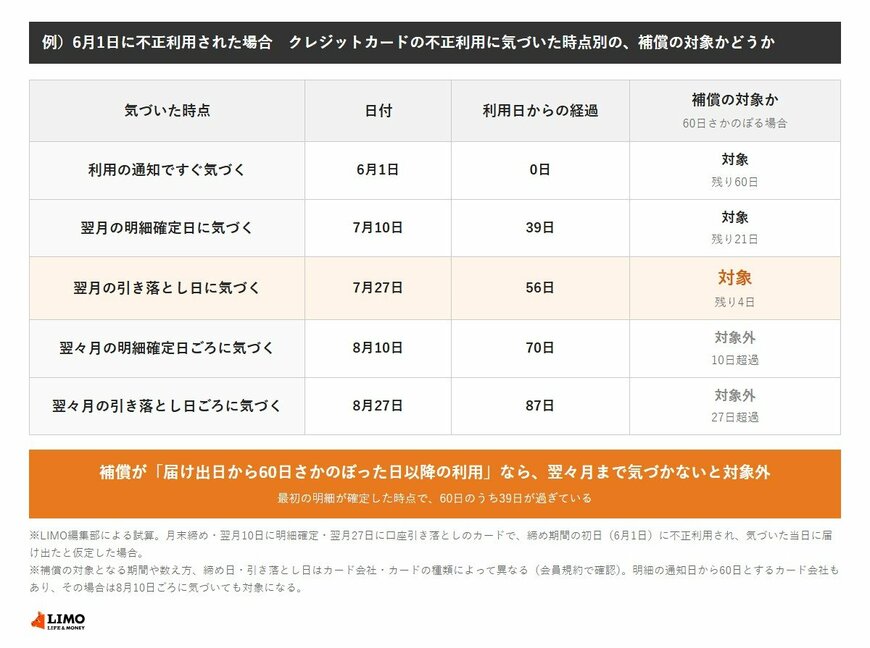
仮に、月末締め・翌月10日に明細確定・翌月27日に口座引き落としのカードで、締め期間の初日(6月1日)に不正利用されたとします。気づいた時点ごとに、利用日からの経過日数と補償の対象になるかどうかを並べると、次のとおりです。
- 【利用の通知ですぐ気づく(6月1日)】経過0日、対象(残り60日)
- 【翌月の明細確定日に気づく(7月10日)】経過39日、対象(残り21日)
- 【翌月の引き落とし日に気づく(7月27日)】経過56日、対象(残り4日)
- 【翌々月の明細確定日ごろに気づく(8月10日)】経過70日、対象外(10日超過)
- 【翌々月の引き落とし日ごろに気づく(8月27日)】経過87日、対象外(27日超過)
※試算の前提:補償の対象を「届け出日から60日さかのぼった日以降の利用」とし、気づいた当日に届け出たものとしています。締め日・明細の確定日・引き落とし日はカードによって異なります。締め期間の末日(6月30日)の利用なら、1回目の明細確定までは10日です。
なお、期間の起点を「その利用が載った明細の通知日」とするカード会社もあります。その場合、この例では明細の通知日(7月10日)から60日の9月8日ごろまでに届け出れば対象になり、8月10日ごろに気づいても間に合います。どちらの数え方かは、会員規約で確かめておきたいところです。
同じ不正請求が毎月続くこともあります。仮に6月・7月・8月の各1日に同じ条件で不正利用され、3回目の明細確定日(9月10日)に届け出た場合、60日の中に入るのは8月1日の1回だけで、3回のうち2回は対象外になります。
静岡県が紹介する消費生活相談の事例でも、3か月前から3回引き落とされていた不正利用について、直近の2回分は返金されるものの、1回目は時間がたっているため返金できないと言われたケースがあります。
例)6月1日に不正利用された場合 クレジットカードの不正利用に気づいた時点別の、補償の対象かどうか1/1
出所:守口市消費生活センター「クレジットカードに身に覚えのない請求があった!」・鹿児島県「クレジットカードの不正利用~利用明細は必ず毎月確認!」をもとにLIMO編集部作成(LIMO編集部による試算)
3. クレジットカードの不正利用はどれくらい起きている?2025年の被害額は510.5億円、9割超が番号盗用
日本クレジット協会の集計では、2025年のクレジットカード不正利用被害額は510.5億円でした。過去最多だった2024年の555.0億円から8.0%減ったものの、2014年の114.5億円と比べると約4.5倍です。1日あたりにならすと約1.4億円になります。
- 【番号盗用】475.4億円(93.1%)
- 【偽造カード】7.2億円(1.4%)
- 【その他の不正利用】27.9億円(5.5%)
番号盗用は、カード番号などの情報を盗まれて使われる被害です。経済産業省の資料によると、カード会社や通販サイトを装ったメールなどで偽のサイトに誘導され、カード番号を入力して盗まれる例が多いとされています。カードが手元にあっても被害にあうため、気づくきっかけは利用明細や利用の通知になります。
2026年4〜6月の被害額は107.7億円で、うち番号盗用が100.1億円(92.9%)を占めています。番号盗用のうち33.1%は海外での被害でした。なお、日本クレジット協会は2026年調査分から調査方法を変更しており、2025年以前の数字とそのまま比べることはできません。
4. クレジットカードの補償が受けられないのはどんなとき?家族の利用、規約違反、届け出の遅れ
不正利用であっても、補償を受けられない場合があります。日本クレジット協会や消費生活センターの説明から、主なものを挙げます。
- 【家族などに貸して使われた】日本クレジット協会のQ&Aでは、家族を含む他人にカードを貸して使われた場合、代金の請求を受けるのは貸した本人とされています
- 【会員規約に違反があった】守口市消費生活センターは、規約違反がある場合や、利用から一定の期間が過ぎた場合は、不正利用でも請求が取り消されないことがあるとしています
- 【明細を確かめていれば気づけた】静岡県の相談事例のアドバイスでは、明細や口座残高を確かめていれば気づけた場合、返金されないことがあるとしています
- 【紛失・盗難を届け出ていない】日本クレジット協会のQ&Aでは、紛失したカードの不正利用の負担を軽くする制度は、届け出をしないと使えないとしています
カードを失くしたときは、カード会社と最寄りの警察の両方に届け出ます。身に覚えのない請求に気づいたら、カード会社に連絡して利用を止め、請求内容の調査を頼みます。困ったときは、消費者ホットライン188で近くの消費生活センターに相談できます。
5. 【検証】試算から見えること:明細を待つと、60日のうち39日が過ぎている
試算で目を引くのは、1回目の明細確定の時点で、60日のうち39日、約3分の2がすでに過ぎていることです。明細を見て「来月また確かめよう」と先送りすると、翌々月の明細のころには対象外になります。
「明細が届いてから2か月」ではなく「使われた日から数えて60日」と考えると、余裕は思っているより短くなります。期間を数える起点が申し出日である以上、気づいた日に連絡することが、補償を受けるための一番の条件になります。
不正利用の大半を占める番号盗用は、カードを持っていても起きます。経済産業省の資料では、使うたびに知らせる「利用通知サービス」があれば、使っていない利用にすぐ気づけるとしています。通知の日に気づけば、60日をまるごと残せます。
同じ資料では、ネット通販の支払いのときに、スマホのメッセージやメールに届く数字を入力して本人かどうかを確かめる方法も紹介しています。番号を盗まれても使われにくくする対策と、使われたときに早く気づく対策は、分けて備えておくとよさそうです。
2025年の不正利用発生率は0.038%で、ショッピングで使われた1万円あたり約3.8円にあたります。頻度で見れば低い数字ですが、起きたときに戻ってくるかどうかは、届け出の早さで変わります。
6. まとめ
クレジットカードの身に覚えのない請求は、不正利用と認められれば請求の取り消しや返金の対象になります。ただし、補償の対象は届け出日からさかのぼる一定の期間に限られ、その長さや数え方は会員規約で決まります。
60日さかのぼる場合、月初に使われた分は1回目の引き落とし日で残り4日、翌々月の明細のころには対象外です。自分のカードの補償期間を会員規約で確かめておき、明細や利用の通知で気づいたら、その日のうちにカード会社へ連絡しておきたいところです。
※本記事の試算は一定の前提に基づく概算です。補償の対象となる期間や条件、締め日・明細の確定日・引き落とし日は、カード会社やカードの種類によって異なります。詳しくは、お持ちのカードの会員規約やカード会社でご確認ください。

参考資料
- 日本クレジット協会「クレジットカード不正利用被害の発生状況」
- 日本クレジット協会「クレジットカード不正利用発生率」
- 日本クレジット協会「クレジットカード不正利用被害の集計結果について」
- 日本クレジット協会「カードの利用明細に身に覚えのない金額が記載されているが、どうしたらよいか?」
- 日本クレジット協会「クレジットカードを貸して利用されてしまった。どうしたらよいか?」
- 日本クレジット協会「クレジットカードを失くしてしまった。どうしたらよいか?」
- 経済産業省「クレジットカードの不正利用や後払いの支払遅延から身を守るために」
- 守口市消費生活センター「クレジットカードに身に覚えのない請求があった!」
- 鹿児島県「クレジットカードの不正利用~利用明細は必ず毎月確認!」
- 静岡県「クレジットカードの不正請求」
下村 美乃莉


