
病気やけがで休職し、傷病手当金を受け取っていると、翌年の住民税や国民健康保険料はどうなるのでしょうか。傷病手当金は給与と違って所得に入らないとされており、同じ収入額でも負担に差が出る可能性があります。
保険の手続きやマネーセミナーの運営を支えていた頃から、休職中の収入と保険料の関係は気にされる方が多いテーマだと感じてきました。ここでは、傷病手当金を受けた翌年の住民税と国民健康保険料が、同じ額を給与で得た場合と比べてどれだけ違うのかを整理します。
試算は、東京都大田区に住む単身・40歳未満の方が、1年間を傷病手当金だけで過ごした翌年度として、標準報酬月額20万円・30万円・38万円の3パターンで行いました。
※傷病手当金の額は、全国健康保険協会「傷病手当金」の計算方法(支給開始日以前の継続した12か月の標準報酬月額の平均額÷30日×3分の2)をもとにしています。国民健康保険料の料率は、大田区「国民健康保険料計算方法」の令和8年度の料率をもとにしています。
1. 傷病手当金は翌年の住民税・国民健康保険料の計算に入る?手当は所得として扱われず、手当だけなら課税される所得は0円
全国健康保険協会「傷病手当金」によると、傷病手当金は、仕事を休んだ日から連続して3日間(待期)の後、4日目以降に仕事に就けなかった日に対して支給されます。支給期間は、支給を開始した日から通算して1年6か月です。
国税庁「No.1400 給与所得」のQ&Aでは、傷病手当金は非課税所得で、所得税は課されないとされています。根拠として健康保険法第62条なども挙げられており、同条は、保険給付として受けた金品を標準にして租税その他の公課を課すことはできないと定めています。
国民健康保険料の所得割は、大田区「国民健康保険料計算方法」によると、「前年の総所得金額−43万円(基礎控除)」が算定の基礎になります。ここでは、傷病手当金は住民税・国民健康保険料の算定に使う所得に入らないものとして試算します。
減るのは「傷病手当金だから」ではなく、課税される所得が下がるためです。
2. 傷病手当金の翌年の住民税はいくら?標準報酬月額30万円なら0円、同額の給与なら約12万円
大田区「住民税が課税されない方」によると、単身の場合は前年の合計所得金額が45万円以下なら、均等割・所得割とも課税されません。傷病手当金だけで過ごした年は合計所得金額が0円となるため、翌年度の住民税は0円です。
同じ額(標準報酬月額30万円で年約240万円)を給与で得た場合は、国税庁「No.1410 給与所得控除」の給与所得控除(令和8年分は収入220万円超360万円以下で収入金額×30%+8万円)を引いた約160万円が所得になります。
- 【傷病手当金で年約240万円】住民税は0円
- 【同額の給与で年約240万円】住民税は約12万円
※試算の前提:給与所得から基礎控除43万円だけを引いた約117万円に税率10%(区民税6%・都民税4%)をかけ、調整控除2500円を引いて、均等割4000円(区民税3000円・都民税1000円)と森林環境税1000円を足しました。社会保険料控除などの控除は考慮していません。
3. 傷病手当金の翌年の国民健康保険料はいくら?標準報酬月額30万円なら約2万円、同額の給与なら約19万円
大田区の令和8年度の国民健康保険料は、40歳未満の場合、所得割が医療分7.51%・後期高齢者支援金分2.80%・子ども・子育て支援金分0.27%(合計10.58%)、均等割が年6万7073円です。
傷病手当金だけで過ごした年は、算定の基礎となる所得が0円なので、所得割は0円です。均等割も、前年の総所得が一定額以下のため7割軽減となり、年約2万円です。
- 【傷病手当金で年約240万円】国民健康保険料は約2万円(均等割の7割軽減)
- 【同額の給与で年約240万円】国民健康保険料は約19万円(所得割約12万4000円+均等割6万7073円)
※試算の前提:給与所得約160万円から基礎控除43万円を引いた約117万円に合計10.58%をかけました。
※軽減は、大田区「国民健康保険料の負担軽減」の判定式(7割は43万円、5割は43万円+加入者数×31万円、2割は43万円+加入者数×57万円。給与所得者等が複数のときは10万円ずつ加算)に、加入者1人・給与所得者等1人の世帯として当てはめています。この場合、7割は前年の総所得が43万円以下、5割は74万円以下、2割は100万円以下です。
4. 傷病手当金の翌年の住民税・国民健康保険料は標準報酬月額でどう変わる?20万円で約12万円、38万円で約38万円の差
標準報酬月額が高いほど傷病手当金も増えますが、同額を給与で得た場合との差は、住民税・国民健康保険料の合計でさらに大きくなります。
- 【標準報酬月額20万円】手当は月約13万3000円(年約160万円)。住民税は0円と約4万6000円、国民健康保険料は約2万円と約9万9000円(給与の場合は2割軽減)で、差は約12万円
- 【標準報酬月額30万円】手当は月約20万円(年約240万円)。住民税は0円と約12万円、国民健康保険料は約2万円と約19万円で、差は約29万円
- 【標準報酬月額38万円】手当は月約25万3000円(年約304万円)。住民税は0円と約16万4000円、国民健康保険料は約2万円と約24万円で、差は約38万円
※試算の前提:傷病手当金の日額は、標準報酬月額÷30日(10円未満四捨五入)×3分の2(1円未満四捨五入)とし、月は日額×30日、年は月×12か月としました。各組の左が傷病手当金、右が同額の給与の場合です。
例)標準報酬月額20万円・30万円・38万円の場合 傷病手当金を受けた翌年度の住民税・国民健康保険料1/1
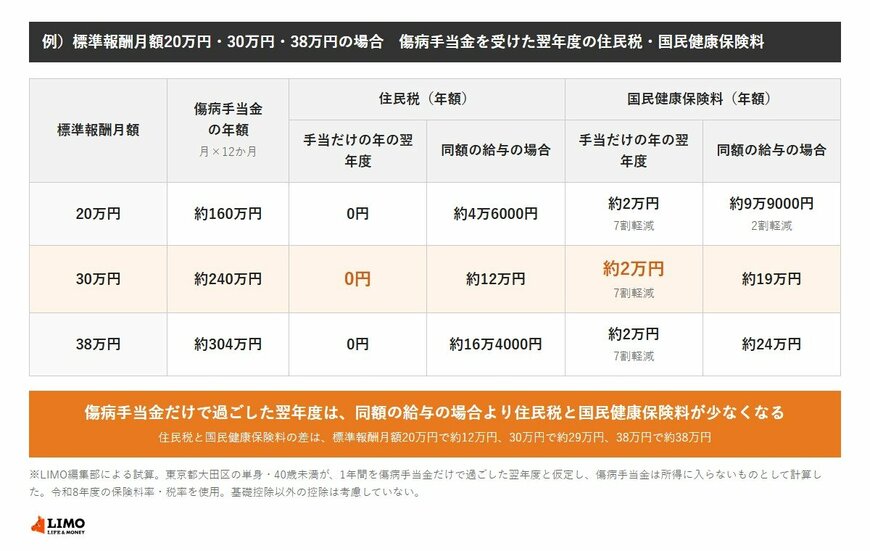
出所:大田区「国民健康保険料計算方法」、国税庁「No.1410 給与所得控除」、全国健康保険協会「傷病手当金」をもとにLIMO編集部作成
5. 傷病手当金を受けても翌年の保険料が下がらないのはどんなとき?退職した年度の国民健康保険料と任意継続に注意
住民税と国民健康保険料は前年の所得をもとに決まります。大田区「住民税の計算の仕組み」では、前年の1月から12月までの所得に対して課税されるとされています。
そのため、休職して手当を受け始めた年や、退職した年度の保険料には、前年の給与が使われます。差が出るのは、傷病手当金だけで過ごした年の翌年度からです。
- 【年の途中まで給与があった場合】給与のあった期間の所得が、翌年度の住民税・国民健康保険料に入る
- 【手当のほかに収入がある場合】その収入は所得として数えられる
- 【健康保険の任意継続を選ぶ場合】保険料は前年の所得ではなく標準報酬月額をもとに決まるとされており、傷病手当金が所得に入らない影響は受けにくい
どの場合に当てはまるかは、加入している健康保険や自治体によって異なります。退職後の保険の選び方は、窓口で保険料を確かめてから決めましょう。
6. 【元FP会社職員の視点】検証:「約29万円の差」は手元に残るお金の差ではない
試算の約29万円は、同じ額を給与で得た場合との比較です。傷病手当金は標準報酬月額の3分の2が目安なので、休職前の給与より収入が減ること自体は変わりません。
FP会社で保険の手続きやセミナーの運営に関わってきた立場から見ると、保険料や税金は「いくら入るか」より「どの所得に数えられるか」で決まる、という点に目が向きにくいと感じます。同じ年240万円でも、給与なら所得、傷病手当金なら所得に入らない、という違いが数字に表れました。
標準報酬月額が高いほど差が広がるのは、給与にすると所得が増えて所得割がかかり、軽減も外れるためです。手当を受けると生活に余裕が出る、という意味ではありません。
私自身、休職や退職のような場面では、収入の減り方に気持ちが向きがちだと思います。そのうえで、翌年の住民税や国民健康保険料の通知がどのくらいになりそうかを先に見ておくと、家計の見通しが立てやすくなります。
正解は一つではありません。ご自身の状況に近い自治体の試算ページや窓口で確かめながら、無理のない計画を考えていきましょう。
7. まとめ
傷病手当金は非課税所得とされ、手当だけで過ごした年の翌年度は、住民税が0円、国民健康保険料が均等割の7割軽減で年約2万円という試算になりました。同じ額を給与で得た場合との差は、標準報酬月額20万円で約12万円、38万円で約38万円です。
ただし、差が出るのは手当だけで過ごした年の翌年度からで、退職した年度や任意継続では事情が変わります。ご自身の自治体や加入先の保険に当てはめて、確かめていきましょう。
※本記事の試算は一定の前提に基づく概算です。住民税・国民健康保険料の金額や軽減の基準は、お住まいの自治体、加入している健康保険、所得の状況によって異なります。制度の最新の内容は、お住まいの市区町村の窓口や全国健康保険協会でご確認ください。
参考資料
- 全国健康保険協会「傷病手当金」
- 国税庁「No.1400 給与所得」
- 国税庁「No.1410 給与所得控除」
- e-Gov法令検索「健康保険法」
- 大田区「国民健康保険料計算方法」
- 大田区「国民健康保険料の負担軽減」
- 大田区「住民税の計算の仕組み」
- 大田区「住民税が課税されない方」
下村 美乃莉