
一人っ子にとって、親の介護にかかるお金をどれだけ貯金しておけばよいかは、きょうだいで分けられない分だけ気になるところです。親の介護費用は、介護そのものにかかる額だけでなく、親の年金でどこまで払えるかによっても、子が用意する貯金の額が変わります。
ここでは、介護費用の平均に加えて、一人暮らしの親の家計がもともとどれくらい不足しているかを統計で確かめ、親の年金の額によって子の負担がどう変わるかを見ていきます。
在宅介護が平均の4年7か月続いた場合に、親の年金で足りない額を、母の平均的な年金と父の平均的な年金の2通りで試算します。子が親を扶養控除の対象にしたときに軽くなる税金も確かめます。
※介護費用は、生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」の平均をもとにしています。親の家計は、総務省「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」の65歳以上の単身無職世帯の平均です。
1. 【現実】親の介護費用は平均いくら?「総額542万円」のリアルな内訳
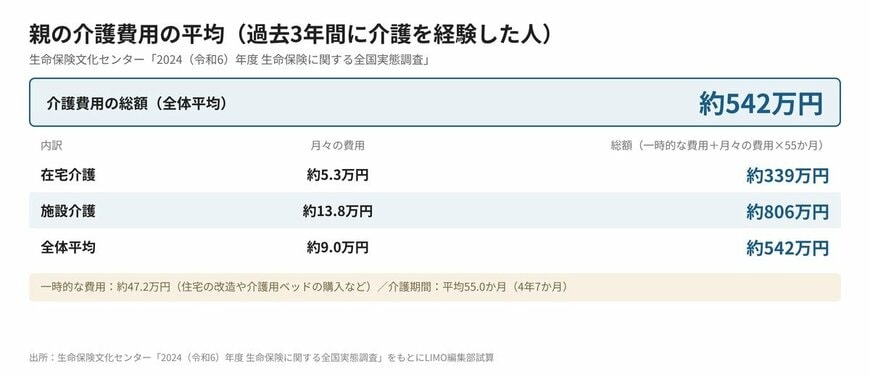
生命保険文化センター「生命保険に関する全国実態調査」(2024年度)によると、過去3年間に介護を経験した人が答えた介護費用の平均は次のとおりです。
- 【一時的な費用】約47.2万円(住宅の改造や介護用ベッドの購入など)
- 【月々の費用】約9.0万円(在宅 約5.3万円、施設 約13.8万円)
- 【介護期間】約55.0か月(4年7か月)
一時的な費用に、月々の費用の55か月分を足すと、総額は約542万円です。在宅の月約5.3万円で計算すると約339万円、施設の月約13.8万円なら約806万円になります。
ただし、この総額をそのまま一人っ子が貯金で用意する必要があるわけではありません。介護費用は、まず親の年金や貯金から払うのが基本です。子の負担になるのは、親のお金で足りない分です。
2. 親の介護費用は親の年金で払える?
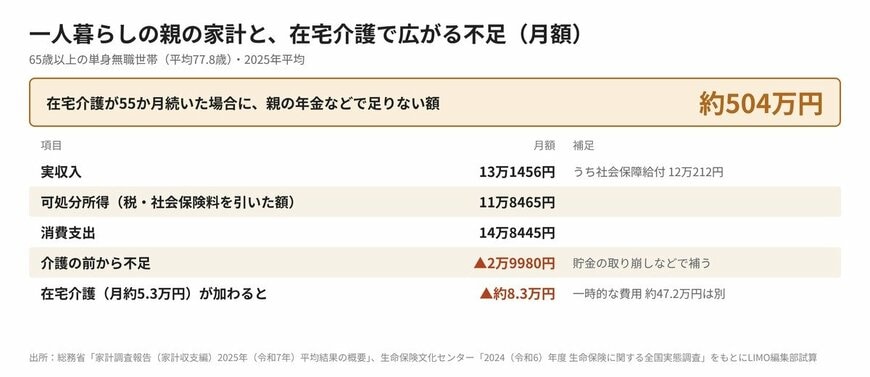
一人暮らしの親の家計と、在宅介護で広がる不足(月額)2/3
出所:総務省「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」、生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」をもとにLIMO編集部試算
総務省「家計調査」(2025年平均)によると、65歳以上の単身無職世帯(平均77.8歳)の家計は、介護費用を足す前の段階で次のようになっています。
- 【実収入】月13万1456円(うち年金などの社会保障給付 月12万212円)
- 【税・社会保険料を引いた可処分所得】月11万8465円
- 【消費支出】月14万8445円
- 【不足】月2万9980円
一人暮らしの親の家計は、平均で月約3.0万円の不足を貯金の取り崩しなどで埋めている計算です。ここに在宅介護の月約5.3万円が加わると、不足は月約8.3万円に広がります。
在宅介護が55か月続き、一時的な費用の約47.2万円もかかると、親の年金で足りない額は合計で約504万円です。親の貯金で払えない分が、子の負担になります。
※試算の前提:家計調査の可処分所得には年金以外の収入も含まれます。消費支出は介護が始まる前と同じとし、在宅介護の月約5.3万円と一時的な費用約47.2万円を足しています。
3. 父母で負担が1.8倍も違う?一人っ子が背負う「本当の不足額」
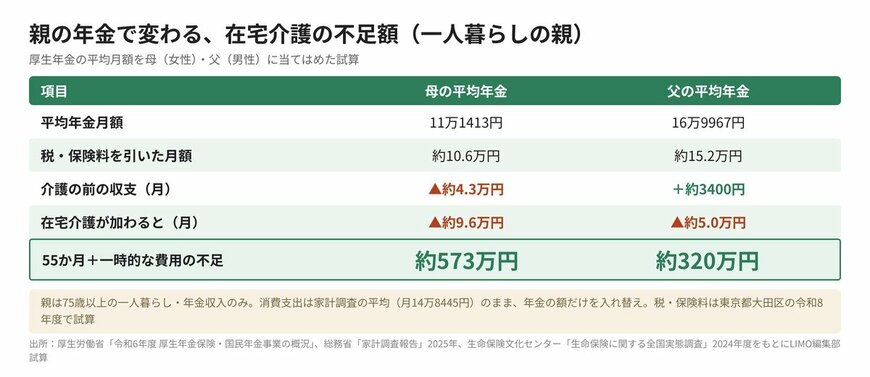
親の年金で変わる、在宅介護の不足額(一人暮らしの親)3/3
出所:厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」、総務省「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」、生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」をもとにLIMO編集部試算
親の年金の額が違うと、親の介護費用のうち子が負担する額も変わります。厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」の厚生年金の平均月額を、母(女性)と父(男性)に当てはめて試算すると、次のとおりです。
- 【母の平均年金 月11万1413円】税・保険料を引くと月約10.6万円。介護の前から月約4.3万円不足し、在宅介護で月約9.6万円の不足。55か月と一時的な費用で約573万円
- 【父の平均年金 月16万9967円】税・保険料を引くと月約15.2万円。介護の前は月約3400円の余り、在宅介護で月約5.0万円の不足。55か月と一時的な費用で約320万円
親の年金が母の平均か父の平均かで、親の介護で不足する額は約1.8倍違います。親の貯金で払えない分は、きょうだいがいれば分けられますが、一人っ子だと一人で抱えることになりやすくなります。
- 【一人っ子】母の平均年金なら約573万円、父の平均年金なら約320万円
- 【きょうだい2人で分ける場合】1人あたり約286万円と約160万円
※試算の前提:親は75歳以上の一人暮らし、年金収入のみ。税・保険料は東京都大田区の令和8年度の後期高齢者医療保険料・介護保険料と、所得税・住民税で計算しています。消費支出は家計調査の65歳以上の単身無職世帯の平均(月14万8445円)のまま、年金の額だけを入れ替えています。
4. 知っておきたい、親の介護で「年8.7万円」税金が安くなる制度
親の介護費用を子が出して、親と「生計を一にしている」場合は、親を扶養控除の対象にできることがあります。国税庁「No.1180 扶養控除」によると、70歳以上の親は「老人扶養親族」として、次の控除が受けられます。
- 【控除額(所得税)】48万円。同居している場合は「同居老親等」として58万円
- 【控除額(住民税)】38万円。同居している場合は45万円
- 【親の所得の条件】令和8年分の所得税では、合計所得金額が62万円以下。65歳以上で年金収入だけなら、年172万円(月約14.3万円)以下
母の平均年金(年約133.7万円)なら、この条件に収まります。子の所得税率が10%なら、別居で仕送りをしている場合で年約8.7万円、同居なら年約10.4万円、所得税と住民税が軽くなります。所得税率5%なら、それぞれ年約6.3万円と約7.5万円です。
一方、父の平均年金(年約204.0万円)は条件を超えるため、扶養控除の対象になりません。親の年金が少ないほど子の負担は増えますが、そのぶん扶養控除で税金が軽くなる面もあります。
※試算の前提:所得税は復興特別所得税(2.1%)を含みます。住民税の所得割は10%。別居の場合は、仕送りなどで親の生活費を継続的に出していることが「生計を一にする」の目安です。老人ホームなどに入所している親は、同居老親等には当たりません。
5. 親の介護が長引いたら?4年を超える人は約4割、10年続くと母の平均年金で約1194万円
生命保険文化センターの同じ調査では、4年を超えて介護した人が約4割いました。平均の55か月は目安にすぎず、介護期間が長引くほど、親の年金で足りない額は積み上がります。
- 【在宅介護が10年(120か月)続いた場合・母の平均年金】約1194万円
- 【同・父の平均年金】約643万円
- 【同・家計調査の平均】約1043万円
施設に入ると月々の費用は平均約13.8万円と、在宅の約2.6倍です。施設の費用には食費や住まいの費用が含まれるため、家計調査の消費支出と単純には足し合わせられませんが、親の年金だけでまかなうのは難しい水準です。
※試算の前提:月々の不足額は前章と同じで、期間だけを120か月にしています。
6. 【検証】試算から見えること:一人っ子の負担は、介護費用の総額より「親の年金との差」で決まる
今回の試算からは、3つのことが読み取れます。1つは、親の介護で子の負担になる額は、介護費用の総額ではなく、親の年金で足りない分だということです。在宅介護の総額は約339万円ですが、一人暮らしの親はもともと家計が不足しているため、母の平均年金では不足が約573万円と総額を上回りました。
2つ目は、親の年金の額で子の負担が約1.8倍違うことです。父の平均年金なら介護の前は家計がほぼ黒字で、不足は約320万円にとどまります。どちらの親の介護が先に必要になるか、親が一人暮らしになるのはどちらかでも、一人っ子が用意する貯金の額は変わります。
3つ目は、親の年金が少ない場合、扶養控除で子の税金が軽くなる余地があることです。母の平均年金なら、所得税率10%の子で年約8.7万円です。ただし、5年近く続いても約40万円で、不足額の一部にとどまります。
試算には限界もあります。家計調査の消費支出には、すでに介護サービスの自己負担を払っている世帯の分も含まれるため、在宅介護の費用を足すと多めに出る可能性があります。介護保険の自己負担には、所得に応じた月の上限(高額介護サービス費)もあります。
一人っ子が親の介護に備える貯金の額を考えるときは、親の年金の額と、親の貯金がどれくらいあるかを先に確かめておくと、必要な額の見当がつきやすくなります。仕事を続けながら介護をする場合は、通算93日まで3回に分けて取れる介護休業と、雇用保険の介護休業給付金も選択肢になります。
7. まとめ:親が元気なうちに確認しておきたい2つのこと
親の介護費用は平均で総額約542万円、在宅なら約339万円です。こうした費用はあくまで親自身の貯蓄や年金から出すのが基本ですが、一人っ子がいざという時のために用意しておくべき額は、親の資産で足りない分によって決まります。
在宅介護が平均の55か月続くと仮定した場合、親の年金が母の平均なら約573万円、父の平均なら約320万円の不足が生じる試算となりました。
親の年金や貯蓄が少ないほど子の負担は増えますが、70歳以上の親を扶養控除の対象にできれば、子の税金は年約8.7万円(所得税率10%・別居の場合)軽くなるなどの軽減措置もあります。
介護にかかるお金は親の資産でまかなうことを基本とするためにも、親が元気なうちに、「年金額と貯金額」をさりげなく確認しておくことが大切です。
※本記事の試算は一定の前提に基づく概算です。実際の介護費用や親の家計、税・保険料の額は、要介護度や介護サービスの使い方、住んでいる市区町村、親の年金以外の収入や貯金、子の所得などにより異なります。介護保険の自己負担は市区町村の窓口や地域包括支援センター、扶養控除は税務署や市区町村の税務担当でご確認ください。